Safra 2026/27: entenda como fósforo acumulado no solo pode reduzir os custos com fertilizantes

O produtor brasileiro inicia o planejamento da safra 2026/27 em meio à instabilidade do mercado global de fertilizantes. As restrições impostas pela China às exportações de fertilizantes fosfatados, somadas aos impactos das tensões geopolíticas sobre a logística internacional e o comércio de insumos agrícolas, mantêm o mercado sob forte pressão e elevam a preocupação do setor com os custos de produção da próxima temporada.

Diante do risco de estrangulamento das margens financeiras, o engenheiro agrônomo e consultor Leandro Barcelos, afirma que a resposta para enfrentar o cenário de escassez global não está em gastar mais, mas em acionar o estoque invisível que muitas fazendas já possuem no solo. 

O Brasil importa mais de 75% dos fertilizantes fosfatados que consome, o que torna o país altamente dependente das oscilações do mercado internacional. As recentes restrições chinesas às exportações, aliadas às dificuldades logísticas provocadas pelas tensões geopolíticas, reduziram a oferta global e reforçaram essa vulnerabilidade. No entanto, por trás dessa dependência externa existe uma característica pouco explorada dos solos tropicais brasileiros. Estudos da Embrapa mostram que, devido à alta capacidade de fixação do solo brasileiro, a maior parte do fósforo aplicado nas últimas décadas acabou se acumulando na terra em formas não disponíveis para as plantas, criando uma espécie de reserva invisível no perfil do solo.

Análises de campo mostram que, em muitas áreas comerciais de produção de grãos, os níveis de fósforo disponível superam aproximadamente 30 ppm (partes por milhão) em resina. Quando associados ao equilíbrio químico do solo e às condições adequadas de manejo, esses níveis permitem ao produtor revisar, com respaldo técnico, a estratégia de adubação fosfatada, o que reduz desperdícios sem comprometer o potencial produtivo.

“O produtor precisa parar de comprar fertilizante por hábito ou pelo pacote engessado que o mercado comercial empurra na mesa. Se a sua análise de solo mostra um nível de fósforo acima de 30 ppm em resina, a planta tem o que comer. O fertilizante mais barato na crise é aquele que você já tem retido na sua terra. Se o solo está equilibrado quimicamente, reduzir a dose de adubação fosfatada na safra 2026/27 não vai derrubar sua produtividade; vai salvar a sua margem de lucro”, afirmou Leandro Barcelos.

Construção do perfil do solo e desenvolvimento radicular

Em um cenário de fertilizantes mais caros e maior pressão sobre os custos de produção, cada quilo de adubo aplicado na safra 2026/27 precisa entregar o máximo de eficiência. Para Barcelos, o aproveitamento do fósforo e do nitrogênio importados depende diretamente da estrutura profunda da terra. De nada adianta investir em formulações caras se o sistema radicular da cultura ficar limitado aos primeiros centímetros de profundidade, impedido de explorar o solo e dissolver o nutriente retido.

A chave para destravar esse potencial passa por corrigir o perfil do solo por meio do equilíbrio de bases (relação cálcio, magnésio e potássio) e da descompactação física. Essa abordagem foi a base para que projetos sob sua assessoria técnica quebrassem tetos produtivos históricos, como o case da fazenda AgroMallon, campeã do CESB com 135,49 sacas por hectare.

“A planta só vai extrair eficiência do adubo caro se tiver raiz para buscar. O foco na safra 2026/27 tem que ser a construção de perfil de solo em profundidade e o equilíbrio químico. Quando você corrige a saturação de bases e condiciona o solo de forma racional, a planta expande o sistema radicular e acessa nutrientes que antes estavam bloqueados. É assim que a gente rompe o teto das 100 sacas por hectare gastando menos por saca produzida. A crise dos fertilizantes é um chamado forçado para o produtor se tornar um gestor técnico da sua própria terra,” explicou Barcelos.

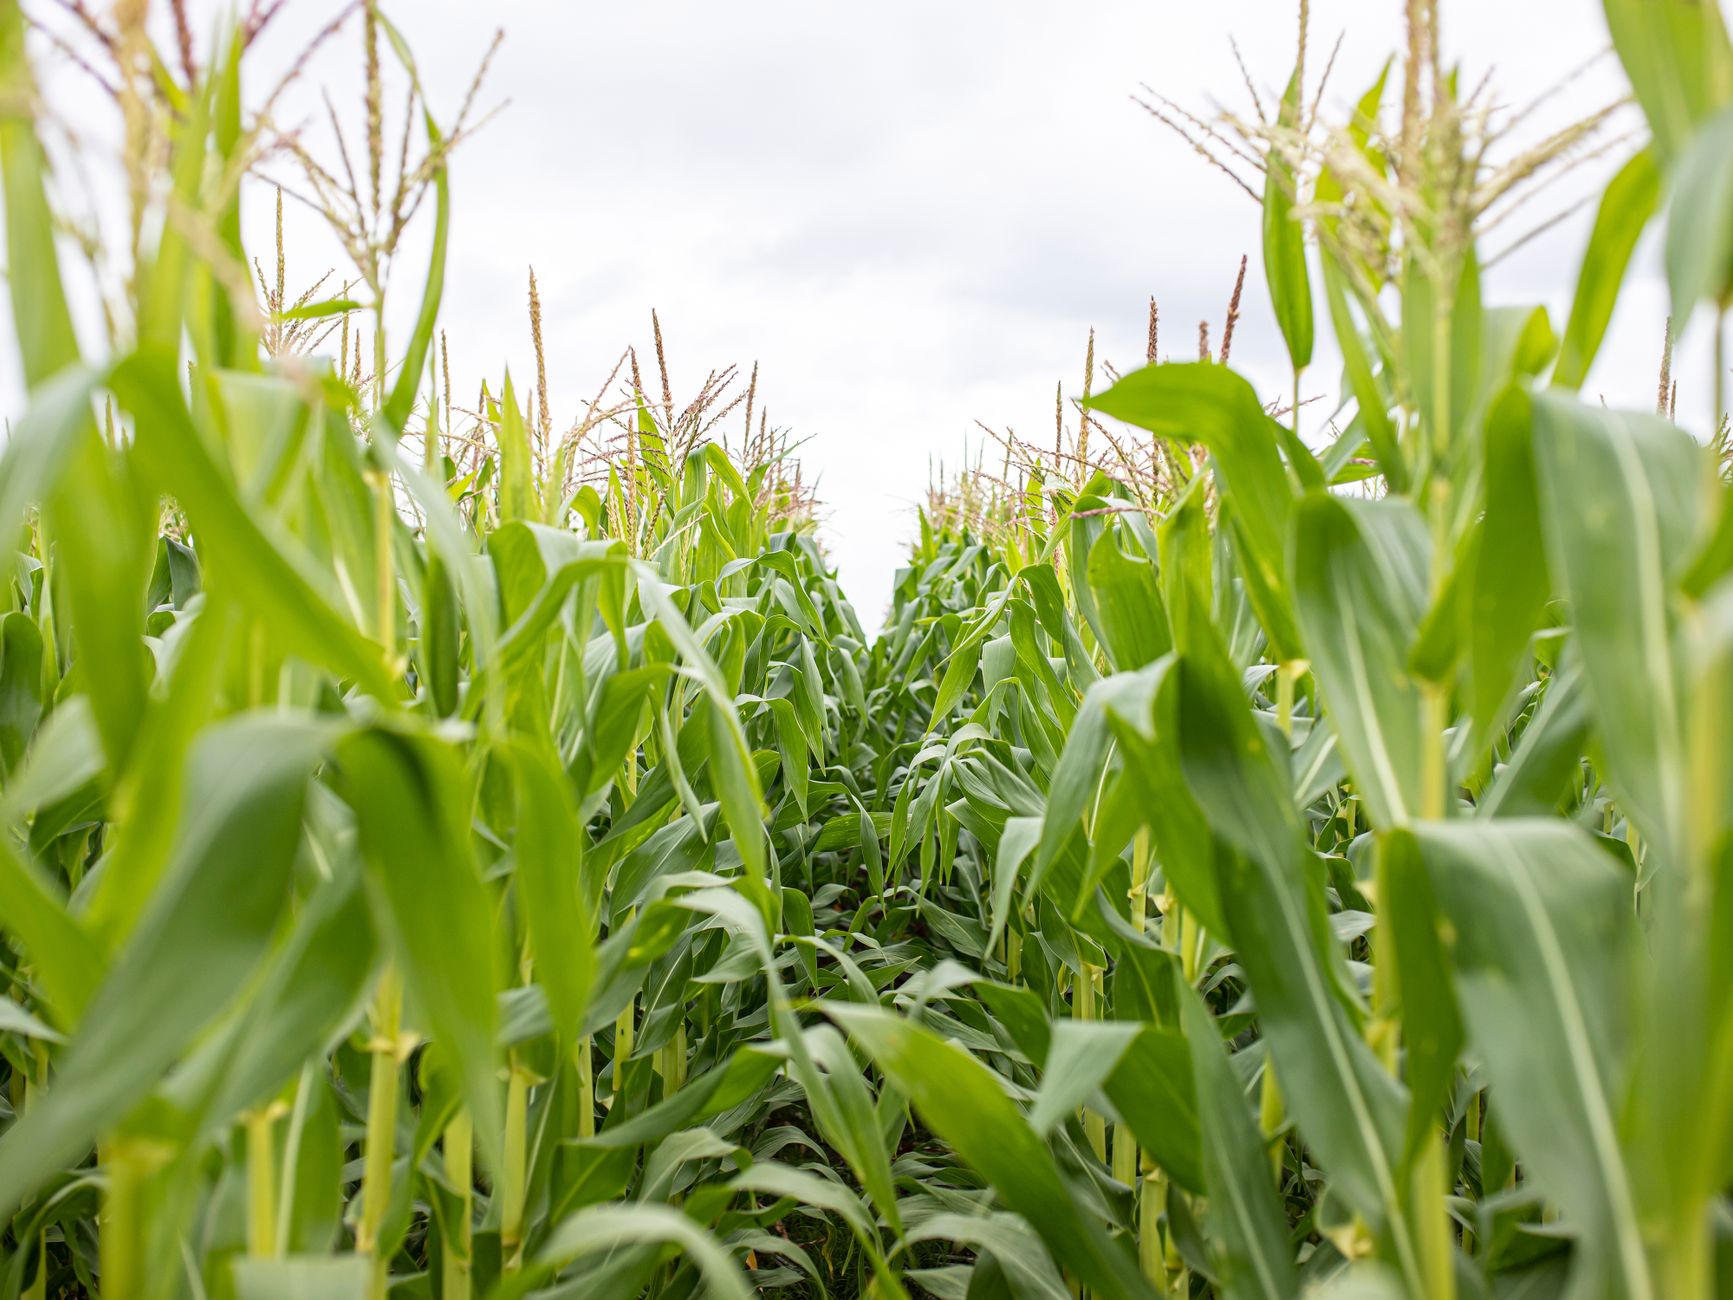
Foto: Nayla Charo / Pexels.com

Autoridades defendem Política de Estado para fortalecer o agro no contexto global

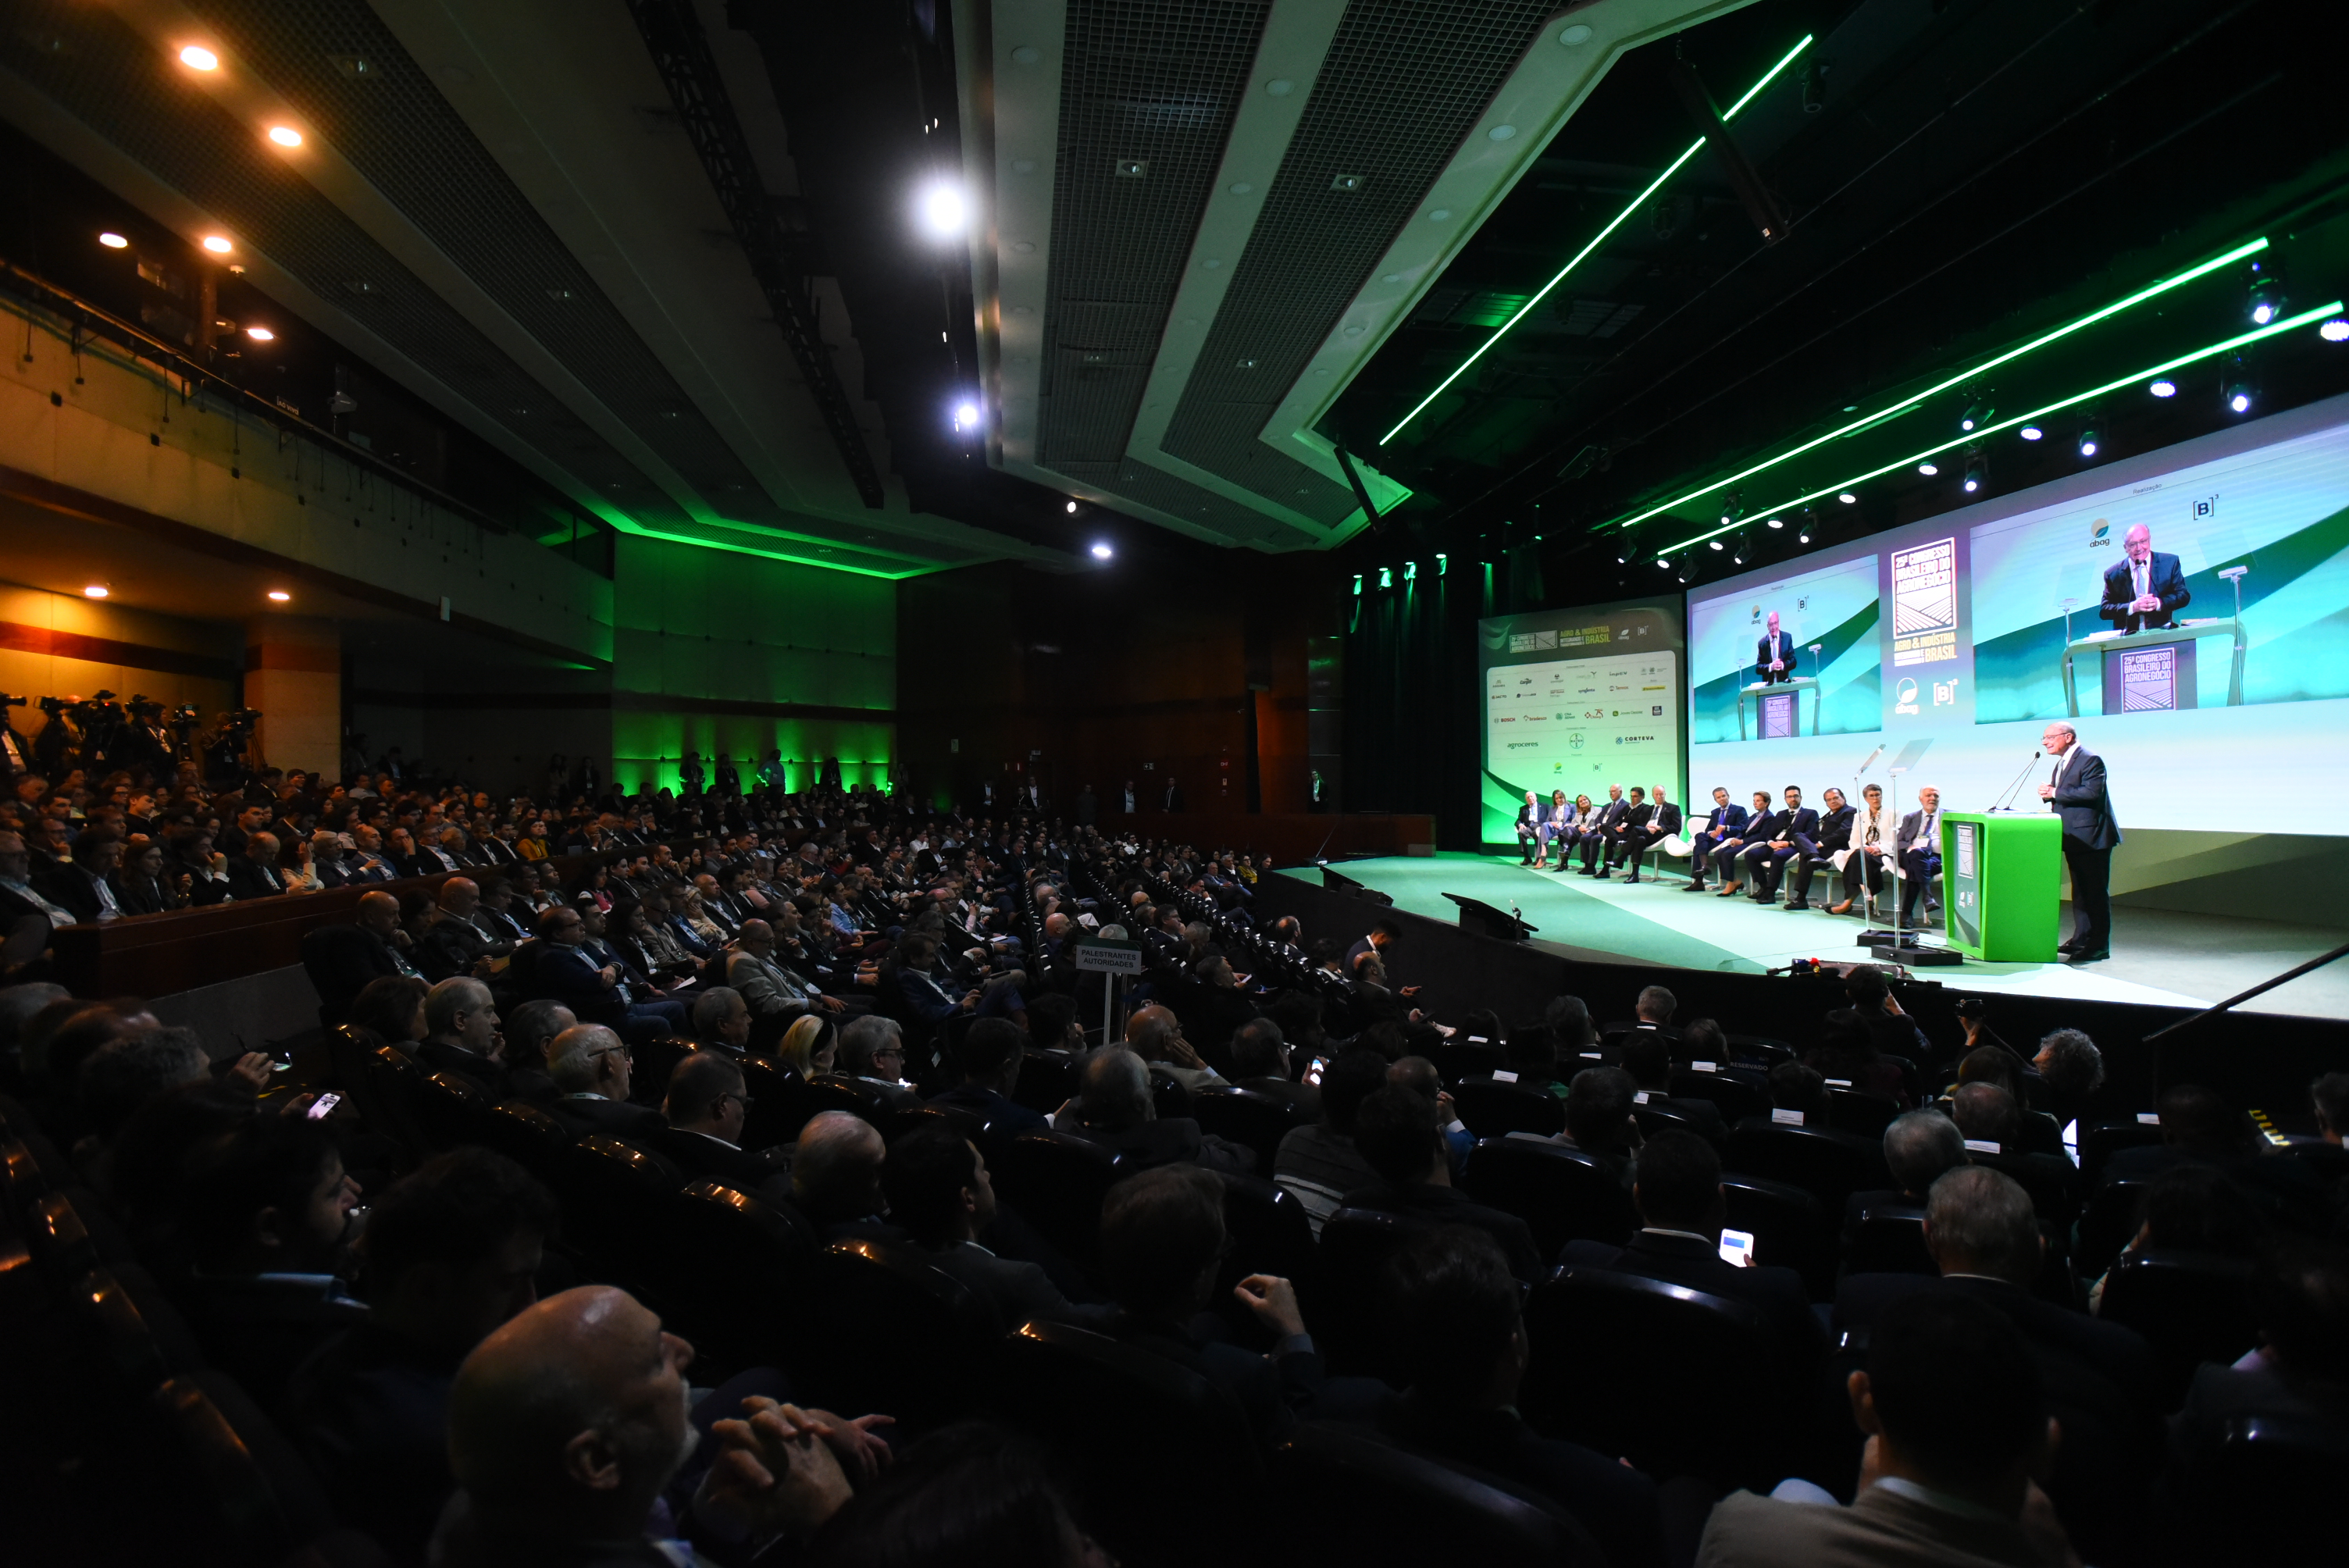
A solenidade de abertura da edição histórica de 25 anos do Congresso Brasileiro do Agronegócio (CBA), realizada nesta segunda-feira (10/08), em São Paulo, reuniu autoridades e lideranças do setor, que destacaram a necessidade de uma política de Estado para impulsionar a competitividade do agro brasileiro e fortalecer o papel do país em uma economia global cada vez mais voltada à segurança alimentar, à energia sustentável e à proteção ambiental. Promovido pela Associação Brasileira do Agronegócio (ABAG), em parceria com a B3, o evento tem como tema “Agro & Indústria – integrando e transformando o Brasil”.

“Chegar a um quarto de século representa a maturidade de uma instituição que tem como missão antecipar tendências, compreender os grandes movimentos globais e contribuir para a construção de uma visão estratégica de longo prazo para o Brasil”, disse Ingo Plöger, presidente da ABAG. Ele destacou que o Brasil construiu, nas últimas décadas, um agronegócio pujante e protagonista e o próximo passo é participar da construção das novas regras internacionais, agregando valor, criando mercados e contribuindo para um mundo mais sustentável.

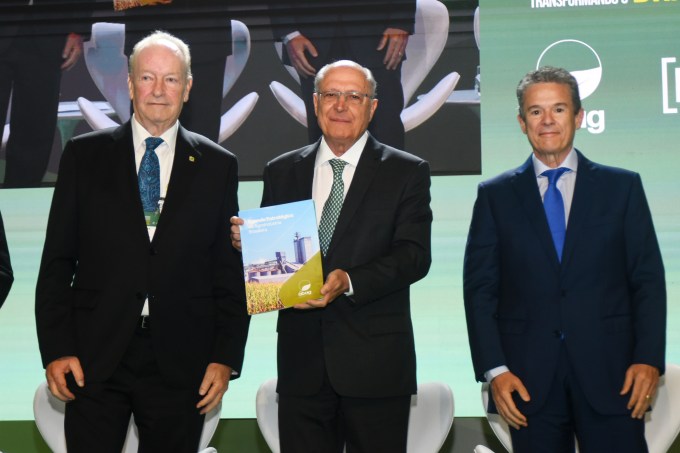
Com essa visão, a ABAG entregou ao vice-presidente da República, Geraldo Alckmin, uma Agenda Estratégica da Agroindústria Brasileira, resultado de um amplo estudo que avaliou mais de 80 fatores, priorizados segundo sua urgência, impacto e horizonte de implementação. O documento reúne propostas para ações de curto, médio e longo prazo e representa uma contribuição da sociedade civil para a construção de uma verdadeira agenda de Estado.

Na solenidade de abertura, Alckmin reiterou a importância desta agenda para a agroindústria. “Estamos avançando para nos tornarmos o maior exportador de alimentos do mundo, superando os Estados Unidos”, pontuou. Sobre os acordos comerciais, relembrou que o acordo entre União Europeia e Mercosul resultou em crescimento de 4% nas exportações nos primeiros 60 dias de vigência e que o governo continua empenhado nas negociações com os Estados Unidos. Também trouxe dados do Ipea, que mostram que a reforma tributária poderá elevar o PIB em 12% em 15 anos, os investimentos em 14% e as exportações em 17%.

Luiz Masagão, vice-presidente de Produtos e Clientes da B3, reiterou que o mercado de capitais tem a proposta de apoiar o avanço do agronegócio brasileiro, conectando produtores e empresas aos recursos necessários para o setor. Até junho, as emissões de CPR somavam R$ 470 bilhões, enquanto as LCA alcançavam R$ 560 bilhões, os CRA, R$ 170 bilhões, e os CDCA ultrapassavam R$ 30 bilhões. Sobre a gestão de riscos, destacou a necessidade de avanço na precificação de commodities no mercado brasileiro, hoje fortemente influenciada por referências internacionais.

O Ministério da Agricultura e Pecuária vem trabalhando para ampliar o acesso a mercados e garantir o fornecimento de insumos estratégicos. “Já conquistamos 674 novos mercados para os produtos brasileiros e devemos superar a casa dos 700 mercados até o final do ano”, afirmou André de Paula, ministro da Agricultura e Pecuária, que ponderou que o país possui uma posição de destaque no agronegócio mundial, mas essa posição precisa ser consolidada todos os dias. “Quanto mais integrada estiver a cadeia, maior será nossa capacidade de competir no mundo e contribuir para o desenvolvimento do país”.

Para a senadora Tereza Cristina, o próximo governo precisa priorizar o agronegócio como política de Estado, garantindo previsibilidade e segurança jurídica para que o setor possa continuar exercendo seu papel de motor da economia e protagonista na segurança alimentar mundial. Na mesma linha, o deputado federal Arnaldo Jardim avaliou que é necessário transformar a resiliência do agro em uma estratégia de longo prazo, sustentada por políticas de Estado.

Foto: Gerardo Lazzari

Alta temporada pressiona fretes com demanda acima da capacidade na América Latina

Os mais recentes relatórios Ocean Freight Market Update e Air Freight State of the Industry da DHL Global Forwarding mostram que o mercado de cargas na América Latina enfrenta uma alta temporada precoce devido ao crescimento mais rápido que a capacidade logística disponível. O aumento das tarifas marítimas e as restrições de espaço nos navios, somados às contínuas disrupções nas cadeias de suprimentos globais têm redefinido as condições do transporte em toda a região, enquanto a carga aérea segue desempenhando um papel fundamental para envios de alto valor agregado e de temperatura controlada.

“A América Latina atravessa um dos cenários mais dinâmicos dos últimos anos para o transporte internacional de cargas, com uma demanda que cresce em ritmo superior à capacidade disponível”, afirma Erik Meade, CEO da DHL Global Forwarding para a América Latina.

Rotas entre Ásia e América Latina são as mais pressionadas, devido à taxa de ocupação das embarcações próxima de 98%, o que reduz a flexibilidade operacional das companhias marítimas. Paralelamente, o Índice de Frete de Contêineres de Xangai (Shanghai Containerized Freight Index – SCFI) está 84% acima do registrado no mesmo período do ano passado, enquanto as tarifas para a Costa Oeste da América Latina acumulam alta de 126%, desempenho superior ao observado na média das demais rotas globais. A oferta enfrenta, ainda, restrições relacionadas aos congestionamentos portuários, à falta de equipe qualificada em Xangai e Ningbo e a uma gestão mais disciplinada da capacidade pelas armadoras.

Foto: Drinu Cutajar / Pexels.com

No transporte aéreo, por sua vez, a demanda entre Ásia e América Latina segue aquecida, com crescimento de 20% nos volumes transportados em relação a maio de 2025 e com um aumento de 27% na média tarifária. A estabilidade na capacidade de transporte acentua os gargalos nas rotas provenientes da América do Norte e da Europa, especialmente com destino a São Paulo, Santiago e Buenos Aires.

Na contrapartida, a expansão da oferta de serviços de carga aérea amplia a conectividade entre a América Latina e a Europa. Para Meade, o movimento fortalece a resiliência da da cadeia logística regional. “Resiliência, hoje, significa ampliar as alternativas disponíveis. Empresas que diversificam suas fontes de suprimento, adotam estratégias logísticas mais flexíveis e antecipam o planejamento de suas operações estão mais bem posicionadas para manter seus níveis de serviço diante da volatilidade do mercado”, afirma.

Na avaliação da DHL Global Forwarding, o mercado de carga na América Latina atravessa um dos períodos de maior restrição de capacidade dos últimos anos. À medida que a demanda supera o espaço disponível e se mantém a tendência de alta tarifária, o planejamento antecipado e as estratégias logísticas diversificadas serão cada vez mais importantes para fortalecer a resiliência das cadeias de suprimentos.

Embrapa advises farmers on how to reduce the impacts of El Niño in southern Brazil

Given the 97% to 99% probability that the El Niño climate phenomenon will persist through early 2027, seven Embrapa units — Temperate Climate (RS), Forestry (PR), Southern Livestock (RS), Soybean (PR), Swine & Poultry (SC), Wheat (RS), and Grapes and Wine (RS) — have prepared a technical note with recommendations to reduce risks to crop and livestock in the Brazilian Southern Region. The material provides guidance to farmers on preventive measures to minimize losses caused by heavy rains, an increase in the incidence of crop diseases, and other impacts expected for different production systems.

This scenario is highlighted by the U.S. National Oceanic and Atmospheric Administration (NOAA), which also estimates a 63% probability that the phenomenon will reach very strong intensity between November 2026 and January 2027. For the Southern region, the forecast calls for increased rainfall, more cloud cover, and above-average temperatures during the winter — conditions that could affect various agricultural systems.

The Embrapa research centers responsible for the technical note are part of the Collaborative Platform for Mitigating Adverse Climate Effects on Agriculture and Livestock in Southern Brazil. More than just warning of the risks, the document aims to provide technical information that will enable advance planning of field activities, thereby reducing losses and preventing alarmist interpretations of the effects of El Niño.

According to researcher Gilberto Cunha, an agrometeorologist at Embrapa Wheat, the knowledge gathered over the past few decades enables farmers, technicians, and institutions to take preventive action. The document emphasizes that the inherent uncertainty of weather phenomena should not be a reason for inaction, but rather a reason to strengthen risk management based on scientific evidence and constant monitoring. “Today we know much more about El Niño than we did in the 1980s. The challenge isn’t predicting the phenomenon, but turning that knowledge into decisions in the field”, he adds.

He also points out that the impacts of El Niño are not inevitable. “The knowledge we’ve gained from past events allows us to reduce risks and, in some cases, even take advantage of favorable environmental conditions for certain crops”, Cunha notes.

The strategy proposed by Embrapa combines prevention, mitigation, and risk transfer measures. In addition to good management practices, the technical note emphasizes the importance of agricultural insurance and of making decisions based on official weather forecasts.

Planning is the main tool

General recommendations include complying with the Agricultural Climate Risk Zoning (ZARC) regulations, monitoring forecasts issued by official agencies, carefully planning investments, and participating in rural insurance programs. At the same time, it provides specific guidelines for each production chain, recognizing that the impacts of El Niño vary depending on the characteristics of each crop.

The publication also recommends that farmers adjust their investments and yield expectations to the conditions expected during El Niño years, avoiding decisions based on scenarios of exceptional productivity and tailoring the use of inputs to the crops’ actual potential.

For winter grains, such as wheat, barley, and oats, the guidelines focus on disease prevention, fertilizer management, and harvest planning. As for soybeans, corn, and irrigated rice, the document introduces strategies to reduce losses caused by excessive rainfall, improve drainage in these areas, protect the soil from erosion, and step up phytosanitary monitoring.

In fruit growing, the guidelines cover crops such as grapevines, apple trees, peach trees, olive trees, and pecan trees, with measures focused on orchard drainage, plant health management, soil conservation, and agricultural operations planning. The technical note also devotes specific chapters to forestry, horticulture, pastures, and cover crops, reaffirming specific strategies to adapt to projected climate conditions.

According to researcher Alex Mayer from Embrapa Temperate Agriculture, fruit growing is among the agricultural activities most affected by the impacts associated with El Niño, especially due to excessive rainfall and extreme weather events. “Fruit production is very sensitive. In addition to soil flooding, which can compromise the root system and lead to plant death, losses can also result from strong winds, hail, and erosion, damaging orchards, farming structures, and productivity itself”, he explains.

In addition to technical recommendations for rural properties, the document proposes a broader approach to environmental planning, encouraging actions at the micro-watershed level, soil conservation, strengthening of natural infrastructure, and the adoption of more resilient production systems, such as Agroforestry Systems (AFSs) and Integrated Crop-Livestock-Forestry Systems (ICLFS).

Technology transfer and communication

Another key point in the technical note is the importance of technology transfer and communication with farmers. The Collaborative Platform provides for the ongoing training of technical assistance professionals and the production of easily accessible digital content, apps, and materials to broaden the dissemination of the recommendations.

According to José Reinaldo Moraes, a researcher at Embrapa Temperate Agriculture, “the important message is that, although El Niño requires attention, it is a predictable event and is not synonymous with guaranteed problems, but rather with a shift in risk patterns. Their impacts can be reduced through advance planning, the adoption of good agricultural practices, and access to reliable technical information. These measures are essential for increasing the resilience of production systems in the face of projected climate events”, he notes. 

Cunha states: “We can no longer passively accept the inability to deal with adverse impacts”. In the researcher’s opinion, the lessons learned from past climate events cannot be ignored. On the contrary, they should help us cope with adversity and remain alert and vigilant for any obstacles that may arise during the period of heightened El Niño activity.

Foto: Frederic Hancke / Pexels.com

Excesso de chuvas compromete o acúmulo de ATR e desafia a colheita da cana-de-açúcar

As condições climáticas têm imposto um novo desafio ao setor sucroenergético brasileiro. Em um período tradicionalmente marcado por temperaturas mais amenas e redução das chuvas, favoráveis ao acúmulo de sacarose na cana-de-açúcar, a safra 2026/27 vem sendo marcada por um volume de chuvas acima do esperado para a época e elevada umidade do solo. O cenário prolonga o crescimento vegetativo da cultura, retarda a maturação e limita o acúmulo de Açúcares Totais Recuperáveis (ATR), principal indicador da qualidade da matéria-prima destinada à produção de açúcar e etanol.

Segundo o engenheiro agrônomo e gerente de Marketing Regional da IHARA, Michel Tomazela, a instabilidade climática tornou a definição da janela ideal de colheita um dos principais desafios da safra. “Antes era mais fácil prever como a lavoura iria evoluir. Hoje, a cada previsão de chuva, aumento da umidade ou mudança nas condições do tempo, aumenta a incerteza sobre o comportamento da maturação. Quando essa previsibilidade diminui, cresce o risco de perder parte do potencial de ATR que a cana construiu ao longo da safra. Nesse cenário, identificar o momento que entrega mais valor para a operação é fundamental. Essa decisão deve considerar o comportamento da lavoura, as condições climáticas e uma estratégia de colheita bem planejada”, afirma.

Previsão climática mantém o setor em alerta e impacta diretamente a rentabilidade

As perspectivas para as próximas semanas indicam que o desafio deve continuar. De acordo com informações da Rural Clima, a segunda quinzena de julho marcou o retorno das chuvas em importantes regiões produtoras de São Paulo, Paraná, Mato Grosso do Sul e Minas Gerais. A tendência é que esse padrão também se estenda ao Centro-Oeste no início de agosto, sob influência do El Niño.

Embora a disponibilidade hídrica seja importante para o desenvolvimento da cultura, a manutenção da umidade durante um período em que normalmente predomina o clima seco retarda a concentração natural de açúcares e exige ainda mais atenção ao planejamento da colheita.

O excesso de umidade altera o comportamento fisiológico da planta. Em vez de concentrar seus recursos no acúmulo de sacarose nos colmos, a cana mantém o crescimento vegetativo, atrasando a maturação. “Como consequência, a concentração de açúcar diminui justamente no período em que o setor espera obter os maiores índices de ATR, impedindo que a cana atinja o ponto ideal de colheita no tempo esperado. Se a colheita for antecipada para atender ao cronograma industrial, a matéria-prima pode chegar à usina com menor teor de sacarose e menor potencial de ATR”, explica Tomazela.

Além dessa redução, o encharcamento do solo dificulta a oxigenação das raízes, favorece a ocorrência de doenças e compromete as operações no campo. Nessas condições, o tráfego de máquinas torna-se mais difícil, provocando atrasos na colheita, aumento dos custos operacionais e interferindo diretamente no planejamento das usinas.

Os impactos se estendem por toda a cadeia produtiva. Como o ATR determina a quantidade de açúcar recuperável por tonelada de cana, sua redução afeta diretamente a rentabilidade da operação, o rendimento industrial e a competitividade do setor.

“Produzir grande volume de cana já não é suficiente. O que determina o retorno econômico é a qualidade da matéria-prima. O ATR é o indicador que transforma produtividade em rentabilidade”, explica Tomazela.

Quando a concentração de sacarose é menor, a indústria precisa processar um volume maior de cana para produzir a mesma quantidade de açúcar ou etanol. Isso aumenta os custos industriais, reduz a eficiência operacional e pode comprometer os resultados econômicos tanto das usinas quanto dos produtores.

Manejo da maturação ganha importância diante da variabilidade climática

Diante desse cenário, cresce a importância de estratégias capazes de reduzir os efeitos da variabilidade climática sobre a maturação da cana e preservar o potencial de ATR.

No Centro-Sul, a maturação ocorre naturalmente entre o outono e o inverno, quando temperaturas mais amenas e menor disponibilidade hídrica favorecem o acúmulo de sacarose. Nesta safra, no entanto, as chuvas frequentes e a elevada umidade alteraram esse padrão, dificultando a evolução da maturação e, consequentemente, o acúmulo de ATR, tornando a definição da janela de colheita ainda mais complexa.

Para enfrentar esse desafio, o consultor da MS Fernandes Consultoria Agrícola, Michel da Silva Fernandes, destaca que o manejo da maturação deve fazer parte de uma estratégia integrada de produção, associada ao controle de plantas daninhas, pragas e doenças, ao manejo nutricional e à escolha adequada das variedades, com o objetivo de favorecer o acúmulo de sacarose e preservar o potencial de ATR.

Os maturadores podem ser utilizados em diferentes fases da safra. No início do ciclo, ajudam a reduzir o crescimento vegetativo. No meio da safra, favorecem a maturação em regiões com outono e inverno chuvosos. Já no final, contribuem para inibir a retomada do desenvolvimento da planta, preservando níveis elevados de sacarose por mais tempo e ampliando a flexibilidade para definir a melhor janela de colheita, mesmo em cenários de maior instabilidade climática.

Entre as tecnologias utilizadas nesse manejo está o maturador sistêmico RIPER, da IHARA, desenvolvido para auxiliar produtores e usinas no planejamento da maturação ao longo da safra. Utilizado no início, no meio ou no final do ciclo, o produto permite maior flexibilidade na definição da janela de colheita, possibilitando adequar a estratégia às condições climáticas e ao potencial de maturação dos canaviais.

Em condições favoráveis de manejo, o RIPER pode proporcionar incrementos de 4% a 8% no teor de ATR, elevando a produção de toneladas de açúcar por hectare (TAH) e a rentabilidade da operação.

Para Tomazela, em um cenário de maior variabilidade climática, preservar a qualidade da matéria-prima tornou-se tão importante quanto alcançar elevados índices de produtividade. “Hoje, o desafio não é apenas produzir mais cana, mas colher no momento certo. O planejamento da maturação, aliado ao uso estratégico de tecnologias, permite aproveitar melhor o potencial da lavoura, aumentar o rendimento industrial e reduzir os impactos provocados pelas oscilações do clima”, conclui.

Tensões no Mar Negro elevam incertezas para o mercado global de trigo

O aumento das tensões no Mar Negro trouxe novas incertezas para o mercado global de trigo, em um momento marcado por um balanço de oferta menos confortável entre os principais países exportadores. A escalada do conflito entre Rússia e Ucrânia voltou a colocar a logística de escoamento dos grãos da região no centro das preocupações, com impactos potenciais não apenas para o trigo, mas também para outros produtos agrícolas, como o milho.

De acordo com o Itaú BBA, a atenção do mercado se concentra especialmente no Mar de Azov, corredor estratégico para a exportação de trigo russo. A região possui papel fundamental no fluxo de embarques do país, e qualquer restrição à navegação, aumento dos custos de frete e seguro ou elevação da percepção de risco tende a ampliar a volatilidade das cotações internacionais.

O movimento ganhou relevância porque ocorre em um cenário de menor disponibilidade entre importantes exportadores. Nos Estados Unidos, a safra de trigo de inverno foi fortemente impactada pela seca registrada durante o ciclo produtivo. As projeções do Departamento de Agricultura dos Estados Unidos (USDA) indicam uma das menores colheitas desde 1970, estimada em cerca de 42 milhões de toneladas, uma redução significativa em relação à temporada anterior, com reflexos sobre os estoques finais. Apesar da melhora recente nas condições do trigo de primavera, essa recuperação não compensa integralmente as perdas observadas na produção de inverno.

Na União Europeia, o cenário também apresentou deterioração ao longo da temporada. Ondas de calor em importantes regiões produtoras reduziram o potencial das lavouras e levaram a revisões negativas para a safra. Países como França, Alemanha, Espanha e nações do Leste Europeu registraram perdas de produtividade, reduzindo a capacidade exportadora do bloco em relação às expectativas iniciais.

Outros fornecedores relevantes também enfrentam limitações. O Canadá apresenta redução de área plantada e expectativa de menor produção, enquanto a Argentina deve registrar retração em relação à temporada anterior. Dessa forma, embora os estoques globais ainda permaneçam elevados em termos absolutos, a disponibilidade efetiva de trigo entre os principais exportadores vem diminuindo gradualmente.

Nesse ambiente, a Rússia passou a ocupar uma posição ainda mais estratégica no abastecimento mundial. A expectativa segue sendo de uma safra robusta, favorecida pelas condições climáticas em importantes regiões produtoras. No entanto, o principal ponto de atenção do mercado deixou de ser a disponibilidade do cereal e passou a ser a capacidade logística de exportação. A dúvida central é se o país conseguirá escoar seus volumes de forma eficiente durante o período de maior concentração dos embarques, entre agosto e dezembro.

No Brasil, a nova safra de trigo avança para a reta final do plantio, com o mercado acompanhando de perto a evolução das condições climáticas e os impactos sobre produtividade e qualidade do cereal. O clima no Sul continuará sendo determinante para o desempenho das lavouras nos próximos meses, enquanto o cenário internacional seguirá influenciando as expectativas de preços e oportunidades de comercialização.

Foto: Meriu00e7 Tuna / Pexels.com

STF fecha cerco sobre compra de terras por empresas controladas por estrangeiros

por Henrique Costa de Seabra*

A aquisição de terras rurais por estrangeiros no Brasil voltou ao centro do debate jurídico e econômico após recente decisão do Supremo Tribunal Federal sobre o tema. A questão, no entanto, deve partir de uma premissa fundamental: a legislação brasileira não estabelece uma proibição absoluta à compra ou ao arrendamento de imóveis rurais por estrangeiros. O que existe é um regime jurídico de controle, com limites e condições específicas.

A Constituição Federal autoriza que a lei discipline e restrinja a aquisição e o arrendamento de propriedade rural por pessoas físicas ou jurídicas estrangeiras. Essa previsão decorre da natureza estratégica da terra rural, considerada um ativo sensível por sua relação direta com a soberania territorial, a segurança alimentar, a política agrária e o desenvolvimento nacional.

Na prática, a legislação brasileira admite a participação estrangeira em operações envolvendo imóveis rurais, mas impõe uma série de exigências. Entre elas estão autorizações prévias, limites de área, restrições em determinadas regiões, controles por município e obrigações específicas atribuídas aos cartórios de registro de imóveis.

Um dos pontos mais relevantes está na Lei nº 5.709/1971, que prevê a possibilidade de equiparação de empresas brasileiras controladas majoritariamente por capital estrangeiro a empresas estrangeiras. Isso significa que a simples constituição de uma pessoa jurídica no Brasil não afasta, por si só, a incidência das restrições legais aplicáveis à aquisição ou ao arrendamento de terras rurais por estrangeiros.

Foto: Caio Rosendo / Pexels.com

Esse foi justamente o núcleo das controvérsias analisadas pelo Supremo Tribunal Federal. Em abril de 2026, o STF concluiu o julgamento conjunto da ADPF 342 e da ACO 2.463 e, por unanimidade, confirmou a validade das restrições previstas na Lei nº 5.709/1971. Com isso, o Tribunal manteve o entendimento de que empresas brasileiras controladas por capital estrangeiro devem observar o mesmo regime jurídico aplicável às empresas estrangeiras quando pretendem adquirir ou arrendar imóveis rurais no país.

A decisão não criou um novo modelo regulatório. Seu principal efeito foi consolidar a interpretação de que o regime atualmente em vigor é compatível com a Constituição Federal. Além disso, o Supremo anulou parecer da Corregedoria-Geral da Justiça de São Paulo que dispensava cartórios paulistas de observar essas restrições em determinadas operações envolvendo capital estrangeiro, contribuindo para a uniformização nacional do tema.

Do ponto de vista prático, a decisão reforça a necessidade de cautela em operações imobiliárias rurais que envolvam capital estrangeiro. Investidores, empresas, advogados, cartórios e demais agentes do mercado devem avaliar previamente aspectos como a composição societária do comprador, a localização do imóvel, a extensão da área, os limites municipais, a eventual incidência de regras relativas à faixa de fronteira e a necessidade de autorização administrativa ou legislativa.

Assim, o julgamento pode ser compreendido como uma reafirmação de que o investimento estrangeiro em terras rurais é permitido no Brasil, desde que submetido a controles públicos. O STF adotou uma leitura que procura equilibrar abertura econômica e proteção de interesses estratégicos do Estado brasileiro, especialmente soberania nacional, segurança territorial, segurança alimentar e prevenção da concentração fundiária.

Em um cenário de crescente interesse global por ativos ligados à produção agrícola, energia, mineração e recursos naturais, a decisão oferece maior previsibilidade jurídica. Ao mesmo tempo, sinaliza que a entrada de capital estrangeiro no mercado de terras rurais continuará sujeita a limites, fiscalização e observância rigorosa da legislação brasileira.

*Advogado e doutorando em Direito Minerário e Ambiental pela PUC/SP.

Setor de produtos frescos acelera transformação no primeiro semestre

O primeiro semestre de 2026 consolidou uma mudança estratégica no setor brasileiro de frutas, flores, legumes, verduras e ovos (FFLVO). Pressionado pela necessidade de resolver perdas operacionais, alcançar eficiência logística e responder às mudanças no comportamento do consumidor, o segmento acelerou investimentos em inteligência comercial, inovação e conveniência, posicionando os produtos frescos como uma das principais alavancas de rentabilidade do varejo alimentar.

Encontros promovidos pela International Fresh Produce Association (IFPA) e debates em fóruns do setor evidenciaram uma nova visão sobre frutas, flores, legumes e verduras dentro dos supermercados. A categoria deixou de ser tratada apenas como uma seção operacional e passou a ocupar espaço estratégico para fidelização, diferenciação e geração de margem.

“Estamos vivendo uma mudança importante no setor”, afirma Valeska Ciré, representante no Brasil da IFPA. “O FFLVO deixou de ser visto apenas como categoria de abastecimento e passou a ocupar espaço estratégico dentro do varejo alimentar. Hoje existe compreensão clara de que o setor é fundamental para suprir as mudanças de comportamento do consumidor e suas demandas, refletindo no potencial de resultado no ponto de venda”.

O setor vem abandonando decisões baseadas apenas em experiência ou intuição, adotando ferramentas capazes de reduzir perdas e melhorar margem operacional. Estudos apresentados em eventos de negócios da IFPA apontam que varejistas que utilizam modelos preditivos conseguem reduzir perdas em até 25% e rupturas em até 30%—um ganho competitivo significativo em segmento historicamente pressionado por margens reduzidas.

Saudabilidade e conveniência: novas oportunidades

Outro destaque do primeiro semestre foi o fortalecimento da demanda por alimentos frescos associados à saudabilidade e praticidade. Produtos como frutas cortadas, saladas prontas, vegetais higienizados e itens prontos para consumo ganharam espaço nas discussões comerciais, abrindo novas oportunidades de valor agregado para produtores, indústria e varejo. “O consumidor mudou muito rapidamente. Existe demanda crescente por praticidade, saudabilidade e conveniência. Isso cria espaço para produtos de maior valor agregado e exige que toda a cadeia repense logística, exposição, comunicação e desenvolvimento de novos formatos de consumo”, destaca Ciré.

Foto: Jacqueline Goncalves / Pexels.com

A migração de consumidores para alimentos frescos e mais saudáveis, impulsionada por novas tendências de bem-estar e saúde, amplifica essa oportunidade de mercado para toda a cadeia produtiva.

O semestre também foi marcado pela ampliação do debate sobre rastreabilidade, sustentabilidade e integração da cadeia produtiva. A abertura de novos mercados internacionais e avanço de acordos comerciais colocaram pressão adicional sobre padrões de qualidade, logística e conformidade socioambiental. Simultaneamente, o consumidor brasileiro passou a exigir maior transparência sobre origem, produção e impacto ambiental dos alimentos.

Nos principais fóruns do setor, como o Fórum IFPA–FFLVO para Supermercados realizado durante a APAS Show 2026, especialistas reforçaram que supermercados com maior participação de produtos frescos podem alcançar até 15% mais lucro. Essa rentabilidade depende de três fatores críticos: controle operacional rigoroso, redução efetiva de perdas e maior colaboração entre fornecedores e varejo.

“A cadeia começa a entender que colaboração será essencial para enfrentar os próximos desafios,” afirma Ciré. “O produtor busca eficiência, o varejo quer reduzir perdas e o consumidor exige qualidade e conveniência. Quando esses elos trabalham de forma integrada, surgem oportunidades concretas de inovação e crescimento”.

Desafios climáticos e perspectivas para o segundo semestre

Além das transformações de consumo, o setor acompanha com atenção os efeitos climáticos previstos para o segundo semestre. A expectativa de intensificação do El Niño pode impactar oferta, produtividade e preços em algumas regiões produtoras, aumentando a necessidade de planejamento resiliente e inteligência operacional.

O setor de Frutas, Flores, Legumes, Verduras e Ovos (FFLVO) deve atravessar os próximos seis meses em um ambiente de crescimento seletivo de demanda, porém com forte pressão sobre margens, maior volatilidade de preços e risco climático elevado. Em frutas, legumes e verduras, o consumo tende a permanecer sustentado por saudabilidade, mas o consumidor seguirá sensível a preço, promoções e substituições entre itens, em um contexto de inflação elevada, juros altos e renda seletiva.

Apesar dos desafios, o Brasil possui enorme potencial para crescimento tanto no mercado interno quanto internacional. O evento The Brazil Conference & Expo, da IFPA, previsto para agosto, promete consolidar as tendências observadas e gerar novas oportunidades comerciais. O desafio agora é transformar esse potencial em uma cadeia mais eficiente, conectada e preparada para responder rapidamente às mudanças de consumo e mercado.

Grupo Labhoro: mais do que área, próxima safra será definida pela tecnologia e qualidade das decisões

Com uma visão ampla, integrada e multidimensional dos mercados agrícolas globais, o Grupo Labhoro acompanha simultaneamente o desenvolvimento da safra do Hemisfério Norte e a construção da safra brasileira 2026/27. Mais do que observar acontecimentos isolados, a empresa integra informações sobre clima, oferta e demanda, geopolítica, logística, macroeconomia e fluxo financeiro para compreender como esses fatores moldam o ambiente que antecede a próxima safra sul-americana.

Nesse contexto, os levantamentos mais recentes do USDA indicam que 67% das lavouras de milho e 66% das lavouras de soja nos Estados Unidos encontram-se classificadas entre boas e excelentes, corroborando um cenário até então favorável para o potencial produtivo da safra norte-americana.

Paralelamente, há meses a equipe de Inteligência de Mercado da Labhoro acompanha indicadores como o U.S. Drought Monitor, mapas de anomalias de temperatura, precipitação e umidade do solo, alertando seus clientes para a possibilidade de temperaturas acima da média histórica, episódios de estresse térmico e restrição de chuvas em importantes regiões produtoras dos Estados Unidos, da Europa e de partes do Canadá.

Embora estes indicadores de lavoura sustentem uma perspectiva favorável para a safra norte-americana, a evolução das áreas afetadas por temperaturas acima da média histórica e chuvas restritas já exige maior atenção dos participantes do mercado. E é exatamente isso que vem acontecendo: uma transição sendo construída através de especulações climáticas. 

Caso as condições climáticas persistam ou se intensifiquem nas próximas semanas, parte do potencial produtivo das lavouras é impactado, influenciando a percepção de risco dos agentes de mercado e ampliando a volatilidade das commodities agrícolas.

Para a Labhoro, esse acompanhamento vai muito além da safra norte-americana. O comportamento das lavouras nos Estados Unidos, aliado às condições produtivas observadas na Europa e em partes do Canadá, contribui para formar o ambiente de mercado que antecede a construção da próxima safra sul-americana. Muito antes do início do plantio, decisões relacionadas ao crédito, aquisição de insumos, formação do pacote tecnológico, comercialização, gestão de riscos e planejamento financeiro já vêm sendo tomadas pelas famílias produtoras e terão influência direta sobre o desempenho da próxima temporada.

Enquanto parte do mercado acompanha a evolução da área cultivada como principal indicador para estimar o potencial da safra brasileira de soja 2026/27, o Grupo Labhoro direciona sua atenção para uma variável que considera ainda mais determinante para o desempenho da próxima temporada: a intensidade tecnológica que sustentará essa área e a qualidade das decisões estratégicas tomadas ao longo de todo o ciclo produtivo.

Na avaliação do grupo, a evolução da área plantada continuará sendo um importante indicador para a formação da oferta e, consequentemente, para a dinâmica de precificação das commodities agrícolas. Entretanto, analisar exclusivamente o crescimento ou não da área poderá levar o mercado a uma leitura incompleta do cenário que está sendo construído para a próxima safra.

Mais do que discutir sobre a área a ser cultivada, será necessário compreender como a gestão será conduzida. É justamente nesse ponto que a Labhoro identifica um dos principais desafios para a temporada 2026/27.

Área deverá continuar crescendo, mas em um novo ambiente econômico

Os levantamentos realizados pela mesa de inteligência do Grupo Labhoro nas principais regiões produtoras indicam que, neste momento, não há evidências de uma retração estrutural da área nacional destinada ao cultivo de soja.

A projeção preliminar da empresa aponta para uma área próxima de 49,1 milhões de hectares, sustentada principalmente pela continuidade da abertura de novas fronteiras agrícolas e pela incorporação gradual de novas áreas produtivas ao sistema agrícola brasileiro.

Ao mesmo tempo, a empresa observa um movimento consistente de readequação econômica dos contratos de arrendamento. Em diversas regiões do país, produtores vêm renegociando contratos firmados em um contexto econômico completamente diferente daquele vivido atualmente. Custos de produção mais elevados, mudanças na relação de troca, maior seletividade do crédito e margens significativamente mais estreitas fizeram com que muitos contratos deixassem de apresentar sustentabilidade econômica.

Em alguns casos ocorre a devolução de áreas e em outros se observa um processo intenso de renegociação dos valores de arrendamento, em uma tentativa de tornar a atividade economicamente viável.

Na avaliação da Labhoro, esse movimento representa muito mais uma adaptação à nova realidade econômica do agronegócio do que um processo consistente de redução da área cultivada no país.

Tecnologia aplicada deverá ser o principal diferencial da próxima safra

Na avaliação do Grupo Labhoro, a principal variável da safra 2026/27 não será apenas o tamanho da área cultivada, mas a intensidade tecnológica empregada ao longo de todo o ciclo produtivo.

Historicamente, o crescimento da produção brasileira esteve associado tanto à expansão territorial quanto à incorporação de tecnologias capazes de elevar a produtividade das lavouras. Entretanto, o atual ambiente econômico impõe uma nova realidade aos produtores. Margens mais apertadas, custos crescentes, juros altos, maior seletividade na concessão de crédito tornam as decisões sobre investimento cada vez mais criteriosas.

Nesse cenário, o desafio deixa de ser apenas produzir mais. Passa a ser produzir melhor, utilizando os recursos disponíveis de forma estratégica e economicamente eficiente.

Segundo a Labhoro, observa-se um movimento crescente de racionalização dos investimentos em diversas regiões produtoras. A preocupação não está apenas na quantidade de tecnologia utilizada, mas também na qualidade das decisões relacionadas ao pacote tecnológico que será adotado.

Em algumas propriedades, essa estratégia poderá resultar na redução da população de plantas, em ajustes na adubação, na postergação de investimentos, na escolha de materiais genéticos mais compatíveis com a realidade econômica de cada região ou mesmo em alterações no manejo fitossanitário. Em outras, produtores poderão optar por manter elevados níveis tecnológicos justamente para preservar o potencial produtivo e diluir custos fixos.

Essa heterogeneidade torna a leitura da próxima safra muito mais complexa do que simplesmente analisar o crescimento da área cultivada.

Para a Labhoro, dois produtores com a mesma área podem obter resultados completamente distintos em função das decisões tomadas antes e durante o desenvolvimento das lavouras.

É justamente essa diferença na intensidade tecnológica e na gestão da propriedade que deverá explicar boa parte da variabilidade de produtividade observada entre regiões e sistemas produtivos na safra 2026/27.

Crédito mais seletivo exige planejamento

Outro fator que merece atenção é o ambiente financeiro. Nos últimos anos, o produtor rural passou a conviver com uma realidade bastante diferente daquela observada durante o período de juros historicamente baixos. O aumento do custo do capital elevou significativamente o peso das despesas financeiras dentro do custo de produção, tornando o planejamento ainda mais relevante.

Além disso, observa-se um mercado de crédito mais seletivo. Instituições financeiras, tradings, cooperativas e fornecedores passaram a ampliar seus critérios de avaliação de risco, exigindo maior capacidade de gestão, planejamento financeiro e organização das informações por parte dos produtores.

Na avaliação da Labhoro, esse novo ambiente não deverá reduzir apenas o acesso aos recursos financeiros. Ele também tende a influenciar diretamente o nível tecnológico empregado nas lavouras, especialmente entre produtores com maior restrição de capital.

Ao mesmo tempo, produtores que conseguiram preservar liquidez, planejamento e capacidade de investimento poderão transformar esse cenário em vantagem competitiva, mantendo elevados níveis tecnológicos e capturando ganhos de produtividade em relação à média do mercado.

Mais uma vez, a diferença não estará necessariamente na área cultivada, mas na qualidade das decisões tomadas ao longo de todo o processo produtivo.

Gestão passa a ser tão importante quanto produzir

Na avaliação do Grupo Labhoro, a agricultura brasileira entra em uma nova fase. Se durante muitos anos o crescimento da produção esteve fortemente associado à expansão da área e ao avanço tecnológico praticamente uniforme, o cenário atual exige uma combinação muito mais sofisticada entre gestão financeira, inteligência de mercado, mitigação de riscos, planejamento comercial, eficiência operacional e tecnologia.

Nesse ambiente, produzir bem continuará sendo indispensável. Mas produzir com estratégia, disciplina financeira e capacidade de adaptação às mudanças de mercado poderá representar o verdadeiro diferencial competitivo da próxima safra.

É justamente essa combinação entre tecnologia, gestão e tomada de decisão que, na visão da Labhoro, deverá definir os resultados econômicos da safra brasileira 2026/27.

Entretanto, mesmo as melhores decisões de gestão precisam conviver com fatores que escapam ao controle do produtor. É nesse momento que o monitoramento contínuo do ambiente climático e geopolítico global ganha importância crescente na construção dos cenários de mercado.

Climatologia continua sendo uma das principais variáveis da próxima safra

Embora a construção da safra brasileira ainda esteja em sua fase inicial, o cenário climático permanece entre as principais variáveis monitoradas pela mesa de Inteligência de Mercado do Grupo Labhoro.

Esse acompanhamento não se restringe ao território brasileiro. A equipe monitora continuamente a evolução das condições climáticas no Hemisfério Norte, especialmente nos Estados Unidos, além de importantes regiões produtoras da Europa e de partes do Canadá, avaliando indicadores como o U.S. Drought Monitor, mapas de anomalias de temperatura, precipitação, umidade do solo e previsões climáticas de curto, médio e longo prazo.

Esse trabalho permitiu à Labhoro alertar seus clientes, ainda nos últimos meses, para a possibilidade de temperaturas acima da média histórica, restrição de chuvas e episódios de estresse térmico em importantes regiões produtoras do Hemisfério Norte, fatores que permanecem sendo acompanhados diariamente pela equipe.

Mais do que avaliar o impacto agronômico dessas condições, a empresa acompanha como esses eventos alteram a percepção de risco dos participantes do mercado, influenciando o comportamento dos fundos de investimento, das tradings, da indústria e dos agentes financeiros.

Na avaliação da Labhoro, compreender essa dinâmica é tão importante quanto acompanhar a evolução das lavouras.

El Niño no radar

Além das condições observadas no Hemisfério Norte, outro fator acompanhado permanentemente pela equipe de Inteligência de Mercado é a evolução dos fenômenos climáticos associados ao Oceano Pacífico.

Embora ainda exista elevado grau de incerteza sobre o comportamento climático durante o desenvolvimento da safra sul-americana, qualquer alteração no padrão oceânico-atmosférico poderá modificar significativamente o regime de chuvas, a distribuição das temperaturas e o potencial produtivo das principais regiões agrícolas brasileiras.

Para a Labhoro, mais importante do que antecipar um fenômeno climático é acompanhar continuamente sua evolução, atualizando cenários à medida que novas informações são incorporadas ao mercado.

Essa leitura dinâmica permite que produtores, cooperativas, tradings, agroindústrias e demais participantes da cadeia ajustem suas estratégias comerciais e de gestão de risco de forma mais eficiente.

Geopolítica continua influenciando o mercado das commodities

Outro componente que permanece no radar da Labhoro é o ambiente geopolítico internacional.

Nos últimos anos, conflitos armados, restrições logísticas, sanções econômicas, alterações em corredores marítimos e mudanças nas relações comerciais entre países demonstraram que o mercado agrícola responde cada vez mais rapidamente aos riscos globais.

Mais recentemente, a intensificação dos ataques na região de Odessa e do Mar Negro, os riscos envolvendo importantes corredores marítimos internacionais, incluindo o Estreito de Ormuz, além das preocupações climáticas observadas nos Estados Unidos, Europa e Canadá, reforçaram a percepção de risco dos agentes financeiros.

Em diversos momentos, esses fatores provocam movimentos relevantes nos mercados futuros antes mesmo que ocorram alterações concretas na oferta ou na demanda mundial.

Na avaliação da Labhoro, compreender esse ambiente tornou-se indispensável para qualquer estratégia de comercialização e gestão de risco.

Foto: Hugo Magalhães / Pexels.com

Mercado negocia expectativas, risco e percepção

Ao contrário da percepção de parte dos participantes, os preços das commodities agrícolas não refletem apenas a realidade presente das lavouras.

Os mercados negociam expectativas, cenários, probabilidades e principalmente percepção de risco. Por esse motivo, mudanças nas condições climáticas, tensões geopolíticas, alterações na política monetária, oscilações cambiais ou movimentos dos fundos de investimento frequentemente antecipam variações de preços muito antes que seus efeitos sejam observados na produção agrícola.

Segundo a Labhoro, interpretar corretamente esses sinais tornou-se uma das principais vantagens competitivas para empresas, cooperativas, distribuidores, agroindústrias e produtores rurais. É justamente essa integração entre fundamentos, climatologia, geopolítica, fluxo financeiro e inteligência de mercado que sustenta as análises desenvolvidas pela empresa.

Fator humano continua sendo decisivo

Mesmo diante do avanço tecnológico observado na agricultura brasileira, a próxima safra continuará sendo fortemente influenciada pelas decisões humanas.

A escolha do pacote tecnológico, o momento de comercialização, a contratação de operações de hedge, a gestão financeira, o planejamento tributário, o acesso ao crédito, a formação das equipes e a capacidade de adaptação às mudanças de mercado continuarão exercendo influência direta sobre os resultados econômicos da atividade.

Na visão da Labhoro, tecnologia produz eficiência. Gestão produz competitividade, mas são as decisões tomadas diariamente pelos produtores e gestores que transformam potencial produtivo em resultado econômico.

Todo esse conjunto de fatores reforça uma conclusão importante: estimar a próxima safra brasileira exige muito mais do que projetar área cultivada ou produtividade potencial.

É necessário compreender como clima, tecnologia, crédito, geopolítica, fluxo financeiro, comportamento dos agentes econômicos e qualidade da gestão interagem na formação do ambiente de mercado.

É justamente essa visão integrada que sustenta as projeções e análises desenvolvidas pelo Grupo Labhoro para a safra brasileira 2026/27.

Projeções preliminares indicam crescimento da produção, mas cenário permanece dinâmico

Com base nos levantamentos realizados até o momento, o Grupo Labhoro projeta que a safra brasileira de soja 2026/27 deverá registrar novo crescimento de produção, sustentado principalmente pela continuidade da expansão da área cultivada e pelo elevado potencial produtivo da agricultura brasileira.

Entretanto, a empresa ressalta que esta é uma projeção preliminar, construída a partir das informações atualmente disponíveis. Ao longo dos próximos meses, fatores como comportamento climático, intensidade tecnológica empregada nas lavouras, disponibilidade de crédito, dinâmica dos mercados internacionais, geopolítica, custos de produção e decisões de gestão poderão alterar o potencial produtivo inicialmente estimado.

Na avaliação da Labhoro, a próxima safra deverá ser acompanhada de forma ainda mais dinâmica do que em anos anteriores, exigindo atualização permanente dos cenários e rápida capacidade de adaptação por parte dos agentes da cadeia do agronegócio.

Mais do que buscar respostas definitivas neste momento, o mercado deverá acompanhar continuamente a evolução dos indicadores que efetivamente determinarão o comportamento da produção brasileira ao longo da temporada.

Visão da Labhoro

Para o Grupo Labhoro, a safra brasileira começa muito antes da entrada das máquinas no campo. Ela começa quando produtores, cooperativas, distribuidores, agroindústrias, tradings e instituições financeiras iniciam suas decisões de crédito, comercialização, aquisição de insumos, definição do pacote tecnológico, gestão financeira e mitigação de riscos.

Começa também na leitura dos sinais emitidos pelos mercados internacionais, pela climatologia, pela geopolítica, pela macroeconomia e pelo comportamento dos agentes financeiros.

Por isso, estimar uma safra exige muito mais do que projetar área plantada ou produtividade potencial. Exige compreender como todos esses fatores interagem entre si e influenciam o ambiente de decisão ao longo de todo o ciclo produtivo.

Na visão da Labhoro, a agricultura moderna deixou de ser definida apenas pelo que acontece dentro da porteira. Hoje, competitividade também depende da capacidade de interpretar informações, antecipar tendências, gerenciar riscos e transformar inteligência em estratégia.

É justamente essa abordagem que orienta o trabalho da empresa há mais de três décadas, acompanhando diariamente os mercados agrícolas nacionais e internacionais para apoiar decisões mais seguras, consistentes e sustentáveis em toda a cadeia do agronegócio.

Conab estima safra de grãos em mais de 360 milhões de toneladas

A produção de grãos da safra 2025/26 está estimada em 360,1 milhões de toneladas, volume 2,2% superior ao registrado na temporada passada, o que representa um acréscimo de 7,8 milhões de toneladas de grãos a serem colhidos. O resultado reflete a maior área destinada para o cultivo de grãos no país, projetada em 83,5 milhões de hectares, enquanto a produtividade média nacional das lavouras deve se manter estável, prevista em 4.311 quilos por hectare. Os dados estão no 10º Levantamento da Safra de Grãos 2025/26, divulgado pela Companhia Nacional de Abastecimento (Conab).

A colheita das três safras de milho no atual ciclo está estimada em 141,7 milhões de toneladas, volume 0,4% superior ao ciclo passado. A primeira safra do cereal já está quase toda colhida, e a produção está estimada em 29,6 milhões de toneladas. Já na segunda safra do grão, a colheita atinge 38,9% da área destinada para cultura, índice inferior à média dos últimos 5 anos. Principal produtor do grão, Mato Grosso registrou condições climáticas favoráveis durante o ciclo, proporcionando um bom desenvolvimento da segunda safra de milho. Já em Goiás, Minas Gerais e Piauí os veranicos ocorridos em abril e maio influenciaram no desempenho da cultura. Neste cenário, a Conab espera que sejam colhidas 109,43 milhões de toneladas na segunda safra do cereal. Para a terceira safra, espera-se uma produção de 2,7 milhões de toneladas. No momento, as baixas precipitações que vêm ocorrendo, especialmente em Sergipe e Alagoas, trazem reflexos à evolução das lavouras.

O algodão tem produção prevista em 4,06 milhões de toneladas de pluma, com 8,1% da área já colhida, 78,4% em maturação e 13,5% em formação de maçãs. As boas condições climáticas favorecem o bom desenvolvimento das lavouras, refletindo em um ganho na produtividade de 2,8% em relação à safra 2024/25. Essa melhora no desempenho médio das lavouras compensou a diminuição em 3,2% na área plantada, que neste ciclo foi próximo a 2 milhões de hectares.

Com colheita finalizada, a soja alcança uma produção de 180,6 milhões de toneladas, avanço de 5,3% em relação à safra passada, resultado do aumento de 2,7% na área cultivada, aliado ao bom pacote tecnológico utilizado pelos produtores, e às condições climáticas favoráveis. O arroz também tem colheita encerrada e apresenta uma produção de 11,1 milhões de toneladas, 13,1% abaixo do volume produzido na safra passada, reflexo de uma menor área destinada ao produto. No caso do feijão, a produção total estimada é de 3 milhões de toneladas, 1,4% inferior ao ciclo anterior. Mesmo com a redução prevista para estes dois importantes produtos para o consumo dos brasileiros, o volume a ser colhido garante o abastecimento no mercado doméstico.

Já o trigo, produto de destaque entre as culturas de inverno, se encontra em fase final de plantio. A expectativa da Conab é de uma redução de 23,5% no volume a ser colhido, estimado em 6 milhões de toneladas. O resultado reflete tanto a menor área destinada ao cereal como a expectativa de uma menor produtividade média a ser registrada nas lavouras neste ciclo.

Mercado

Neste 10º levantamento, a Companhia ajustou as estimativas para o estoque de passagem de milho na safra 2025/26, uma vez que a produção total do cereal foi reajustada para 141,7 milhões de toneladas. Com isso, a nova expectativa é de um estoque próximo a 14,5 milhões de toneladas em 31 de janeiro de 2027. A atualização da safra de algodão também possibilitou ajustes na expectativa de exportação da fibra, podendo chegar a 3,38 milhões de toneladas, resultando em um estoque final de 2,67 milhões de toneladas.

No caso da soja, o estoque final foi ajustado para 8,8 milhões de toneladas, diante um aumento no processamento do grão e das exportações, estimadas em julho em 62,57 milhões de toneladas e 116,3 milhões de toneladas respectivamente.

Foto: Melquizedeque Almeida / Pexels.com