Guerra no Oriente Médio acelera migração para ativos estratégicos e países como o Brasil podem virar alvo de investimentos, dizem especialistas

A escalada das tensões no Oriente Médio não impacta apenas o preço do petróleo. Ela altera fluxos comerciais globais, aumenta a percepção de risco e passa a fazer parte das discussões estratégicas de conselhos de administração, fundos de investimento e mesas de negociação de fusões e aquisições.

Ainda assim, os dados mostram que a incerteza geopolítica não tem sido suficiente para paralisar o mercado. O capital continua circulando, mas de outra forma, segundo especialistas. Ainda mais seletiva, priorizando geografia, economia e setores considerados resilientes, além de ativos capazes de atravessar cenários de maior volatilidade. Prova disso é que, no primeiro trimestre de 2026, as operações globais de fusões e aquisições não apresentaram queda; pelo contrário: somaram US$ 861 bilhões, registrando o melhor início de ano para o mercado desde 2021.

“Em momentos de tensão geopolítica, o investidor deixa de perseguir apenas crescimento e passa a buscar proteção. Mas o movimento de alocação de capital continua. Contudo, ele se reorganiza, procura ativos ligados à segurança energética, produção de alimentos, infraestrutura e recursos naturais”, afirma Jefferson Nesello, sócio-fundador e diretor da Zaxo, boutique de M&A.

Segundo relatório da Aon, elaborado em parceria com a TTR Data e a Datasite, o Brasil registrou 256 operações de fusões e aquisições no primeiro trimestre de 2026, uma queda de 43% em relação ao mesmo período do ano anterior. Apesar da redução no número de negócios, o valor agregado das transações saltou 114%, alcançando US$ 17,7 bilhões.

“O crescimento de 114% no valor das operações de M&A mostra que o capital continua disposto a investir, mas de forma mais concentrada e seletiva. O investidor global está buscando ativos resilientes, capazes de atravessar ciclos de turbulência”, diz o diretor da Zaxo.

E é justamente nesse cenário de reacomodação global do capital que o Brasil ganha relevância, cada vez mais como uma alternativa estratégica e não apenas como um mercado emergente. “Enquanto parte do mundo convive com conflitos armados, disputas comerciais e riscos crescentes de interrupção de cadeias produtivas, o país reúne atributos que se tornaram escassos: disponibilidade de recursos naturais, capacidade energética e estabilidade institucional relativa quando comparada a outras regiões”, afirma Nesello.

Na avaliação do executivo, a combinação desses fatores tende a fortalecer o papel do Brasil como destino de investimentos estratégicos. “Nesse contexto, setores ligados à energia, infraestrutura, agronegócio e recursos naturais passam a ocupar posição privilegiada nas decisões de alocação de capital”, destaca.

O setor de energia é um dos exemplos mais evidentes. Em meio às preocupações globais sobre o fornecimento de petróleo, empresas internacionais têm ampliado sua atenção ao Brasil. Em março de 2026, a Shell afirmou enxergar uma “enorme oportunidade” para investimentos no petróleo brasileiro justamente em razão da estabilidade do país em comparação a outras regiões produtoras. A companhia destacou que a produção nacional ganha importância à medida que compradores globais buscam reduzir sua dependência do Oriente Médio.

A relevância estratégica da América do Sul também aparece nos números. Em 2026, Brasil, Guiana e outros produtores da região ampliaram sua participação no abastecimento global em um momento de redução da oferta oriunda do Oriente Médio. A reorganização do mercado global de energia já produz reflexos concretos. Desde 2021, as exportações brasileiras de petróleo cresceram 71%, e o país embarcou mais de 361 milhões de barris apenas nos cinco primeiros meses de 2026. Em meio às restrições de oferta provocadas pela crise no Oriente Médio, Brasil e Guiana responderam por grande parte do aumento das exportações sul-americanas, transformando a região em uma das principais alternativas ao petróleo oriundo do Golfo Pérsico.

O executivo conclui: “A guerra no Oriente Médio está acelerando uma reorganização dos fluxos globais de capital. E o Brasil precisa aproveitar essa janela. O desafio agora é transformar essa vantagem potencial em atração efetiva de investimentos. Quem conseguir se posicionar melhor durante essa reconfiguração global tende a colher os resultados por muitos anos”.

Foto: Ibrahim Bashr / Pexels.com

Milho ganha força, enquanto soja espera por novos sinais de demanda no mercado internacional

Enquanto o milho começa a encontrar espaço para uma recuperação no mercado internacional, a soja ainda enfrenta um obstáculo conhecido: a demanda. Os dados de oferta e demanda divulgados pelo Departamento de Agricultura dos Estados Unidos (USDA) em agosto mostram uma mudança importante no equilíbrio entre os dois grãos. No milho, estoques menores aumentam a sensibilidade do mercado a novas perdas de produção ou surpresas na demanda. Na soja, o aumento da oferta americana mantém os preços mais dependentes de novos estímulos, especialmente das compras chinesas.

No Brasil, porém, o comportamento das bolsas internacionais é apenas parte da formação dos preços, que também depende de câmbio, prêmios e demanda.

Soja ainda depende da demanda

Na soja, a produtividade americana foi revisada de 59,40 para 59,07 sacas por hectare, mas a área colhida aumentou 1,7%, para 34,72 milhões de hectares. Com isso, a produção chegou a 122,99 milhões de toneladas, acima das 121,8 milhões esperadas pelo mercado. Os estoques finais ficaram em 8,71 milhões de toneladas, enquanto a previsão de importação da China permaneceu em 115 milhões de toneladas. 

Para Isabella Pliego, analista de inteligência e estratégia da Biond Agro, o aumento da oferta americana reduz o espaço para uma alta mais consistente. “O que trava a soja hoje é demanda. O esmagamento maior sustenta farelo e óleo, mas não resolve o excedente de grão que precisa sair dos Estados Unidos”, afirma. 

A produção brasileira de soja para 2026/27 permanece projetada em 186 milhões de toneladas. Nesse cenário, o mercado passa a depender de novos sinais de demanda chinesa ou de perdas mais significativas nas lavouras americanas para ganhar sustentação.

Milho tem estoques mais apertados

No milho, a combinação entre exportações maiores e estoques menores mudou a percepção do mercado. As exportações americanas para 2025/26 subiram de 84,46 milhões para 86,36 milhões de toneladas, enquanto os estoques de passagem recuaram de 51,31 milhões para 49,40 milhões. Para 2026/27, os estoques finais foram projetados em 41,98 milhões de toneladas, queda de 7,65%. 

“A relação estoque/uso americana saiu do cenário mais  confortável e entrou em patamar justo, e assim o mercado começa a precificar risco: com pouco colchão, qualquer problema de clima ou surpresa de demanda gera reação de preço desproporcional ao tamanho do dado”, explica Isabella. 

Apesar da produção americana continuar elevada, em 406,75 milhões de toneladas, o menor volume disponível reduz a margem para novas perdas de produtividade ou aumento das exportações. A relação estoque/uso caiu de 11,01% para 10,12%, reforçando a mudança no balanço do cereal.

Câmbio segue decisivo para o produtor

No mercado brasileiro, os efeitos desse cenário ainda dependem de fatores domésticos. A projeção de estoques finais de milho para 2026/27 caiu de 11,1 milhões para 10,1 milhões de toneladas, enquanto o consumo interno subiu de 98 milhões para 100 milhões de toneladas. 

Para Isabella, a movimentação internacional precisa ser analisada em conjunto com as condições do mercado brasileiro. “Câmbio, prêmios da soja e exportações brasileiras de grãos continuam definindo quanto do movimento externo chega ao produtor. No milho, o consumo doméstico brasileiro também ganha importância”, afirma. 

O cenário desenhado pelos dados do USDA coloca milho e soja em momentos distintos. Enquanto o cereal passa a operar com menor margem de segurança nos estoques americanos e fica mais sensível a fatores como clima e demanda, a soja ainda precisa de novos estímulos para reduzir a pressão provocada pela oferta. Para o mercado brasileiro, a combinação entre esses fatores externos e as condições domésticas será determinante para definir os próximos movimentos de preços.

USDA favorece milho e deixa soja sem força para sustentar alta

O relatório de agosto do Departamento de Agricultura dos Estados Unidos (USDA) mudou o humor do mercado agrícola nesta semana. Enquanto a soja recebeu sinais mistos, o milho ganhou força após a redução da produtividade americana e a queda dos estoques finais, cenário que aumentou a percepção de aperto na oferta e ajudou a sustentar as cotações em Chicago e na B3.

Na soja, a queda da produtividade acabou neutralizada pelo aumento da área colhida e da produção nos Estados Unidos. “Produtividade menor é positiva, mas área maior, produção maior e estoques acima do esperado neutralizam boa parte desse efeito”, afirma Yedda Monteiro, analista de inteligência e estratégia da Biond Agro. Segundo ela, a manutenção das importações chinesas em 115 milhões de toneladas também limitou uma reação mais forte dos preços.

O milho apresentou leitura mais favorável. As exportações americanas subiram e os estoques finais recuaram, deixando o balanço mais apertado. “A relação estoque sobre uso caiu de 11% para 10,12%. Isso significa um balanço americano de milho mais apertado”, diz Yedda. Para a analista, esse foi o dado mais relevante do relatório.

Para o produtor brasileiro, a orientação segue cautelosa. Na soja, novos sinais de demanda chinesa ou perdas adicionais na safra americana seriam necessários para sustentar altas mais consistentes. No milho, o fundamento melhorou, mas câmbio, prêmio e ritmo das exportações continuam sendo determinantes para o preço recebido no mercado doméstico.

Foto: Tom Fisk / Pexels.com

Tensões no Mar Negro elevam incertezas para o mercado global de trigo

O aumento das tensões no Mar Negro trouxe novas incertezas para o mercado global de trigo, em um momento marcado por um balanço de oferta menos confortável entre os principais países exportadores. A escalada do conflito entre Rússia e Ucrânia voltou a colocar a logística de escoamento dos grãos da região no centro das preocupações, com impactos potenciais não apenas para o trigo, mas também para outros produtos agrícolas, como o milho.

De acordo com o Itaú BBA, a atenção do mercado se concentra especialmente no Mar de Azov, corredor estratégico para a exportação de trigo russo. A região possui papel fundamental no fluxo de embarques do país, e qualquer restrição à navegação, aumento dos custos de frete e seguro ou elevação da percepção de risco tende a ampliar a volatilidade das cotações internacionais.

O movimento ganhou relevância porque ocorre em um cenário de menor disponibilidade entre importantes exportadores. Nos Estados Unidos, a safra de trigo de inverno foi fortemente impactada pela seca registrada durante o ciclo produtivo. As projeções do Departamento de Agricultura dos Estados Unidos (USDA) indicam uma das menores colheitas desde 1970, estimada em cerca de 42 milhões de toneladas, uma redução significativa em relação à temporada anterior, com reflexos sobre os estoques finais. Apesar da melhora recente nas condições do trigo de primavera, essa recuperação não compensa integralmente as perdas observadas na produção de inverno.

Na União Europeia, o cenário também apresentou deterioração ao longo da temporada. Ondas de calor em importantes regiões produtoras reduziram o potencial das lavouras e levaram a revisões negativas para a safra. Países como França, Alemanha, Espanha e nações do Leste Europeu registraram perdas de produtividade, reduzindo a capacidade exportadora do bloco em relação às expectativas iniciais.

Outros fornecedores relevantes também enfrentam limitações. O Canadá apresenta redução de área plantada e expectativa de menor produção, enquanto a Argentina deve registrar retração em relação à temporada anterior. Dessa forma, embora os estoques globais ainda permaneçam elevados em termos absolutos, a disponibilidade efetiva de trigo entre os principais exportadores vem diminuindo gradualmente.

Nesse ambiente, a Rússia passou a ocupar uma posição ainda mais estratégica no abastecimento mundial. A expectativa segue sendo de uma safra robusta, favorecida pelas condições climáticas em importantes regiões produtoras. No entanto, o principal ponto de atenção do mercado deixou de ser a disponibilidade do cereal e passou a ser a capacidade logística de exportação. A dúvida central é se o país conseguirá escoar seus volumes de forma eficiente durante o período de maior concentração dos embarques, entre agosto e dezembro.

No Brasil, a nova safra de trigo avança para a reta final do plantio, com o mercado acompanhando de perto a evolução das condições climáticas e os impactos sobre produtividade e qualidade do cereal. O clima no Sul continuará sendo determinante para o desempenho das lavouras nos próximos meses, enquanto o cenário internacional seguirá influenciando as expectativas de preços e oportunidades de comercialização.

Foto: Meriu00e7 Tuna / Pexels.com

Grupo Labhoro: mais do que área, próxima safra será definida pela tecnologia e qualidade das decisões

Com uma visão ampla, integrada e multidimensional dos mercados agrícolas globais, o Grupo Labhoro acompanha simultaneamente o desenvolvimento da safra do Hemisfério Norte e a construção da safra brasileira 2026/27. Mais do que observar acontecimentos isolados, a empresa integra informações sobre clima, oferta e demanda, geopolítica, logística, macroeconomia e fluxo financeiro para compreender como esses fatores moldam o ambiente que antecede a próxima safra sul-americana.

Nesse contexto, os levantamentos mais recentes do USDA indicam que 67% das lavouras de milho e 66% das lavouras de soja nos Estados Unidos encontram-se classificadas entre boas e excelentes, corroborando um cenário até então favorável para o potencial produtivo da safra norte-americana.

Paralelamente, há meses a equipe de Inteligência de Mercado da Labhoro acompanha indicadores como o U.S. Drought Monitor, mapas de anomalias de temperatura, precipitação e umidade do solo, alertando seus clientes para a possibilidade de temperaturas acima da média histórica, episódios de estresse térmico e restrição de chuvas em importantes regiões produtoras dos Estados Unidos, da Europa e de partes do Canadá.

Embora estes indicadores de lavoura sustentem uma perspectiva favorável para a safra norte-americana, a evolução das áreas afetadas por temperaturas acima da média histórica e chuvas restritas já exige maior atenção dos participantes do mercado. E é exatamente isso que vem acontecendo: uma transição sendo construída através de especulações climáticas. 

Caso as condições climáticas persistam ou se intensifiquem nas próximas semanas, parte do potencial produtivo das lavouras é impactado, influenciando a percepção de risco dos agentes de mercado e ampliando a volatilidade das commodities agrícolas.

Para a Labhoro, esse acompanhamento vai muito além da safra norte-americana. O comportamento das lavouras nos Estados Unidos, aliado às condições produtivas observadas na Europa e em partes do Canadá, contribui para formar o ambiente de mercado que antecede a construção da próxima safra sul-americana. Muito antes do início do plantio, decisões relacionadas ao crédito, aquisição de insumos, formação do pacote tecnológico, comercialização, gestão de riscos e planejamento financeiro já vêm sendo tomadas pelas famílias produtoras e terão influência direta sobre o desempenho da próxima temporada.

Enquanto parte do mercado acompanha a evolução da área cultivada como principal indicador para estimar o potencial da safra brasileira de soja 2026/27, o Grupo Labhoro direciona sua atenção para uma variável que considera ainda mais determinante para o desempenho da próxima temporada: a intensidade tecnológica que sustentará essa área e a qualidade das decisões estratégicas tomadas ao longo de todo o ciclo produtivo.

Na avaliação do grupo, a evolução da área plantada continuará sendo um importante indicador para a formação da oferta e, consequentemente, para a dinâmica de precificação das commodities agrícolas. Entretanto, analisar exclusivamente o crescimento ou não da área poderá levar o mercado a uma leitura incompleta do cenário que está sendo construído para a próxima safra.

Mais do que discutir sobre a área a ser cultivada, será necessário compreender como a gestão será conduzida. É justamente nesse ponto que a Labhoro identifica um dos principais desafios para a temporada 2026/27.

Área deverá continuar crescendo, mas em um novo ambiente econômico

Os levantamentos realizados pela mesa de inteligência do Grupo Labhoro nas principais regiões produtoras indicam que, neste momento, não há evidências de uma retração estrutural da área nacional destinada ao cultivo de soja.

A projeção preliminar da empresa aponta para uma área próxima de 49,1 milhões de hectares, sustentada principalmente pela continuidade da abertura de novas fronteiras agrícolas e pela incorporação gradual de novas áreas produtivas ao sistema agrícola brasileiro.

Ao mesmo tempo, a empresa observa um movimento consistente de readequação econômica dos contratos de arrendamento. Em diversas regiões do país, produtores vêm renegociando contratos firmados em um contexto econômico completamente diferente daquele vivido atualmente. Custos de produção mais elevados, mudanças na relação de troca, maior seletividade do crédito e margens significativamente mais estreitas fizeram com que muitos contratos deixassem de apresentar sustentabilidade econômica.

Em alguns casos ocorre a devolução de áreas e em outros se observa um processo intenso de renegociação dos valores de arrendamento, em uma tentativa de tornar a atividade economicamente viável.

Na avaliação da Labhoro, esse movimento representa muito mais uma adaptação à nova realidade econômica do agronegócio do que um processo consistente de redução da área cultivada no país.

Tecnologia aplicada deverá ser o principal diferencial da próxima safra

Na avaliação do Grupo Labhoro, a principal variável da safra 2026/27 não será apenas o tamanho da área cultivada, mas a intensidade tecnológica empregada ao longo de todo o ciclo produtivo.

Historicamente, o crescimento da produção brasileira esteve associado tanto à expansão territorial quanto à incorporação de tecnologias capazes de elevar a produtividade das lavouras. Entretanto, o atual ambiente econômico impõe uma nova realidade aos produtores. Margens mais apertadas, custos crescentes, juros altos, maior seletividade na concessão de crédito tornam as decisões sobre investimento cada vez mais criteriosas.

Nesse cenário, o desafio deixa de ser apenas produzir mais. Passa a ser produzir melhor, utilizando os recursos disponíveis de forma estratégica e economicamente eficiente.

Segundo a Labhoro, observa-se um movimento crescente de racionalização dos investimentos em diversas regiões produtoras. A preocupação não está apenas na quantidade de tecnologia utilizada, mas também na qualidade das decisões relacionadas ao pacote tecnológico que será adotado.

Em algumas propriedades, essa estratégia poderá resultar na redução da população de plantas, em ajustes na adubação, na postergação de investimentos, na escolha de materiais genéticos mais compatíveis com a realidade econômica de cada região ou mesmo em alterações no manejo fitossanitário. Em outras, produtores poderão optar por manter elevados níveis tecnológicos justamente para preservar o potencial produtivo e diluir custos fixos.

Essa heterogeneidade torna a leitura da próxima safra muito mais complexa do que simplesmente analisar o crescimento da área cultivada.

Para a Labhoro, dois produtores com a mesma área podem obter resultados completamente distintos em função das decisões tomadas antes e durante o desenvolvimento das lavouras.

É justamente essa diferença na intensidade tecnológica e na gestão da propriedade que deverá explicar boa parte da variabilidade de produtividade observada entre regiões e sistemas produtivos na safra 2026/27.

Crédito mais seletivo exige planejamento

Outro fator que merece atenção é o ambiente financeiro. Nos últimos anos, o produtor rural passou a conviver com uma realidade bastante diferente daquela observada durante o período de juros historicamente baixos. O aumento do custo do capital elevou significativamente o peso das despesas financeiras dentro do custo de produção, tornando o planejamento ainda mais relevante.

Além disso, observa-se um mercado de crédito mais seletivo. Instituições financeiras, tradings, cooperativas e fornecedores passaram a ampliar seus critérios de avaliação de risco, exigindo maior capacidade de gestão, planejamento financeiro e organização das informações por parte dos produtores.

Na avaliação da Labhoro, esse novo ambiente não deverá reduzir apenas o acesso aos recursos financeiros. Ele também tende a influenciar diretamente o nível tecnológico empregado nas lavouras, especialmente entre produtores com maior restrição de capital.

Ao mesmo tempo, produtores que conseguiram preservar liquidez, planejamento e capacidade de investimento poderão transformar esse cenário em vantagem competitiva, mantendo elevados níveis tecnológicos e capturando ganhos de produtividade em relação à média do mercado.

Mais uma vez, a diferença não estará necessariamente na área cultivada, mas na qualidade das decisões tomadas ao longo de todo o processo produtivo.

Gestão passa a ser tão importante quanto produzir

Na avaliação do Grupo Labhoro, a agricultura brasileira entra em uma nova fase. Se durante muitos anos o crescimento da produção esteve fortemente associado à expansão da área e ao avanço tecnológico praticamente uniforme, o cenário atual exige uma combinação muito mais sofisticada entre gestão financeira, inteligência de mercado, mitigação de riscos, planejamento comercial, eficiência operacional e tecnologia.

Nesse ambiente, produzir bem continuará sendo indispensável. Mas produzir com estratégia, disciplina financeira e capacidade de adaptação às mudanças de mercado poderá representar o verdadeiro diferencial competitivo da próxima safra.

É justamente essa combinação entre tecnologia, gestão e tomada de decisão que, na visão da Labhoro, deverá definir os resultados econômicos da safra brasileira 2026/27.

Entretanto, mesmo as melhores decisões de gestão precisam conviver com fatores que escapam ao controle do produtor. É nesse momento que o monitoramento contínuo do ambiente climático e geopolítico global ganha importância crescente na construção dos cenários de mercado.

Climatologia continua sendo uma das principais variáveis da próxima safra

Embora a construção da safra brasileira ainda esteja em sua fase inicial, o cenário climático permanece entre as principais variáveis monitoradas pela mesa de Inteligência de Mercado do Grupo Labhoro.

Esse acompanhamento não se restringe ao território brasileiro. A equipe monitora continuamente a evolução das condições climáticas no Hemisfério Norte, especialmente nos Estados Unidos, além de importantes regiões produtoras da Europa e de partes do Canadá, avaliando indicadores como o U.S. Drought Monitor, mapas de anomalias de temperatura, precipitação, umidade do solo e previsões climáticas de curto, médio e longo prazo.

Esse trabalho permitiu à Labhoro alertar seus clientes, ainda nos últimos meses, para a possibilidade de temperaturas acima da média histórica, restrição de chuvas e episódios de estresse térmico em importantes regiões produtoras do Hemisfério Norte, fatores que permanecem sendo acompanhados diariamente pela equipe.

Mais do que avaliar o impacto agronômico dessas condições, a empresa acompanha como esses eventos alteram a percepção de risco dos participantes do mercado, influenciando o comportamento dos fundos de investimento, das tradings, da indústria e dos agentes financeiros.

Na avaliação da Labhoro, compreender essa dinâmica é tão importante quanto acompanhar a evolução das lavouras.

El Niño no radar

Além das condições observadas no Hemisfério Norte, outro fator acompanhado permanentemente pela equipe de Inteligência de Mercado é a evolução dos fenômenos climáticos associados ao Oceano Pacífico.

Embora ainda exista elevado grau de incerteza sobre o comportamento climático durante o desenvolvimento da safra sul-americana, qualquer alteração no padrão oceânico-atmosférico poderá modificar significativamente o regime de chuvas, a distribuição das temperaturas e o potencial produtivo das principais regiões agrícolas brasileiras.

Para a Labhoro, mais importante do que antecipar um fenômeno climático é acompanhar continuamente sua evolução, atualizando cenários à medida que novas informações são incorporadas ao mercado.

Essa leitura dinâmica permite que produtores, cooperativas, tradings, agroindústrias e demais participantes da cadeia ajustem suas estratégias comerciais e de gestão de risco de forma mais eficiente.

Geopolítica continua influenciando o mercado das commodities

Outro componente que permanece no radar da Labhoro é o ambiente geopolítico internacional.

Nos últimos anos, conflitos armados, restrições logísticas, sanções econômicas, alterações em corredores marítimos e mudanças nas relações comerciais entre países demonstraram que o mercado agrícola responde cada vez mais rapidamente aos riscos globais.

Mais recentemente, a intensificação dos ataques na região de Odessa e do Mar Negro, os riscos envolvendo importantes corredores marítimos internacionais, incluindo o Estreito de Ormuz, além das preocupações climáticas observadas nos Estados Unidos, Europa e Canadá, reforçaram a percepção de risco dos agentes financeiros.

Em diversos momentos, esses fatores provocam movimentos relevantes nos mercados futuros antes mesmo que ocorram alterações concretas na oferta ou na demanda mundial.

Na avaliação da Labhoro, compreender esse ambiente tornou-se indispensável para qualquer estratégia de comercialização e gestão de risco.

Foto: Hugo Magalhães / Pexels.com

Mercado negocia expectativas, risco e percepção

Ao contrário da percepção de parte dos participantes, os preços das commodities agrícolas não refletem apenas a realidade presente das lavouras.

Os mercados negociam expectativas, cenários, probabilidades e principalmente percepção de risco. Por esse motivo, mudanças nas condições climáticas, tensões geopolíticas, alterações na política monetária, oscilações cambiais ou movimentos dos fundos de investimento frequentemente antecipam variações de preços muito antes que seus efeitos sejam observados na produção agrícola.

Segundo a Labhoro, interpretar corretamente esses sinais tornou-se uma das principais vantagens competitivas para empresas, cooperativas, distribuidores, agroindústrias e produtores rurais. É justamente essa integração entre fundamentos, climatologia, geopolítica, fluxo financeiro e inteligência de mercado que sustenta as análises desenvolvidas pela empresa.

Fator humano continua sendo decisivo

Mesmo diante do avanço tecnológico observado na agricultura brasileira, a próxima safra continuará sendo fortemente influenciada pelas decisões humanas.

A escolha do pacote tecnológico, o momento de comercialização, a contratação de operações de hedge, a gestão financeira, o planejamento tributário, o acesso ao crédito, a formação das equipes e a capacidade de adaptação às mudanças de mercado continuarão exercendo influência direta sobre os resultados econômicos da atividade.

Na visão da Labhoro, tecnologia produz eficiência. Gestão produz competitividade, mas são as decisões tomadas diariamente pelos produtores e gestores que transformam potencial produtivo em resultado econômico.

Todo esse conjunto de fatores reforça uma conclusão importante: estimar a próxima safra brasileira exige muito mais do que projetar área cultivada ou produtividade potencial.

É necessário compreender como clima, tecnologia, crédito, geopolítica, fluxo financeiro, comportamento dos agentes econômicos e qualidade da gestão interagem na formação do ambiente de mercado.

É justamente essa visão integrada que sustenta as projeções e análises desenvolvidas pelo Grupo Labhoro para a safra brasileira 2026/27.

Projeções preliminares indicam crescimento da produção, mas cenário permanece dinâmico

Com base nos levantamentos realizados até o momento, o Grupo Labhoro projeta que a safra brasileira de soja 2026/27 deverá registrar novo crescimento de produção, sustentado principalmente pela continuidade da expansão da área cultivada e pelo elevado potencial produtivo da agricultura brasileira.

Entretanto, a empresa ressalta que esta é uma projeção preliminar, construída a partir das informações atualmente disponíveis. Ao longo dos próximos meses, fatores como comportamento climático, intensidade tecnológica empregada nas lavouras, disponibilidade de crédito, dinâmica dos mercados internacionais, geopolítica, custos de produção e decisões de gestão poderão alterar o potencial produtivo inicialmente estimado.

Na avaliação da Labhoro, a próxima safra deverá ser acompanhada de forma ainda mais dinâmica do que em anos anteriores, exigindo atualização permanente dos cenários e rápida capacidade de adaptação por parte dos agentes da cadeia do agronegócio.

Mais do que buscar respostas definitivas neste momento, o mercado deverá acompanhar continuamente a evolução dos indicadores que efetivamente determinarão o comportamento da produção brasileira ao longo da temporada.

Visão da Labhoro

Para o Grupo Labhoro, a safra brasileira começa muito antes da entrada das máquinas no campo. Ela começa quando produtores, cooperativas, distribuidores, agroindústrias, tradings e instituições financeiras iniciam suas decisões de crédito, comercialização, aquisição de insumos, definição do pacote tecnológico, gestão financeira e mitigação de riscos.

Começa também na leitura dos sinais emitidos pelos mercados internacionais, pela climatologia, pela geopolítica, pela macroeconomia e pelo comportamento dos agentes financeiros.

Por isso, estimar uma safra exige muito mais do que projetar área plantada ou produtividade potencial. Exige compreender como todos esses fatores interagem entre si e influenciam o ambiente de decisão ao longo de todo o ciclo produtivo.

Na visão da Labhoro, a agricultura moderna deixou de ser definida apenas pelo que acontece dentro da porteira. Hoje, competitividade também depende da capacidade de interpretar informações, antecipar tendências, gerenciar riscos e transformar inteligência em estratégia.

É justamente essa abordagem que orienta o trabalho da empresa há mais de três décadas, acompanhando diariamente os mercados agrícolas nacionais e internacionais para apoiar decisões mais seguras, consistentes e sustentáveis em toda a cadeia do agronegócio.
EUA impõem nova tarifa de 12,5% a produtos brasileiros

com informações da Agência Brasil

Os Estados Unidos anunciaram a aplicação de uma nova sobretaxa de 12,5% sobre produtos brasileiros, sob a alegação de que o Brasil não adota mecanismos eficazes para impedir a importação de mercadorias produzidas com trabalho forçado. A medida já entrou em vigor nesta sexta-feira (24/07).

A nova tarifa substitui a taxa global temporária de 10% aplicada desde fevereiro e se soma à sobretaxa de 25% sobre produtos brasileiros, em vigor desde o último dia 22. Com isso, parte das exportações do Brasil para o mercado estadunidense poderá enfrentar tributação de até 37,5%.

A decisão foi tomada pelo Escritório do Representante de Comércio dos Estados Unidos (USTR, na sigla em inglês) após investigação baseada na Seção 301 da Lei de Comércio de 1974.

Motivação

Segundo o governo estadunidense, o Brasil integra o grupo de 54 países que não proíbem nem fiscalizam de forma efetiva a entrada de produtos fabricados com trabalho forçado em seus mercados internos. Na avaliação do USTR, essa falha cria uma vantagem competitiva indevida, ao permitir a circulação de mercadorias produzidas a custos menores.

O representante comercial dos Estados Unidos, Jamieson Greer, afirmou que a prática prejudica empresas e trabalhadores estadunidenses. “A falha de nossos parceiros comerciais em lidar com a importação de bens feitos com trabalho forçado é inaceitável. Isso força os trabalhadores americanos a competir em um campo desigual”, destacou Greer em comunicado.

Produtos 

O relatório afirma que, entre 2021 e 2025, o Brasil importou produtos associados ao trabalho forçado em cinco segmentos:

  1. alumínio
  2. algodão
  3. eletrônicos
  4. baterias de lítio
  5. tabaco

Segundo o USTR, esses produtos poderiam entrar no mercado brasileiro com preços artificialmente reduzidos e, posteriormente, influenciar a competitividade das exportações nacionais.

O documento também menciona que, embora o Brasil participe de acordos internacionais de combate ao trabalho escravo e mantenha a chamada Lista Suja do Trabalho Escravo, o país não detém, na avaliação dos Estados Unidos, mecanismos considerados suficientes para impedir a importação desses bens.

Países

A investigação alcançou 60 parceiros comerciais dos Estados Unidos. Além do Brasil, outros 53 países receberam a sobretaxa de 12,5%, entre eles China, Argentina, Austrália, Japão, Índia, Reino Unido e África do Sul.

Canadá, México, Equador, Indonésia, Paquistão e a União Europeia foram enquadrados em outra categoria e terão tarifa adicional de 10%, por já manterem mecanismos legais de controle, embora considerados insuficientes pelos EUA.

Tarifa 

A nova medida se soma à tarifa de 25% aplicada nesta semana sobre parte das exportações brasileiras, resultado de outra investigação conduzida pelo USTR.

Nesse processo, o governo estadunidense acusou o Brasil de adotar práticas comerciais consideradas desleais, citando questões como acesso ao mercado de etanol, propriedade intelectual, combate à corrupção, desmatamento ilegal e políticas comerciais preferenciais.

Com a nova decisão, empresas brasileiras poderão enfrentar uma carga tarifária total de até 37,5% em parte das exportações destinadas aos Estados Unidos.

As novas tarifas anunciadas nesta quinta substituem a taxa global de 10% anunciada por Trump em fevereiro deste ano. Na ocasião, a Suprema Corte dos Estados Unidos havia derrubado as “tarifas recíprocas” impostas pelo presidente estadunidense no ano passado.

Reação brasileira

Em nota, o governo brasileiro criticou a nova tarifa de 12,5% imposta pelos Estados Unidos e classificou a medida como “arbitrária” e “injustificada”. Segundo a Secretaria de Comunicação Social da Presidência da República (Secom), o Brasil apresentou ao governo norte-americano informações sobre sua legislação e os mecanismos de fiscalização para impedir a importação de produtos associados ao trabalho forçado, além de destacar o reconhecimento internacional do país no combate ao trabalho escravo.

O texto também informa que o governo pretende recorrer aos mecanismos previstos na Lei de Reciprocidade e levar o caso ao sistema de solução de controvérsias da Organização Mundial do Comércio (OMC).

O governo brasileiro já havia contestado as conclusões da investigação. Em manifestação anterior, o ministro das Relações Exteriores, Mauro Vieira, afirmou que eventuais sanções seriam desproporcionais e defendeu que o país mantém legislação e acordos internacionais voltados ao combate ao trabalho forçado.

Segundo o chanceler, o Brasil dispõe de mecanismos de fiscalização e cooperação internacional para impedir a circulação de produtos produzidos em condições análogas à escravidão.

Enquanto avalia uma resposta diplomática, o governo mantém medidas de apoio às empresas exportadoras afetadas pelas tarifas americanas por meio do Plano Brasil Soberano, que prevê linhas de crédito e incentivo à abertura de novos mercados.

Foto: Wolfgang Weiser / Pexels.com

Empresas afetadas por tarifaço terão acesso a socorro de R$ 18,5 bi

com informações da Agência Brasil

O Governo Federal anunciou um novo pacote de apoio às empresas brasileiras. Batizada de Plano Brasil Soberano 3, a iniciativa prevê R$ 18,5 bilhões em linhas de crédito com juros subsidiados para exportadores e setores considerados estratégicos para a economia nacional.

O programa também pretende beneficiar empresas afetadas por conflitos internacionais. O anúncio foi feito ontem e coincide com a entrada em vigor da tarifa adicional de 25% aplicada pelo governo dos Estados Unidos sobre parte dos produtos brasileiros exportados ao mercado norte-americano.

Segundo o Ministério do Desenvolvimento, Indústria, Comércio e Serviços (MDIC), a medida deve atingir cerca de 15% da pauta exportadora brasileira para os Estados Unidos, o equivalente a US$ 5,8 bilhões em exportações.

No total, o presidente Lula assinou uma medida provisória (MP) e um projeto de lei de conversão. A nova MP permitirá a ampliação do Plano Brasil Soberano, ao autorizar o uso de recursos do Tesouro Nacional em conjunto com recursos próprios do BNDES para financiar as novas linhas de crédito.

Também nesta quarta, Lula sancionou o Projeto de Lei de Conversão nº 7, originado da Medida Provisória 1.345, de março deste ano, que instituiu as linhas de financiamento do Plano Brasil Soberano. O Congresso ampliou o escopo do texto para contemplar, além dos exportadores de bens industriais e seus fornecedores, setores considerados estratégicos para o comércio exterior brasileiro.

Recursos disponíveis

Dos R$ 18,5 bilhões anunciados, os recursos serão divididos entre o Tesouro Nacional e o Banco Nacional de Desenvolvimento Econômico e Social (BNDES).

  • R$ 13,5 bilhões do Tesouro Nacional
  • R$ 5 bilhões do BNDES

As linhas poderão ser utilizadas para:

  • capital de giro
  • aquisição de máquinas e equipamentos
  • investimentos produtivos
  • inovação tecnológica
  • adaptação de produtos e processos
  • abertura e prospecção de novos mercados

As taxas de financiamento variam conforme a finalidade do crédito, chegando a 3% ao ano para projetos ligados a minerais críticos e 9,80% ao ano para capital de giro destinado a grandes empresas.

Novos beneficiários

Além das empresas diretamente atingidas pelo tarifaço norte-americano, o programa passa a contemplar exportadores prejudicados por conflitos internacionais, especialmente aqueles com operações no Golfo Pérsico, e amplia o acesso ao crédito para setores estratégicos.

Entre os beneficiários estão:

  • agricultura
  • pecuária
  • florestas plantadas
  • pesca e aquicultura
  • cooperativas e associações do setor
  • mineração
  • fertilizantes
  •  indústria química
  • farmacêutica
  • setor têxtil
  • automotivo
  • máquinas e equipamentos
  • materiais elétricos e eletrônicos

A legislação também permite que os recursos sejam utilizados para adequações exigidas pelo comércio internacional, como requisitos sanitários, ambientais, de rastreabilidade e conformidade.

Foto: Tom Fisk / Pexels.com

Reciprocidade não é retaliação nem “olho por olho”, diz Alckmin

com informações da Agência Brasil

A Lei da Reciprocidade não deve ser interpretada como uma medida de retaliação aos Estados Unidos, mas como um instrumento para corrigir uma situação considerada injusta pelo governo brasileiro, disse o vice-presidente Geraldo Alckmin.

“A ideia não é retaliação. Diz que olho por olho pode acontecer de os dois ficarem cegos. A reciprocidade é: nós estamos sendo injustiçados e queremos corrigir isso”, afirmou Alckmin.

Ele e o ministro do Desenvolvimento, Indústria, Comércio e Serviços, Márcio Elias Rosa, concederam uma entrevista após reunião com empresários dos setores afetados pelo novo tarifaço imposto pelo governo de Donald Trump. Nos últimos dias, diversas associações de empresários manifestaram preocupação com eventuais retaliações impostas pelo Brasil.

O vice-presidente ressaltou que a Lei de Reciprocidade foi aprovada por unanimidade no Congresso no ano passado. Segundo Alckmin, a legislação oferece instrumentos para uma resposta institucional, caso seja necessário, respeitando os trâmites legais, como consultas e audiências públicas.

O Executivo finaliza um pacote de apoio aos setores afetados e acelera a busca por novos mercados para as exportações nacionais. Os dois detalharam os principais eixos do pacote de ajuda aos exportadores. 

Três frentes

O governo estruturou a resposta à sobretaxa americana em três eixos: apoio financeiro às empresas, diversificação de mercados e diálogo permanente com os setores produtivos para dimensionar os impactos.

A medida dos Estados Unidos prevê tarifa de 25% sobre produtos brasileiros, com possibilidade de acréscimo de mais 12,5%, atingindo cerca de 18% das exportações destinadas ao mercado americano, o equivalente a aproximadamente US$ 7,4 bilhões.

Apoio interno

Entre as medidas em estudo está a oferta de crédito por meio do programa Brasil Soberano para capital de giro e investimentos das empresas afetadas.

O governo também avalia flexibilizar temporariamente regras do regime de drawback, isenção, suspensão ou restituição de tributos para insumos usados na produção de mercadorias para exportação. A ideia é permitir que exportadores que perderem mercado nos Estados Unidos tenham mais prazo para cumprir compromissos de exportação sem perder benefícios tributários.

Outro tema discutido é a possibilidade de ajustar exigências relacionadas à manutenção de empregos para setores que venham a receber apoio emergencial. “O fato de ser injusta, descabida e indevida não significa que o governo brasileiro não vá adotar todas as medidas para primeiro socorrer quem precisa. O governo brasileiro tem que olhar para os seus setores e tomar as medidas capazes de, no mínimo, amenizar o dano, o custo”, afirmou Márcio Elias Rosa.

Novos mercados

Paralelamente, a ApexBrasil, agência estatal voltada à promoção de exportações brasileiras, intensificará a busca por novos destinos para os produtos do país.

Entre os mercados prioritários estão Índia, México, Singapura, Japão e países do Sudeste Asiático, além do avanço das negociações dos acordos comerciais entre Mercosul e União Europeia, Mercosul e Associação Europeia de Livre Comércio (EFTA), e Mercosul e Singapura.

O governo avalia que a diversificação dos destinos das exportações poderá reduzir a dependência do mercado estadunidense, especialmente para segmentos industriais de maior valor agregado.

Setores afetados

Entre os segmentos mais expostos às tarifas estão:

  • Eletroeletrônicos
  • Máquinas e equipamentos
  • Autopeças
  • Calçados
  • Outros produtos industriais exportados aos Estados Unidos

Segundo o governo, o mercado estadunidense é o principal destino das exportações brasileiras de eletroeletrônicos. O país responde por cerca de um quarto das vendas externas do setor de máquinas e equipamentos.

Cronograma

O governo trabalha com um calendário considerado decisivo para definir as medidas de resposta.

Na próxima sexta-feira (24/07), é aguardada uma definição dos Estados Unidos sobre a eventual aplicação cumulativa de mais 12,5% de tarifa sobre os produtos brasileiros decorrente de acusações de trabalho forçado.

Já em 29 de julho entra em vigor a sobretaxa de 25% para mercadorias que já estão em trânsito para o mercado americano.

Até lá, o Ministério do Desenvolvimento pretende concluir as reuniões com representantes dos setores de plásticos, máquinas, veículos, autopeças, borracha e calçados para consolidar um diagnóstico dos impactos e definir o pacote de apoio.

Também está prevista uma missão oficial à Índia para ampliar oportunidades comerciais, especialmente para os fabricantes brasileiros de máquinas e equipamentos.

Foto: Valter Campanato / Agência Brasil

Tarifaço: aeronaves, óleo, café e carne estão fora da taxação imposta pelos EUA

com informações da Agência Brasil

Itens de aviação civil, petróleo, carne bovina e café, que juntos responderam por um terço da pauta de exportações do Brasil para os Estados Unidos, no primeiro semestre deste ano, não estão sujeitos ao tarifaço imposto pelo Escritório do Representante Comercial dos EUA (USTR) aos produtos brasileiros.

O USTR impôs uma sobretaxa de 25% sobre vários produtos do Brasil. Também estão isentos da cobrança extra produtos como celulose, minério de ferro, ferro-gusa, laranja e suco de laranja.

Por outro lado, alguns setores não conseguiram se livrar da taxação, como ferro e aço, vestuário, calçados, açúcar, etanol, produtos farmacêuticos, maquinário agrícola, máquinas elétricas não voltadas ao setor de aviação, além de outros produtos manufaturados.

As isenções foram estabelecidas pelos Estados Unidos para aqueles produtos brasileiros que não são produzidos internamente por lá em quantidade suficiente ou a preços razoáveis, evitando assim escassez de determinados produtos no mercado consumidor e perturbações na economia daquele país.

Tarifaço

As tarifas de 25% já estão em vigor depois de uma investigação do USTR, que justificou suas taxas dizendo que certas práticas adotadas pelo Brasil eram descabidas e oneravam ou restringiam o comércio de agricultores, trabalhadores, inovadores e exportadores estadunidenses.

Já o governo brasileiro repudiou as novas tarifas, disse que não reconhece a legitimidade da investigação do USTR e acrescentou que não há justificativa para essas medidas.

O Brasil informou ainda que “iniciará imediatamente os trâmites para acionar os instrumentos previstos na Lei de Reciprocidade, aprovada por unanimidade pelo Congresso Nacional, e retomará o tema no âmbito do mecanismo de solução de controvérsias da OMC [Organização Mundial do Comércio]”.

Setor cafeeiro isento

Entidades representativas do setor cafeeiro, entre elas, a Associação Brasileira da Indústria de Café (Abic), a Associação Brasileira da Indústria de Café Solúvel (Abics) e o Conselho dos Exportadores de Café do Brasil (Cecafé), celebraram o fato do café brasileiro ter ficado de fora desta tarifação. Elas destacam o trabalho feito em defesa do setor desde do primeiro tarifaço, em 2025, e mais recentemente nas audiências públicas do USTR.

Em comunicado elas  manifestaram que o “trabalho conjunto com a National Coffee Association (NCA), tendo fundamental apoio dos importadores dos EUA, resultou em duas vitórias ao café brasileiro: i) a manutenção dos cafés previamente sugeridos na lista de exceção no âmbito da investigação da Seção 301 do USTR; e ii) a ampliação da lista, que incluiu o café solúvel não aromatizado entre os produtos isentos ao tarifaço”.

“Entendemos que essa decisão protege as exportações brasileiras de café – na ordem de US$ 2,0 bilhões a US$ 2,5 bilhões por ano aos EUA, maior consumidor e importador mundial – e reforça a força do Brasil como maior produtor e exportador global, estabelecido como parceiro insubstituível aos norte-americanos”, destacam ainda as entidades, na nota.

Abic, Abics e Cecafé ponderam, entretanto, o fato de existir ainda uma segunda “investigação do USTR na Seção 301 da Lei de Comércio dos Estados Unidos, a qual pode trazer uma nova possibilidade de tarifas ao café brasileiro, da ordem de 12,5%”.

Diante disso, elas concluem que seguirão “em permanente trabalho de representação da sustentabilidade, da qualidade e da competitividade dos cafés do Brasil em todo o mundo, de maneira que os interesses de todos os atores da cadeia produtiva sejam defendidos e contemplados”.

Foto: Lyncoln Miller / Pexels.com

Exportações brasileiras para o Golfo crescem 1,25% em junho e sinalizam retomada frente a conflito

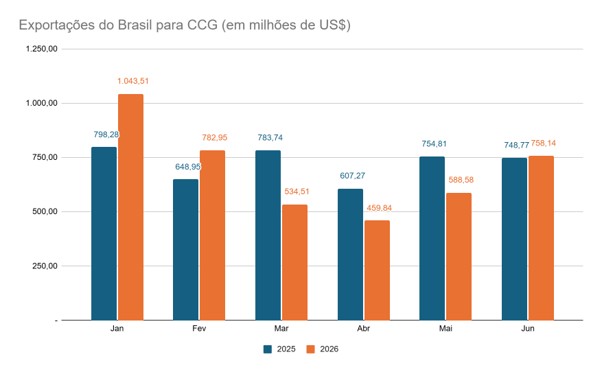
As exportações brasileiras para o Conselho de Cooperação do Golfo (CCG), integrado por Arábia Saudita, Bahrein, Catar, Emirados Árabes Unidos, Kuwait e Omã, avançam 1,25% em junho sobre o mesmo mês de 2025, para US$ 758,14 milhões, segundo a Câmara de Comércio Árabe-Brasileira.

Na avaliação da entidade, o avanço sinaliza uma possível reversão das perdas derivadas do conflito militar na região, que desde fevereiro limita o acesso de embarcações aos portos do Golfo pelo Estreito de Ormuz, afetando o comércio de produtos brasileiros, principalmente os do agronegócio e minerais.

Apesar do avanço de junho, no primeiro semestre, as vendas para o CCG acumulam queda de 4,01% sobre o mesmo período do ano passado, totalizando de US$ 4,17 bilhões. Para Mohamad Mourad, secretário-geral da Câmara Árabe, ainda é cedo para saber se a alta de junho vai persistir e viabilizar a recuperação dessas perdas. O dirigente, no entanto, faz um prognóstico favorável ao Brasil para os próximos meses.

“O Brasil não perdeu espaço nos maiores mercados árabes. O setor exportador encontrou rotas para fazer seus produtos chegarem ao Golfo, usando portos do Mar Vermelho, junto com modais rodoviário e aéreo. Os custos desse rearranjo estão sendo absorvidos por exportadores, importadores e consumidores finais. E a demanda ainda é similar à de tempos de paz”, diz Mourad.

O secretário-geral lembra ainda que, no segundo semestre, as vendas costumam adquirir tração com a formação de estoques de alimentos para o Ramadã, o mês sagrado dos muçulmanos. Em 2027, o feriado religioso flutuante começa em fevereiro e deve gerar um aumento nos embarques nos meses de setembro, outubro e novembro, historicamente visível nas estatísticas.

Além disso, Mourad pontua que as vendas brasileiras para os 22 países da Liga Árabe, incluindo os do CCG, acumulam alta de 3,73% no primeiro semestre, para US$ 9,56 bilhões. Segundo o dirigente, as receitas brasileiras junto aos principais parceiros na região subiram, inclusive, em países diretamente afetados pelo bloqueio de Ormuz.

As vendas para os Emirados Árabes Unidos, por exemplo, subiram 6,01% no semestre, para US$ 1,72 bilhão. Para a Arábia Saudita, a alta foi de 11%, para US$ 1,51 bilhão. Subiram também em outros grandes mercados, como o Egito, onde a alta foi de 31,73%, para US$ 1,68 bilhão, e a Argélia, que comprou 12,49% mais do Brasil, US$ 1,32 bilhão.

CCAB / Divulgação
Fonte: CCAB com base em dados do ComexStat

Agronegócio

As exportações do agronegócio, que respondem por três quartos das vendas do Brasil para a Liga Árabe, também avançaram 5% no semestre, para US$ 7,03 bilhões. Entre os países do Golfo, o setor registrou queda de 1,06% no período, mas o resultado, avalia Mourad, ainda foi expressivo: US$ 2,58 bilhões.

A pauta do agro foi liderada pelo açúcar, que recuou no semestre 7,45%, para US$ 1,79 bilhão. Depois vem a carne de frango, com queda de 9,99%, para US$ 1,57 bilhão; milho, com alta de 49,51%, para US$ 794,90 milhões; carne bovina, que avançou 7,33%, para US$ 792,27 milhões; e a soja, com elevação de 14,19%, para US$ 758,49 milhões.

Mourad destaca que os recuos em produtos importantes foram contrabalançados por avanços em outras categorias, tornando o resultado geral compatível com as oscilações históricas do comércio, o que faz o dirigente ver a possibilidade de recuperação nas vendas até o fim do ano.

“O Brasil segue liderando o fornecimento de alimentos para os países árabes, inclusive para os do Golfo. Se continuarmos assim, podemos ter, inclusive, avanço nas receitas sobre o ano passado”, prevê.

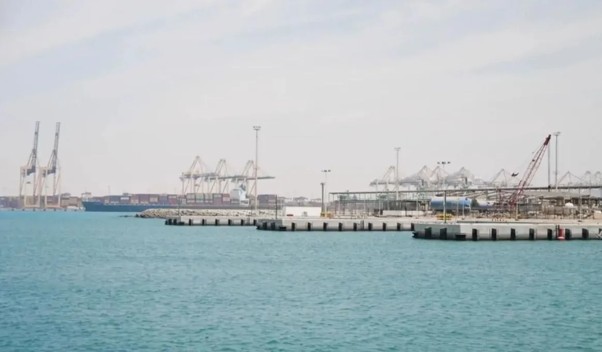
Porto de Jeddah, na Arábia Saudita, vira alternativa de acesso ao Golfo (Foto: CCAB / Divulgação)