A era do cruzamento de dados chegou ao campo: produtor rural precisa transformar informação em ferramenta de gestão

por Gustavo Venâncio*

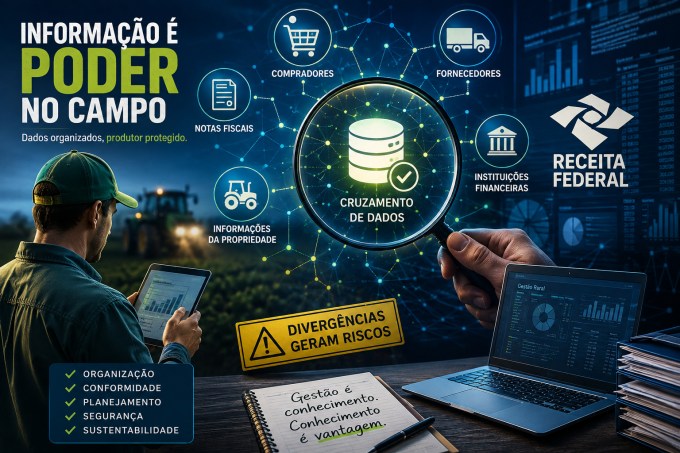
A transformação digital do sistema tributário brasileiro está mudando a forma como o produtor rural precisa lidar com suas informações fiscais. O campo, que por muito tempo esteve associado a processos mais manuais e controles descentralizados, passou a fazer parte de uma estrutura de fiscalização cada vez mais integrada, na qual dados de diferentes fontes são cruzados para verificar a consistência das operações.

Nesse novo cenário, a gestão das informações deixou de ser apenas uma obrigação burocrática e passou a ser uma ferramenta estratégica para a segurança do negócio rural. A Receita Federal não analisa somente os dados declarados pelo produtor, mas também informações fornecidas por compradores, fornecedores e outros participantes da cadeia produtiva.

Essa evolução dos mecanismos de fiscalização reduz o espaço para inconsistências e exige que o produtor tenha maior domínio sobre sua própria operação. Mais do que entregar documentos, é necessário compreender quais informações estão sendo registradas, se elas representam a realidade da atividade e se existe coerência entre receitas, despesas, contratos e movimentações financeiras.

Um dos exemplos mais comuns dessa necessidade de atenção aparece na declaração da atividade rural. A omissão de receitas continua sendo um dos principais fatores que levam produtores a problemas com o Fisco. Muitas vezes, o produtor deixa de informar uma venda porque ainda não recebeu o pagamento, porque a negociação ocorreu a prazo ou porque houve inadimplência por parte do comprador.

No entanto, essas situações possuem tratamento previsto na legislação e precisam ser registradas corretamente. A ausência do lançamento não elimina a existência da operação, já que os compradores também prestam informações à Receita Federal. Dessa forma, uma divergência entre os dados informados pelas partes pode gerar questionamentos.

Outro ponto de atenção é a tentativa de reduzir a carga tributária por meio do lançamento de despesas sem relação comprovada com a atividade rural. Quando o produtor identifica um valor elevado de imposto, pode surgir a ideia de incluir gastos que não possuem respaldo legal. Além de não representar uma estratégia tributária eficiente, essa prática aumenta os riscos fiscais.

A organização também deve envolver contratos e relações que fazem parte da rotina do campo, como arrendamentos e parcerias rurais. As informações declaradas precisam ser compatíveis entre si. Se um imóvel é utilizado por meio de arrendamento, por exemplo, os pagamentos realizados e os registros correspondentes devem estar devidamente informados.

A digitalização das obrigações fiscais também ampliou a necessidade de controles mais estruturados. Produtores que ultrapassam o limite de R$ 4,8 milhões de receita bruta anual na atividade rural devem observar a obrigatoriedade de apresentação do Livro Caixa Digital do Produtor Rural (LCDPR), ferramenta que permite maior detalhamento das movimentações financeiras e amplia a capacidade de análise do Fisco.

Esse movimento mostra que a relação entre produtor rural e Receita Federal está passando por uma mudança de cultura. A fiscalização deixa de depender exclusivamente de verificações pontuais e passa a ser baseada em grandes volumes de informações, analisadas por sistemas capazes de identificar divergências.
Foto: Gustavo Fring / Pexels.com

Nesse contexto, acreditar que o simples pagamento de um valor maior de imposto evita uma fiscalização é um equívoco. O Fisco não avalia apenas quanto foi recolhido, mas principalmente se os dados apresentados são compatíveis com a realidade da atividade.

Por isso, o produtor precisa assumir uma postura mais participativa na gestão tributária do negócio. O apoio de profissionais especializados continua sendo fundamental, mas o conhecimento sobre receitas, despesas, contratos e documentos deve fazer parte da rotina da propriedade.

Planejamento tributário não significa esconder informações ou buscar caminhos fora da legislação. Pelo contrário, uma estratégia eficiente é construída a partir de organização, conhecimento das regras e aproveitamento adequado dos mecanismos permitidos.

Em um ambiente no qual a informação se tornou um dos principais instrumentos de fiscalização, a conformidade passa a ser também uma vantagem competitiva. Produtores que conhecem seus números e mantêm seus registros organizados estão mais preparados para tomar decisões, reduzir riscos e garantir a sustentabilidade do negócio no longo prazo.

*Advogado e sócio-proprietário da Lastro – Soluções Tributárias para o Agro.
Funrural terá aumento de alíquotas a partir de 1º de abril e Receita deve intensificar fiscalização no campo

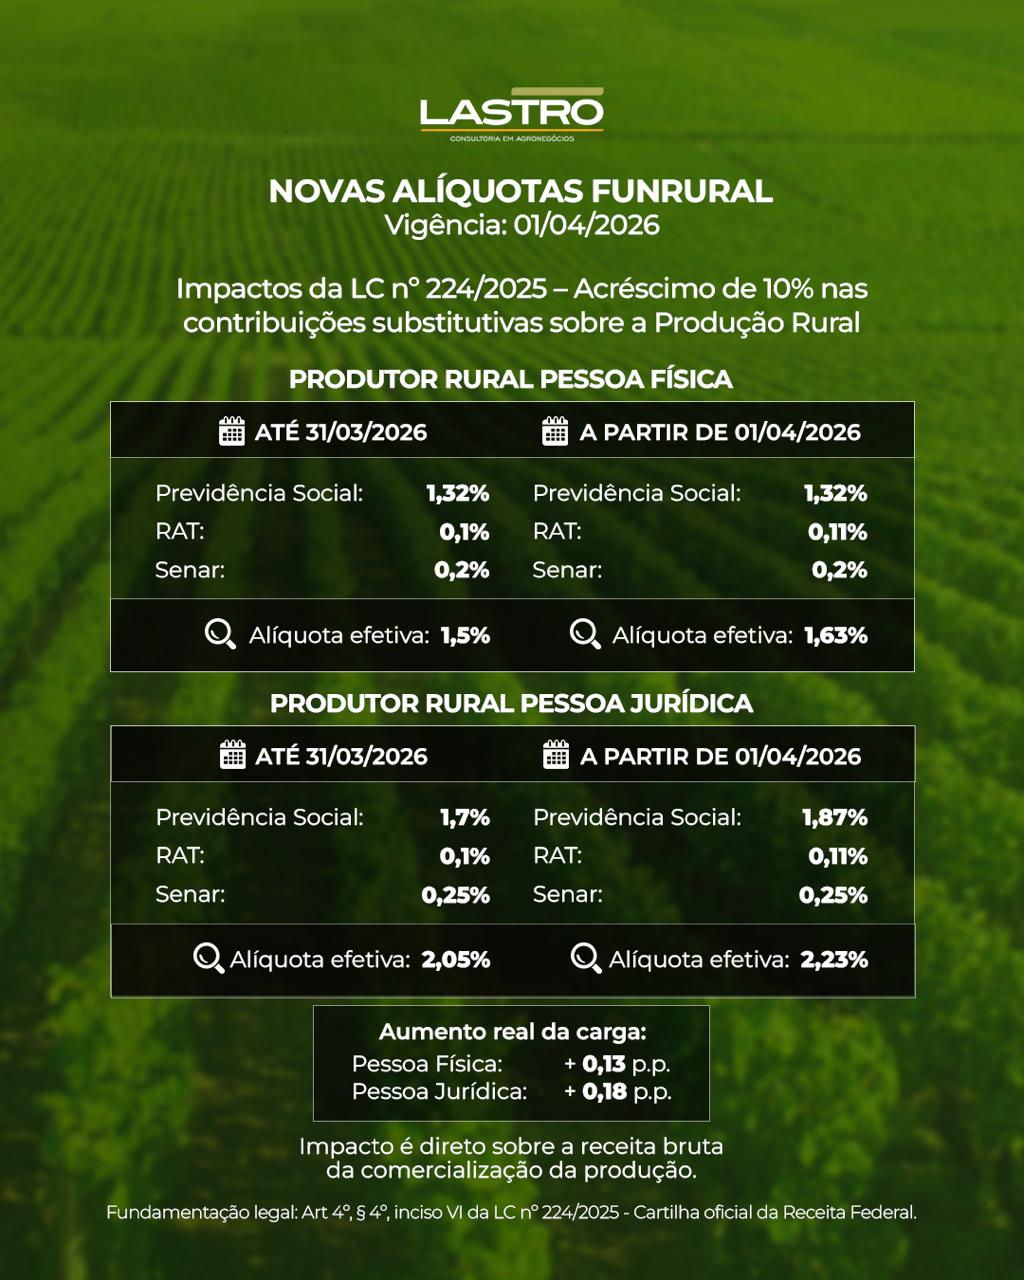
A aprovação da Lei Complementar nº 224/2025, no fim do ano passado, trouxe mudanças nos incentivos e benefícios fiscais que passam a produzir efeitos diretos sobre o setor agropecuário. Entre os impactos está o aumento das alíquotas do Fundo de Assistência ao Trabalhador Rural (Funrural), que começa a valer em 1º de abril de 2026 e atinge produtores que recolhem a contribuição com base na receita bruta da comercialização.

Segundo Viviane Morales, advogada, sócia proprietária e diretora da Lastro Soluções Tributárias para o Agro, a alteração impacta diretamente os produtores que utilizam a receita bruta como base de cálculo da contribuição. “Na prática, a alíquota efetiva do produtor rural pessoa física sobe de 1,5% para 1,63% sobre a receita bruta da comercialização. Já para o produtor rural pessoa jurídica, a alíquota passa de 2,05% para 2,23%. O aumento real da carga corresponde a 0,13 ponto percentual para pessoa física e 0,18 ponto percentual para pessoa jurídica”, explica.

De acordo com a especialista o impacto é automático, pois a contribuição incide diretamente sobre a receita bruta do produtor. Já, os produtores que optaram pelo recolhimento do Funrural com base na folha de pagamento não serão afetados, porque a forma de tributação é diferente e não foi atingida pelas alterações legais.

Além da elevação de custos, Viviane orienta que produtores revisem o planejamento tributário para avaliar se o modelo de recolhimento permanece vantajoso. A recomendação é analisar os valores da folha de pagamento e comparar com a tributação incidente sobre a comercialização da produção.

A especialista também alerta para a necessidade de atenção operacional. A partir de 1º de abril, o recolhimento deverá seguir os novos percentuais, com destaque correto nas notas fiscais, pois a exigência será fiscalizada. “Essa é uma mudança que aumenta o custo do produtor em um momento desafiador para o setor, exigindo adaptação às novas regras e maior rigor nos procedimentos fiscais”, finaliza a especialista.

Receita anuncia mudanças no IR 2026 e produtor rural deve usar programa específico

As regras divulgadas pela Receita Federal do Brasil para a declaração do Imposto de Renda Pessoa Física 2026, referente aos rendimentos de 2025, trazem mudanças e orientações importantes que impactam diretamente o produtor rural. A Receita Federal melhorou algumas ferramentas, como a Declaração pré-preenchida, e o aplicativo “Meu Imposto de Renda”, que emitirá notificações e alerta aos contribuintes. Para esse ano, a Receita Federal promete ainda mais agilidade nas restituições. Entre os pontos que merecem mais atenção estão a atualização do limite de receita bruta da atividade rural, que obriga a entrega da declaração, e, principalmente, a forma correta de envio do documento.

Uma das novidades é que o limite de receita bruta anual da atividade rural, que obriga o produtor a declarar, subiu. Até o ano passado, o valor era de R$ 169.440 e passou para R$ 177.920. Isso significa que todo produtor que ultrapassou esse patamar em 2025 precisa prestar contas ao Fisco. Outro ponto essencial é a forma de envio da declaração. Diferentemente de outros contribuintes, o produtor rural não pode utilizar o aplicativo “Meu Imposto de Renda” para enviar a declaração. “Das novidades deste ano, a que mais impacta o produtor é justamente essa obrigatoriedade de utilizar o Programa Gerador da Declaração, o PGD, para enviar a declaração. O produtor rural não pode utilizar o aplicativo Meu Imposto de Renda para essa finalidade”, alerta Viviane Morales, diretora administrativa da Lastro Soluções Tributárias para o Agro.

Atenção aos rendimentos declarados

Mesmo com debates recentes sobre ampliação da faixa de isenção do Imposto de Renda, essa mudança ainda não impacta a declaração deste ano. O envio realizado em 2026 corresponde aos rendimentos recebidos ao longo de 2025. Na prática, isso significa que quem recebeu a partir de R$ 2.966 por mês ou mais de R$ 35.584 no ano passado continua obrigado a declarar. Segundo Viviane Morales, esse é um dos pontos que mais podem gerar confusão entre os contribuintes. “Essa é provavelmente a maior confusão deste ano. Muita gente pode achar que não precisa declarar por causa da discussão sobre a isenção até R$ 5 mil. Mas é importante entender que a declaração enviada agora é apenas um ajuste das rendas recebidas no ano anterior”, afirma.

Reforma da Renda não muda a declaração deste ano

Outro tema que tem gerado dúvidas entre os contribuintes é o impacto da chamada Reforma da Renda, especialmente em relação à ampliação da faixa de isenção do Imposto de Renda. No entanto, essas mudanças ainda não impactam a declaração de 2026, que considera exclusivamente os rendimentos recebidos ao longo de 2025. Segundo Gustavo Venâncio, diretor comercial e de marketing da Lastro Agronegócio, é importante que o contribuinte entenda essa diferença para evitar erros no envio da declaração. “Existe muita expectativa em torno das mudanças na tributação da renda, mas elas passam a valer apenas para os rendimentos recebidos a partir de 2026. Ou seja, os efeitos práticos dessas alterações só aparecerão na declaração que será enviada em 2027”, explica.

Organização é essencial para o produtor rural

Para quem atua no campo, a declaração exige cuidados adicionais, principalmente em relação ao controle das receitas e despesas da atividade. De acordo com Viviane Morales, a principal recomendação é para que o produtor mantenha o controle detalhado do Livro Caixa da atividade rural e garanta que todas as informações estejam alinhadas com os dados enviados à Receita Federal. “A organização do Livro Caixa Digital do Produtor Rural (LCDPR) é muito necessária neste momento, justamente porque as informações que estão no LCDPR precisam contar no Imposto de Renda. Esse sincronismo entre as ferramentas precisa existir”, orienta.

Outro cuidado essencial para o produtor rural é verificar atentamente os dados que já constam na base da Receita. “Recomendamos sempre analisar a Declaração pré-preenchida, porque nela estão informações que a Receita Federal já possui. O produtor precisa ter muito cuidado para não enviar uma declaração divergente desses dados”, destaca Viviane. Segundo ela, inconsistências entre documentos fiscais, registros de atividade e declarações enviadas são uma das principais causas de retenção na chamada malha fina.

Foto: Tima Miroshnichenko / Pexels.com

Além da conferência de dados e do preenchimento correto das informações, especialistas reforçam que a declaração deve ser analisada de forma mais ampla, considerando toda a estrutura da atividade rural. “O produtor deve olhar para a declaração de forma global, considerando os imóveis explorados, as receitas declaradas e, principalmente, o Livro Caixa digital enviado à Receita. Todas essas informações precisam conversar entre si”, explica Viviane Morales.

Diante das particularidades da atividade rural e da crescente digitalização das informações fiscais, a declaração do Imposto de Renda do produtor exige cada vez mais organização e acompanhamento técnico. Um erro de preenchimento ou divergência de dados pode gerar questionamentos da Receita, atrasos na restituição ou até autuações fiscais. Por isso, a recomendação é para que o produtor rural busque orientação especializada para garantir que todas as informações sejam apresentadas de forma correta e segura. “Com as novas ferramentas de fiscalização e cruzamento de dados adotadas pela Receita Federal do Brasil, declarar o Imposto de Renda de forma organizada deixou de ser apenas uma obrigação fiscal e passou a ser também uma estratégia de segurança para a gestão da atividade rural”, reforça Gustavo Venâncio.

CNPJ passa a ser obrigatório para produtores rurais em todo Brasil em 2026

A partir de 2026, todos os produtores rurais do Brasil, pessoa física ou jurídica, passarão a ter CNPJ obrigatório para o exercício de suas atividades. A medida faz parte das mudanças previstas na Reforma Tributária e uniformiza uma exigência que, até então, era realidade principalmente em estados como São Paulo. A alteração vai além de uma formalidade cadastral e terá impactos diretos na emissão de notas fiscais e no enquadramento do produtor rural frente aos novos tributos, que entram em fase de testes em 2026 e passam a valer de forma definitiva a partir de 2027.

A advogada Viviane Morales, diretora administrativa da Lastro, explica que a obrigatoriedade do CNPJ para o produtor rural será nacional. “Quem ainda utilizava apenas o CPF precisará se adaptar, e essa adaptação deve ser feita com planejamento, porque o CNPJ será a base de toda a vida fiscal do produtor nos próximos anos”, alerta.

Foto: Polina Tankilevitch / Pexels.com

Com a reforma tributária, o produtor rural continuará obrigado a emitir nota fiscal, mas passará por um período de transição em 2026, quando muitos ainda estarão emitindo documentos com CPF até a migração definitiva para o CNPJ. Sendo assim, a recomendação é antecipar esse movimento para evitar inconsistências cadastrais. Além disso, a Receita Federal adotará o chamado CNPJ alfanumérico, que combina letras e números. A mudança técnica será necessária diante do aumento expressivo no número de registros, especialmente entre produtores que nunca tiveram CNPJ. Para produtores rurais do estado de São Paulo, a exigência não é novidade. No entanto, aqueles que possuem propriedades em outros estados precisam redobrar a atenção, como explica o advogado Gustavo Venâncio, diretor comercial e de marketing da Lastro. “Produtores paulistas com fazendas fora do estado precisarão estruturar esses CNPJs como filiais, mantendo a mesma composição societária. Um erro nesse processo pode gerar problemas fiscais”, pontua o advogado.

Por isso, é fundamental que o produtor rural organize desde já sua documentação; avalie a estrutura correta do CNPJ, principalmente em casos de propriedades em mais de um estado; evite abrir cadastros sem orientação técnica e entenda como o novo CNPJ impactará sua tributação a partir de 2027. “O produtor rural precisa enxergar o CNPJ não como uma obrigação isolada, mas como uma peça-chave para sua segurança tributária nos próximos anos. Fazer isso da forma correta agora é o que vai garantir tranquilidade no futuro”, conclui Venâncio.

É fundamental ainda reforçar que o ano de 2026 será um período de teste da Reforma Tributária e, segundo Viviane Morales é importante que o produtor rural entenda que é também um ano decisivo para organização interna e adaptação às mudanças. “Quem entrar nesse processo sem planejamento corre o risco de enfrentar problemas fiscais no futuro. Informação e orientação especializada serão fundamentais”, reforça a especialista.

Imposto Territorial Rural: prazo de declaração termina em 30 de Setembro

Advogado lista as diferenças na declaração em relação ao ano anterior e alerta que proprietários de imóveis rurais precisam ficar atentos às novas regras

O prazo para a entrega da Declaração do Imposto Territorial Rural (ITR) de 2025 já começou e vai até 30 de setembro. Proprietários de imóveis rurais devem ficar atentos às mudanças na legislação em comparação ao ano passado, sob risco de multas e problemas com o fisco. Segundo dados do IBGE, o Brasil possui mais de 5,1 milhões de imóveis rurais, movimentando uma fatia expressiva da economia nacional, e a correta declaração do ITR é essencial para garantir segurança jurídica e fiscal.

Renato Vieira de Avila, advogado e especialista em direito tributário, explica que a declaração do ITR é obrigatória para todos os proprietários de imóveis rurais, sejam pessoas físicas ou jurídicas. “Em 2025, algumas alterações na legislação tornam o processo mais complexo para quem não estiver atualizado. Entre as mudanças, destaca-se a obrigatoriedade de georreferenciamento para propriedades com mais de 25 hectares, medida prevista na Lei nº 10.267/2001, que visa garantir precisão na identificação das propriedades e evitar conflitos fundiários”.

Além disso, Avila reforça que quem não cumprir o prazo até 30 de setembro pode enfrentar multas e impedimentos no registro do imóvel, o que torna essencial que os proprietários regularizem suas propriedades com antecedência. Outro ponto que mudou em relação ao ano passado é a atualização dos dados cadastrais exigidos pela Receita Federal. “Agora, a declaração deve incluir informações detalhadas sobre áreas produtivas, edificações e benfeitorias, além de dados sobre reservas legais e áreas de preservação permanente, reforçando a transparência e o controle sobre a propriedade rural”, destaca.

Os imóveis situados em fronteiras também exigem atenção especial. Avila informa que propriedades localizadas a até 150 km da fronteira precisam passar pelo processo de ratificação junto ao INCRA, comprovando que o imóvel possui autorização pública para compra e venda. “O prazo para regularização dessa documentação foi estendido até 2030, dando mais segurança jurídica aos proprietários”, reforça. 

Como evitar armadilhas fiscais até 30 de setembro? 

De acordo com levantamento da Receita Federal, em 2024 foram registradas mais de 4,8 milhões de declarações de ITR, com arrecadação aproximada de R$1,2 bilhão. Este ano, a expectativa é de aumento no número de declarações devido às novas exigências de georreferenciamento e atualização cadastral. “Um planejamento adequado e a conferência de todos os documentos antes da entrega da declaração são fundamentais para evitar problemas fiscais e garantir que a propriedade esteja regularizada”, reforça Vieira de Avila.

O ITR é um imposto que incide sobre a propriedade rural, calculado com base no valor da terra e nas características produtivas do imóvel. A correta declaração não apenas evita penalidades, como também é essencial para quem deseja vender ou regularizar imóveis rurais, especialmente em um mercado cada vez mais valorizado.

“É preciso ter em mente que o mercado de imóveis rurais no Brasil continua aquecido e as mudanças na legislação exigem atenção redobrada dos proprietários. Com o prazo da declaração se encerrando em 30 de setembro de 2025, regularizar e atualizar a documentação, incluindo o georreferenciamento, é imperativo para evitar problemas com o fisco e garantir segurança jurídica nas transações”, pontua.