BNDES já aprovou R$ 160,8 bi para o agro desde 2023

O Banco Nacional de Desenvolvimento Econômico e Social (BNDES) aprovou, desde janeiro de 2023, R$ 160,8 bilhões em crédito para o setor agropecuário nacional. O montante é 65,3% superior ao aprovado no período entre 2019 e 2022 (R$ 97,3 bilhões). Os recursos chegaram a 93% dos municípios brasileiros.

O volume inclui recursos aprovados nos Programas Agropecuários do Governo Federal (PAGF), no BNDES Crédito Rural, além de apoio para projetos de investimento, com aquisição de máquinas, equipamentos e serviços tecnológicos.

Do total aprovado, R$ 19 bilhões reforçaram a capacidade produtiva da agroindústria, como aumento da produção de biocombustíveis, da capacidade de armazenagem de produtos agrícolas e de recursos para centros de pesquisa e inovação no setor. Entre 2019 e 2022, as aprovações de crédito com essa finalidade somaram R$ 11,7 bilhões.

“O BNDES tem sido um dos principais parceiros do setor agropecuário brasileiro. Ampliamos o volume de recursos para esse setor em todas as áreas. Um dos destaques é a produção de biocombustíveis. Foram aprovados R$ 13,5 bilhões para 48 projetos de etanol, valor 217% superior ao que foi aprovado entre 2019 e 2022, que somou R$ 4,3 bilhões. Além disso, o Banco teve o maior orçamento já disponibilizado no Plano Safra 2025/2026, com R$ 70 bilhões”, afirmou o presidente do BNDES, Aloizio Mercadante.

Os números foram divulgados durante a Agrishow, maior feira de tecnologia agrícola da América Latina e uma das maiores do mundo, que está acontecendo até o dia primeiro de maio, em Ribeirão Preto, no interior paulista, com patrocínio do BNDES.

“No setor tão importante para a economia brasileira como setor agropecuário, o BNDES faz presente apoiando especialmente o investimento. Então ano passado foram mais de R$ 50 bilhões investidos no setor, mais de 200 mil operações realizadas por meio de uma extensa rede de parceiros, instituições financeiras, que municípios do país”, explicou o superintendente da Área de Operações e Canais Digitais do Banco, Marcelo Porteiro.

Foto: Getty Images

Milho sobe em março com apoio do petróleo, mas perde força em abril

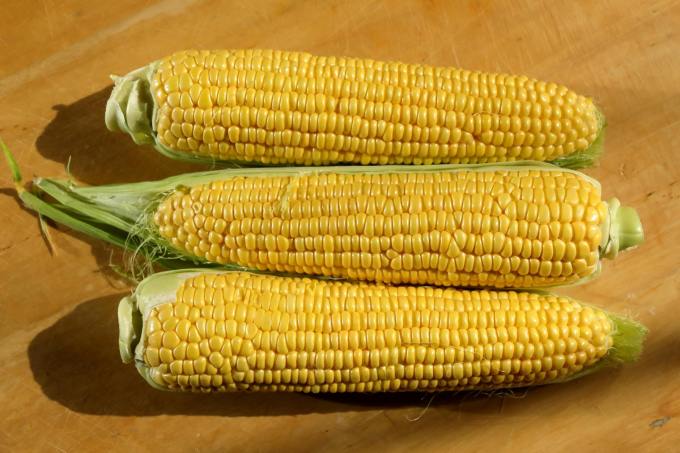
Os preços do milho avançaram em março no mercado internacional e doméstico, sustentados pela valorização do petróleo e por incertezas relacionadas ao cenário geopolítico e aos custos de produção. O movimento, no entanto, perdeu força no início de abril, diante da queda do petróleo e de fatores sazonais no Brasil.

Na Bolsa de Chicago (CBOT), o cereal registrou alta média de 5,3% em março, para USD 4,53 por bushel. O suporte veio principalmente do petróleo mais elevado, que melhora as margens das usinas de etanol nos Estados Unidos e, consequentemente, aumenta a demanda pelo milho. Ao mesmo tempo, o conflito no Oriente Médio e os custos de insumos mantiveram o mercado atento aos riscos para a safra 2026/27.

Em abril, porém, o cenário externo mudou. A queda do petróleo, associada a sinais de alívio nas tensões entre Estados Unidos e Irã, reduziu o prêmio do milho via etanol e pressionou as cotações. Na média da primeira quinzena, os preços recuaram 0,5%, para USD 4,50 por bushel.

Foto: John Wu / Pexels.com

No Brasil, o milho também registrou alta em março, acompanhando o movimento externo e refletindo fatores internos. O atraso no plantio em algumas regiões da segunda safra, a oferta mais limitada por parte dos produtores — ainda focados na colheita da safra de verão — e as preocupações com o aumento dos custos logísticos, diante da alta do diesel e dos fretes, contribuíram para a valorização. Em Campinas, os preços subiram 4,4% no mês, para R$ 71 por saca.

No início de abril, no entanto, o mercado doméstico passou a ser pressionado. O avanço da colheita da primeira safra, a melhora das condições climáticas para a segunda safra e a valorização do real reduziram a paridade de exportação, enfraquecendo os negócios nos portos. Com compradores mais abastecidos e atuando de forma cautelosa, os preços em Campinas recuaram para abaixo de R$ 70 por saca na primeira quinzena do mês.

De acordo com o Itaú BBA, apesar da pressão recente, a segunda safra se desenvolve de forma positiva. As chuvas recentes aliviaram o estresse hídrico em regiões como o oeste do Paraná. Atualmente, a maior parte das lavouras está em fase vegetativa, enquanto cerca de um terço da área, concentrada em Mato Grosso, entrou em floração, etapa mais sensível à disponibilidade de água.

Fim da alíquota zero de PIS/Cofins encarece insumos e pressiona custo de produção no agro

A entrada em vigor da Lei Complementar  nº 224/2025, em 1º de abril de 2026, introduziu uma mudança relevante na estrutura de custos do agronegócio ao encerrar a alíquota zero de PIS e Cofins sobre insumos agrícolas. A medida, que integra um corte linear de 10% nos incentivos fiscais federais, reintroduz a cobrança dessas contribuições sobre produtos essenciais à produção, como fertilizantes e defensivos, com impacto direto sobre o custo das lavouras.

Essa reoneração atinge tributos que, até então, tinham incidência zerada sobre parte dos insumos do setor. O PIS (Programa de Integração Social) e a Cofins (Contribuição para o Financiamento da Seguridade Social), cobrados sobre a receita das empresas, vinham sendo utilizados como instrumentos de desoneração no agronegócio. Com a mudança, esses produtos voltam a ser tributados, ainda que em patamar reduzido, cerca de 0,925% no regime não cumulativo.

Embora a alíquota seja inferior a 1%, o impacto tende a ser relevante devido ao peso dos insumos na composição dos custos agrícolas. Em culturas como soja e milho, insumos como fertilizantes e defensivos concentram parcela relevante do custo operacional, o que amplia o impacto de mudanças tributárias mesmo quando as alíquotas são reduzidas.

É nesse ponto que, segundo Gustavo Venâncio, advogado e sócio da Lastro Soluções Tributárias para o Agro, a mudança ganha dimensão prática. “O produtor nunca trabalhou com esse tributo. PIS e Cofins não faziam parte da rotina. A partir de agora, isso muda”, afirma. Para ele, o impacto não está apenas na alíquota, mas na base sobre a qual incide. “É praticamente 1%, mas sobre um insumo largamente utilizado. Isso gera um aumento de custo significativo”, diz.

O aumento ocorre em um momento de maior fragilidade financeira do setor. Após ciclos de preços mais elevados, produtores enfrentam compressão de margens, custos ainda pressionados e aumento do endividamento, o que reduz a capacidade de absorver novas despesas. Nesse contexto, a reintrodução da tributação tende a ter efeito direto sobre a rentabilidade e pode influenciar decisões de compra e negociação ao longo da safra.

Além do impacto econômico, a mudança traz desafios na aplicação prática da regra. Ainda não há clareza consolidada sobre como operacionalizar a cobrança, especialmente em relação aos códigos fiscais (CST) a serem utilizados na emissão de notas fiscais. A falta de padronização dificulta a orientação tanto para empresas fornecedoras quanto para produtores.

“Estamos prestes a ter a vigência da alteração e ainda não sabemos como orientar corretamente a emissão das notas fiscais. As coisas acabam acontecendo de forma atropelada”, afirma Venâncio.

Diante dessas incertezas operacionais, o mercado começou a reagir antes mesmo da entrada em vigor da medida. Empresas anteciparam entregas e incentivaram a retirada de insumos antes de abril como forma de evitar a incidência dos tributos. Com a nova regra já em vigor, o custo adicional passou a ser incorporado às negociações.

“O produtor vai pagar mais caro no adubo e no defensivo. Vai ter o destaque de cerca de 1% na nota, e isso se agrega ao preço”, explica o tributarista.

Esse movimento ocorre em paralelo a outro fator que amplia a incerteza: o caráter temporário da medida. “A cobrança vale até dezembro de 2026, antes da entrada em vigor das novas regras da reforma tributária sobre o consumo, previstas para 2027. O curto intervalo reduz a previsibilidade e exige do produtor adaptação em um ambiente de mudanças sucessivas”, acrescenta Viviane Morales, advogada, sócia proprietária e diretora Administrativa e Financeira da Lastro.

Diante desse cenário, a recomendação é de maior atenção às operações. A conferência das notas fiscais, a verificação das alíquotas aplicadas e o entendimento da composição dos preços passam a ser ainda mais relevantes na gestão da atividade.

Mais do que um ajuste pontual, o fim da alíquota zero de PIS/Cofins sinaliza uma mudança gradual na política de incentivos ao agronegócio. Ao reintroduzir a tributação sobre insumos estratégicos, a medida tende a repercutir ao longo de toda a cadeia produtiva e já começa a influenciar preços, negociações e decisões no campo em 2026.

Foto: Mateus André / Freepik

Integração internacional no agro abre novas fronteiras de negócios

A agricultura mundial tem sido profundamente moldada pela força produtiva de dois gigantes: os Estados Unidos e o Brasil. De um lado, o modelo norte-americano se destaca pela alta tecnologia, eficiência operacional e liderança global na produção de grãos. Do outro, o Brasil consolida-se como um verdadeiro celeiro do mundo na produção de alimentos, impulsionado por sua diversidade, crescente inovação no campo e capacidade de produzir até três safras por ano.

Embora concorram em diversas commodities, esses dois países compartilham desafios e oportunidades que vão além da disputa por mercado. A integração entre as culturas agrícolas americana e brasileira abre espaço para a troca de conhecimento, adoção de boas práticas e geração de valor especialmente para empresas e agroindústrias brasileiras que buscam ampliar sua competitividade em escala global.

De acordo com Márcio Barboza, técnico em agricultura, gerente de exportação e vendas internacionais e especialista em expansão de mercado, planejamento estratégico e liderança de equipes, essa integração é sempre importante. “Não importa se é no preparo de solo ou em qualquer outra atividade: para atuar nos Estados Unidos, é fundamental entender suas peculiaridades se integrar a cultura local”, diz.

Segundo ele, os Estados Unidos são formados por uma diversidade cultural significativa, o que também se reflete no ambiente de negócios. “Cada estado tem suas características próprias. Em algumas regiões, principalmente no Sul, as relações são mais reservadas no início, mas, à medida que a confiança é construída, a proximidade cresce de forma consistente”, explica o especialista.

Importância da pesquisa de mercado

Para empresas que desejam acessar o mercado norte-americano, a pesquisa de mercado é um passo essencial. Compreender as características regionais, os perfis produtivos e as demandas específicas podem reduzir significativamente as barreiras de entrada. “Conhecer bem o produto e avaliar se ele se encaixa no mercado almejado é fundamental”, explica Barboza.

Não é recomendável, segundo o consultor, tentar inserir soluções voltadas para soja ou milho em regiões onde essas culturas não são expressivas, como na Califórnia, por exemplo. Nessa região já há mais oportunidades para segmentos específicos. “Quem atua com soluções para fruticultura, amêndoas e cultivos similares, a região pode ser estratégica”, destaca.

Outra recomendação é utilizar informações disponíveis online para mapear o mercado antes de ir a campo. “É possível acessar sites de revendas americanas, conhecer seus estoques, entender o tipo de maquinário utilizado e a potência de tratores mais comum em cada área, isso faz toda a diferença na abordagem comercial e torna as visitas presenciais muito mais assertivas”, orienta o profissional.

Além disso, ter uma base ou parceiro local nos Estados Unidos é um diferencial competitivo importante. “Os americanos valorizam muito a garantia de reposição de peças e suporte. Ter estoque local ou uma estrutura de apoio pode facilitar muito a entrada no mercado”, acrescenta.

Desafios

Entre os principais desafios para as empresas brasileiras está a comunicação. Dominar o idioma inglês é essencial para estabelecer relações comerciais sólidas, afinal a fluência facilitará a abertura de portas e fortalece a confiança nas negociações.

Outro ponto importante a se atentar é sobre às exigências logísticas e regulatórias. A boa notícia é que nesse ponto já há empresas especializadas locais que oferecem suporte completo, desde o transporte até o desembaraço aduaneiro. “Grande parte da operação pode ser terceirizada, o que facilita o processo de internacionalização”, explica Barboza.

Melhores oportunidades

Segundo o gerente de exportação, o segmento de componentes para o mercado de reposição (aftermarket) representa uma porta de entrada estratégica para empresas brasileiras. “É um caminho mais acessível do que tentar ingressar diretamente com máquinas ou equipamentos completos”, avalia.

Em relação às regiões, os estados do Sul dos Estados Unidos, como: Geórgia, Alabama, Mississippi, Flórida, Carolinas, Oklahoma e Arkansas, tendem a oferecer maior abertura inicial para novos negócios. Os estados da costa Oeste e parte do Noroeste, como Idaho, Washington, Oregon e Califórnia, também demonstram boa receptividade. “Tive experiências positivas tanto com revendas vinculadas a grandes marcas quanto com independentes, que estão mais abertas a novas parcerias. Também destacaria o Texas como um mercado promissor”, relata Barboza.

Já o Corn Belt, principal região produtora de grãos do país, é preciso um pouco mais de atenção, pois apresenta maior grau de competitividade e barreiras de entrada mais elevadas. “É um mercado mais consolidado e disputado e continua sendo o ambiente mais desafiador e competitivo para quem deseja entrar no mercado americano. É uma região mais indicada para quem já está com a operação consolidada”, conclui o consultor.

Conflito derruba exportações para Golfo, mas trimestre segue positivo

O conflito no Oriente Médio já impacta as exportações brasileiras para os países árabes do Golfo, importantes mercados para produtos do agronegócio e minerais. As vendas para Arábia Saudita, Emirados Árabes Unidos, Catar, Kuwait, Bahrein e Omã — que formam o bloco econômico conhecido como Conselho de Cooperação do Golfo (CCG) — caíram 31,47% em março na comparação anual, para US$ 537,11 milhões, segundo dados da Inteligência de Mercado da Câmara de Comércio Árabe-Brasileira.

Apesar do recuo no mês, o desempenho no trimestre ainda é positivo. De janeiro a março, as exportações para o CCG cresceram 8,14%, somando US$ 2,41 bilhões. Considerando todos os 22 países acompanhados pela entidade, incluindo as nações árabes do Levante e as africanas, a alta foi de 3,90%, para US$ 5,13 bilhões.

Segundo a Câmara Árabe, o fechamento do Estreito de Ormuz, que restringiu o acesso a portos estratégicos do Golfo, interrompeu uma trajetória de alta nas vendas brasileiras. O impacto ainda não compromete o resultado agregado, mas pode se intensificar ao longo do ano, dependendo da evolução do conflito.

“As vendas para o CCG, que concentra os maiores mercados árabes e responde por 47% das exportações para o bloco de países, vinham em alta em janeiro e fevereiro na comparação com 2025, segundo melhor ano da série histórica”, afirma o secretário-geral da Câmara Árabe-Brasileira, Mohamad Mourad. “O recuo de março decorre do conflito e, por ora, não afeta o acumulado, mas ainda pode trazer impactos”.

No agronegócio, que responde por cerca de 75% das vendas, as exportações para o CCG recuaram 25,38% em março, mas acumulam alta de 6,8% no trimestre, de US$ 1,44 bilhão, graças a ganhos em produtos importantes, contrabalançados por perdas em outros itens. Principal item da pauta agropecuária, o frango recuou 13,80% no mês, para US$ 185,50 milhões, mas só 2,32% no acumulado, para US$ 619,12 milhões.

O açúcar, segundo principal produto, recuou 43,37% em março, para US$ 54,07 milhões, mas avançou 26,41% no ano, para US$ 363,11 milhões. A carne bovina destoou, com alta de 23,87% no mês mais intenso do conflito, para US$ 47,75 milhões, além de avanço de 65,29% no trimestre, para US$ 194,56 milhões.

O milho praticamente deixou de ser embarcado ao CCG em março, com queda de 99,96%, para US$ 0,03 milhão, embora o recuo no acumulado ainda seja limitado a 5,8%, no total de US$ 61,22 milhões. Já o café registrou alta de 34,24% no mês de março, para US$ 9,97 milhões, e de 64,3% no trimestre, para US$ 49,58 milhões.

Outro ponto de atenção é o recuo nas importações brasileiras de fertilizantes provenientes do CCG, que caíram 51,35% no primeiro trimestre. A região responde por cerca de 10% do fertilizante adquirido pelo agronegócio brasileiro no exterior.

“Esse é um ponto que preocupa tanto o nosso agro quanto os países árabes, que dependem da capacidade do Brasil de disponibilizar alimentos excedentes”, pontua Mourad. “É preciso buscar formas de minimizar esses impactos”, finaliza.

Preparo do solo, fertilização eficiente e bioinsumos impulsionam produtividade na safra e safrinha do milho em 2026

No Dia do Milho, celebrado em 24 de abril, o setor agropecuário destaca a relevância de uma das culturas mais estratégicas da economia brasileira. Presente na alimentação humana e animal, na produção de etanol, na indústria e nas exportações, o milho chega à safra 2026 com foco crescente em eficiência produtiva, sustentabilidade e controle de custos.

Dados da Companhia Nacional de Abastecimento (Conab) indicam que o Brasil deverá colher cerca de 138,45 milhões de toneladas de milho na safra 2025/26, mantendo o país entre os maiores produtores mundiais do cereal. A segunda safra, conhecida como safrinha, segue como principal motor da produção nacional, especialmente nas regiões Centro-Oeste, Sudeste e Matopiba.

Diante de margens mais apertadas e maior exigência do mercado, especialistas reforçam que o bom desempenho da cultura começa antes mesmo do plantio, com atenção especial ao preparo do solo.

Leonardo Sodré, CEO do grupo GIROAgro explica a importância da preparação do solo para a safra. “No que se refere a preparação do solo,  uma menor lixiviação reduz as perdas de nitrogênio, que é crítico para o milho. Já a tecnologia Stay Green mantém as folhas ativas por mais tempo, aumentando a fotossíntese.” Leonardo destaca que a linha Exclusive oferece aplicação antecipada via solo, com maior compatibilidade, que são ideais para uma janela de aplicação apertada na safrinha.

Entre as principais práticas recomendadas para a safra e safrinha estão a análise química e física do solo, correção da acidez com calcário, uso de gesso agrícola, manutenção de palhada e rotação de culturas.

Além de melhorar a estrutura do solo, essas medidas favorecem a retenção de água, aprofundamento radicular e maior aproveitamento dos nutrientes, fatores decisivos em anos de clima irregular.

Fertilização mais estratégica no campo e uso de bioinsumos 

Com oscilações recentes no mercado global de fertilizantes, produtores passaram a priorizar aplicações mais assertivas. Cresce o uso de adubação baseada em mapas de fertilidade, parcelamento do nitrogênio e fórmulas específicas por talhão.

A tendência mostra um campo mais técnico, em que a produtividade está ligada ao uso racional de insumos e não apenas ao aumento de volume aplicado.

Outra mudança importante na safra 2026 é o avanço dos bioinsumos no manejo do milho. Inoculantes, solubilizadores de fósforo, promotores de crescimento e biodefensivos têm ganhado espaço por aliar eficiência agronômica e sustentabilidade. Essas soluções contribuem para maior vigor inicial, melhor absorção de nutrientes, tolerância a estresses climáticos e redução parcial da dependência de produtos químicos convencionais.

Para Fellipe Parreira, responsável pelo  Portfólio e Acesso no Grupo GIROAgro “as adversidades climáticas que podem afetar a produção, destacam-se temperaturas extremas, excesso ou escassez de água no solo, alta salinidade e baixos valores de pH. Isso pode reduzir a atividade das bactérias simbióticas e comprometer a eficiência da fixação biológica do nitrogênio”, explica. O profissional complementa: “déficits de precipitação também podem interferir diretamente no processo de formação dos nódulos, prejudicando a produtividade da cultura. Desta forma, as condições climáticas desempenham um papel importante na variabilidade dos resultados observados em diferentes anos de cultivo”. 

Para pequenos e médios produtores, o custo-benefício e a possibilidade de integração com manejos tradicionais explicam o aumento da adoção. No campo, a safra 2026 revela um produtor cada vez mais atento à gestão. Compra antecipada de insumos, uso compartilhado de máquinas, apoio de cooperativas, aplicativos de monitoramento climático e busca por assistência técnica já fazem parte da rotina de propriedades de menor porte.

Na safrinha, o principal desafio continua sendo a janela de plantio após a soja, já que atrasos podem elevar riscos climáticos e impactar produtividade. Em 2026, o dia do milho evidencia uma nova realidade no campo: competitividade será cada vez mais resultado de solo bem manejado, nutrição eficiente e inovação sustentável.

Milho sobe em março com apoio do petróleo, mas perde força em abril

Os preços do milho avançaram em março no mercado internacional e doméstico, sustentados pela valorização do petróleo e por incertezas relacionadas ao cenário geopolítico e aos custos de produção. O movimento, no entanto, perdeu força no início de abril, diante da queda do petróleo e de fatores sazonais no Brasil.

Na Bolsa de Chicago (CBOT), o cereal registrou alta média de 5,3% em março, para USD 4,53 por bushel. O suporte veio principalmente do petróleo mais elevado, que melhora as margens das usinas de etanol nos Estados Unidos e, consequentemente, aumenta a demanda pelo milho. Ao mesmo tempo, o conflito no Oriente Médio e os custos de insumos mantiveram o mercado atento aos riscos para a safra 2026/27.

Em abril, porém, o cenário externo mudou. A queda do petróleo, associada a sinais de alívio nas tensões entre Estados Unidos e Irã, reduziu o prêmio do milho via etanol e pressionou as cotações. Na média da primeira quinzena, os preços recuaram 0,5%, para USD 4,50 por bushel.

No Brasil, o milho também registrou alta em março, acompanhando o movimento externo e refletindo fatores internos. O atraso no plantio em algumas regiões da segunda safra, a oferta mais limitada por parte dos produtores — ainda focados na colheita da safra de verão — e as preocupações com o aumento dos custos logísticos, diante da alta do diesel e dos fretes, contribuíram para a valorização. Em Campinas, os preços subiram 4,4% no mês, para R$ 71 por saca.

No início de abril, no entanto, o mercado doméstico passou a ser pressionado. O avanço da colheita da primeira safra, a melhora das condições climáticas para a segunda safra e a valorização do real reduziram a paridade de exportação, enfraquecendo os negócios nos portos. Com compradores mais abastecidos e atuando de forma cautelosa, os preços em Campinas recuaram para abaixo de R$ 70 por saca na primeira quinzena do mês.

De acordo com o Itaú BBA, apesar da pressão recente, a segunda safra se desenvolve de forma positiva. As chuvas recentes aliviaram o estresse hídrico em regiões como o oeste do Paraná. Atualmente, a maior parte das lavouras está em fase vegetativa, enquanto cerca de um terço da área, concentrada em Mato Grosso, entrou em floração, etapa mais sensível à disponibilidade de água.

Foto: Jahra Tasfia Reza / Pexels.com

BNDES capta R$ 943,5 milhões com JBIC para financiar projetos verdes

O Banco Nacional de Desenvolvimento Econômico e Social (BNDES) e o Japan Bank for International Cooperation (JBIC) contrataram financiamento no valor de até R$ 943,5 milhões (US$ 185 milhões) no âmbito da Linha GREEN para apoiar projetos ambientalmente sustentáveis no Brasil, incluindo biocombustíveis e transmissão de energia elétrica, que desempenham papéis chave na descarbonização e na efetiva integração das energias renováveis. O contrato é o sétimo a ser assinado no âmbito da Linha GREEN, retrato da cooperação de longa data entre as instituições.

A Linha GREEN (Global Action for Reconciling Economic Growth and Environmental Preservation) tem como objetivo apoiar projetos que favoreçam a preservação global do meio ambiente, promovendo a redução da emissão de gases do efeito estufa, a eficiência energética e o uso de energias renováveis.

Além da cooperação financeira, as instituições celebraram diversos Memorandos de Entendimento (MoU), com o objetivo de implementar atividades de cooperação financeira, visando o apoio a projetos de infraestrutura de interesse mútuo. O mais recente MoU vigente, assinado em 25 de março de 2025, objetiva apoiar projetos nos setores de recursos minerais e energéticos sustentáveis além de formas de colaboração para proteção ambiental e enfrentamento das mudanças climáticas. Durante a COP-30, em Belém, as duas instituições assinaram aditivo ao MoU original, que inseriu ao instrumento de cooperação a previsão da linha GREEN VII.

“Com a adição desta linha de crédito à extensa lista de operações financeiras realizadas entre BNDES e JBIC, damos mais um passo para o fortalecimento da parceria entre as instituições, no sentindo de apoiar projetos renováveis e sustentáveis e com o compromisso de avançar no desenvolvimento sustentável do Brasil. Desde a década de 60, foram assinados 19 contratos de empréstimo no valor de, aproximadamente, R$ 18 bilhões (US$ 3,4 bilhões)”, explicou o presidente do BNDES, Aloizio Mercadante. 

“Em meio ao crescente cenário de incerteza global, a resiliência das economias, dos sistemas energéticos e das comunidades tornou-se cada vez mais importante e representa um interesse comum compartilhado entre o Japão e o Brasil. Nesse contexto, é com grande satisfação que anunciamos a assinatura da sétima operação (GREEN VII), na sequência da sexta operação (GREEN VI), concluída em março do ano passado. Esse marco constitui um forte símbolo da sólida parceria entre nossas duas instituições. O JBIC aspira contribuir para a criação de bens e serviços de maior valor — não apenas para a cooperação bilateral entre os dois países, mas também para a comunidade global — como parte de seus esforços para ajudar a enfrentar os desafios decorrentes das incertezas na geopolítica e na geoeconomia”, registrou o diretor executivo sênior – chefe global do Grupo de Finanças para Infraestrutura e Meio Ambiente do JBIC, Hiroki Sekine.

Foto: Votso Sothu / Pexels.com

Guerras e tensões geopolíticas pressionam dólar e elevam custos industriais no Brasil

Conflitos internacionais e tensões geopolíticas têm ampliado a volatilidade econômica global e pressionado custos industriais em diversos países. Relatórios recentes do Fundo Monetário Internacional indicam que choques geopolíticos costumam provocar oscilações relevantes no câmbio e no preço de commodities estratégicas, como petróleo e gás natural. No Brasil, esses movimentos tendem a pressionar o dólar e encarecer importações, afetando diretamente empresas que dependem de insumos e componentes vindos do exterior.

Fábio Nascimento, contador e CEO do Grupo FN, afirma que o reflexo dessas tensões já aparece na gestão financeira de empresas brasileiras. Segundo ele, a volatilidade cambial tem impacto direto na estrutura de custos da indústria e exige planejamento mais rigoroso por parte das companhias. “Quando surgem conflitos internacionais relevantes, o primeiro reflexo costuma aparecer no câmbio e no preço das commodities. Isso encarece desde combustíveis até componentes importados, pressionando custos de produção e margens das empresas”, afirma.

Na prática, o impacto costuma atingir principalmente setores que dependem de componentes eletrônicos, equipamentos industriais e matérias-primas vindas do exterior. Com o dólar mais valorizado, empresas passam a pagar mais por itens essenciais à produção, o que pode reduzir competitividade ou exigir reajustes de preços.

Esse movimento é sentido também em polos industriais relevantes do país. Regiões como São José dos Campos, no interior de São Paulo, concentram empresas ligadas aos setores aeroespacial, tecnológico e manufatureiro, muitas delas dependentes de cadeias globais de suprimento. Nesses casos, oscilações cambiais e interrupções logísticas podem impactar diretamente o custo e o prazo de produção.

Nascimento explica que empresas que dependem de importações ou exportações precisam acompanhar com mais atenção o cenário internacional. “Instabilidade geopolítica não afeta apenas governos. Ela altera rotas comerciais, encarece transporte e pode atrasar entregas de insumos estratégicos. Empresas precisam considerar esse fator no planejamento financeiro e operacional”, diz.

Segundo ele, muitas companhias já começaram a revisar estratégias para reduzir exposição a riscos internacionais. “Negócios que dependem de cadeias globais de suprimento precisam estruturar mecanismos de proteção. Planejamento cambial, revisão de contratos e diversificação de fornecedores passam a ser decisões estratégicas”, afirma.

O especialista aponta cinco estratégias que empresas usam para reduzir riscos em meio a tensões geopolíticas. Entre as principais estratégias estão:

Diversificação de fornecedores internacionais: Empresas têm buscado ampliar a rede de fornecedores em diferentes países para reduzir dependência de regiões afetadas por conflitos ou restrições comerciais

Planejamento cambial e gestão financeira mais estruturada: Companhias passaram a monitorar mais de perto a exposição ao dólar e utilizar instrumentos financeiros para reduzir impactos de oscilações cambiais

Formação de estoques estratégicos: Algumas empresas têm ampliado estoques de componentes considerados críticos para evitar paralisações produtivas em momentos de instabilidade logística

Revisão da cadeia de suprimentos: Negócios passaram a avaliar alternativas de produção local ou fornecedores mais próximos para reduzir dependência de rotas internacionais

Apoio de consultorias especializadas: Empresas têm recorrido a especialistas em estratégia empresarial e comércio exterior para estruturar operações mais resilientes

Fotos: Pixabay / Pexels.com

Segundo Nascimento, empresas que se antecipam a esse tipo de risco conseguem atravessar períodos de instabilidade com maior previsibilidade financeira. “Crises internacionais podem surgir rapidamente. Companhias que trabalham com análise de risco e planejamento estruturado tendem a reagir melhor a oscilações no câmbio e no custo de insumos”, afirma.

Para ele, a tendência é que tensões geopolíticas continuem influenciando a economia global nos próximos anos. “A globalização ampliou a integração entre mercados. Isso significa que conflitos ou tensões em determinadas regiões podem afetar cadeias produtivas em diferentes países, inclusive no Brasil”, diz.

StoneX projeta superávit global de 10 milhões de sacas de café em 2026, mas alerta para volatilidade

A oferta global de café deve superar a demanda em 2026, com um superávit estimado em 10 milhões de sacas, segundo análise da StoneX, empresa global de serviços financeiros. A projeção aponta para uma produção de 182,5 milhões de sacas, frente a um consumo de 172,5 milhões, permitindo a recomposição dos estoques globais para patamares acima de 48 milhões de sacas, após quatro anos consecutivos de queda até 2024 e leve recuperação em 2025. 

Apesar do cenário mais confortável, o mercado ainda não deve se perceber plenamente abastecido. A recuperação ocorre a partir de uma base historicamente apertada e segue marcada por desequilíbrios regionais, além de incertezas relacionadas ao clima, tensões geopolíticas, políticas comerciais e à evolução de regulações como o EUDR (Regulamento da União Europeia para Produtos Livres de Desmatamento), que exige rastreabilidade e comprovação de que produtos importados não estejam associados ao desmatamento. 

“O mercado entra em 2026 com uma perspectiva mais confortável do ponto de vista de oferta, mas ainda longe de um cenário de estabilidade. A recomposição dos estoques acontece de forma desigual porque o aumento de produção está concentrado em algumas origens, como o Brasil, enquanto regiões consumidoras relevantes ainda operam com níveis historicamente baixos”, afirma o especialista de Inteligência de Mercado da StoneX, Leonardo Rossetti. 

O crescimento da produção global, estimado em 9,6% na comparação anual – ante 166,5 milhões de sacas em 2025, com base em números revisados -, é puxado principalmente pelo Brasil. O país deve registrar safra recorde de 75,3 milhões de sacas em 2026/27, alta de 20,8% na comparação anual, impulsionada pela recuperação dos danos climáticos da temporada anterior e pelo avanço estrutural da produção, especialmente do café robusta.

Outras regiões também contribuem para o aumento da oferta, ainda que de forma heterogênea. Na Ásia, a produção do Vietnã deve crescer quase 10%, após recuperação de condições climáticas adversas. Na África, países como Uganda e Costa do Marfim devem elevar a produção do continente em 3,6% na comparação anual. 

Por outro lado, nem todas as origens acompanham esse ritmo. Na América Central, a produção deve recuar levemente, com queda inferior a 1% no total. Já a Colômbia deve produzir cerca de 12,6 milhões de sacas, abaixo das 13,5 milhões registradas no ciclo anterior, reforçando a heterogeneidade da oferta global. 

No campo dos estoques, a expectativa é de recuperação consistente. O volume global deve subir de cerca de 38 milhões para mais de 48 milhões de sacas em 2026. No Brasil, principal pilar desse movimento, os estoques podem crescer em aproximadamente 5 milhões de sacas na comparação anual. 

Ainda assim, a recomposição não ocorre de forma homogênea. Na Europa, tradicional amortecedor do mercado, os estoques voltaram a se aproximar do limite inferior da faixa histórica em 2025, após queda superior a 2 milhões de sacas entre 2024 e 2025, com recuperação gradual prevista para 2026. Nos Estados Unidos, os estoques de café verde recuaram de mais de 6 milhões de sacas em 2022 para menos de 1 milhão em 2025, com expectativa de leve recuperação neste ano. Já o Japão apresenta uma queda mais moderada, porém persistente ao longo dos últimos anos. 

“A recomposição dos estoques é um movimento relevante, mas acontece após uma sequência prolongada de quedas e com distribuição irregular entre regiões produtoras e consumidoras. Isso mantém o mercado sensível, já que nem todas as regiões conseguem recompor estoques no mesmo ritmo”, destaca Rossetti. 

Do lado da demanda, o consumo global de café, que recuou cerca de 2,5% em 2025, deve se recuperar em ritmo semelhante em 2026, com alta também estimada em 2,5%. O avanço é sustentado pela desaceleração da inflação e pela melhora gradual das condições econômicas, especialmente em mercados como Estados Unidos, Brasil e Japão. 

Ainda assim, os preços seguem elevados e continuam impactando o consumo. No Brasil, a inflação do café superou 80% em meados de 2025 e encerrou o ano ainda cerca de 35% acima do período anterior. Nos Estados Unidos, a inflação permaneceu acima de 30% ao longo de 2025, com sinais mais claros de alívio apenas no início de 2026. Já na zona do euro, os preços encerraram 2025 com alta em torno de 18%, mantendo trajetória de desaceleração.

Nesse contexto, 2026 deve se consolidar como um ano de transição para o mercado global de café, com melhora nos fundamentos, mas ainda sujeito a oscilações. 

“Embora o superávit reduza o risco de eventos extremos, o mercado segue vulnerável. Pequenos choques de oferta ou demanda ainda podem gerar impactos relevantes nos preços, o que exige acompanhamento constante dos fundamentos”, conclui Rossetti.

Foto: Mateo Arbelaez / Pexels.com