Expansão do etanol de cereais abre fronteiras para milho e sorgo no Brasil

A expansão do etanol produzido a partir de cereais começa a desenhar uma nova geografia para a indústria de biocombustíveis no Brasil. Depois de se consolidar principalmente em regiões com grande disponibilidade de milho, como Mato Grosso, o setor passa a avançar para novas fronteiras agrícolas, aproximando as usinas de áreas com potencial de crescimento na produção de grãos e abrindo espaço para matérias-primas alternativas, especialmente o sorgo.

Estima-se que o país possui atualmente 29 usinas de etanol de milho em operação, com capacidade para processar aproximadamente 20,9 milhões de toneladas de milho por ano e produzir cerca de 10,6 bilhões de litros de etanol. A expansão, entretanto, deve continuar, levantamentos setoriais de 2026 apontam 27 novos projetos em desenvolvimento para os próximos anos.

Segundo Enilson Nogueira, engenheiro agrônomo e consultor de mercado da Céleres, a origem do etanol de milho está diretamente ligada à necessidade de reduzir os impactos da logística sobre o preço do grão. “O etanol de milho surgiu como uma estratégia de agregação de valor ao cereal produzido localmente. Em vez de simplesmente exportar o grão, passou-se a transformá-lo em etanol, fortalecendo as cadeias produtivas internas e criando novas oportunidades econômicas na própria região”, explica.

O modelo ganhou força inicialmente no interior de Mato Grosso, em regiões como Campo Novo do Parecis, e posteriormente avançou para o eixo da BR-163, onde estão algumas das maiores unidades produtoras do país. A instalação das usinas permitiu transformar parte do excedente de milho da segunda safra em combustível, reduzindo a necessidade de transportar grandes volumes do cereal para outros mercados.

Além da agregação de valor, a proximidade com os centros consumidores também se tornou uma vantagem competitiva. Regiões do Centro-Oeste e do Centro-Norte, que anteriormente dependiam do etanol produzido em estados como São Paulo, Goiás e Minas Gerais, passaram a contar com oferta mais próxima. “O ganho de eficiência industrial ampliou ainda mais a competitividade. Atualmente, o etanol produzido em Mato Grosso chega, por exemplo, ao mercado paulista e disputa espaço diretamente com o combustível produzido a partir da cana-de-açúcar”, destacou o consultor.

Raio-x do MATOPIBA

Com a consolidação do modelo em MT e a busca por novas fontes de matéria-prima, a indústria começa a olhar para regiões que ainda apresentam espaço para expansão da produção de cereais. O MATOPIBA, formado por Maranhão, Tocantins, Piauí e Bahia, ganha destaque nesse cenário. A Bahia já conta com uma usina em operação, enquanto o Maranhão também passou a integrar o movimento de expansão do etanol de cereais.

Para Nogueira, a dinâmica dessas novas fronteiras é diferente daquela observada nas regiões mais tradicionais do Centro-Oeste. Em determinados locais, as condições climáticas e a maior instabilidade da janela de plantio tornam mais arriscado apostar exclusivamente no milho de segunda safra.

É justamente nesse ambiente que o sorgo pode ganhar espaço. “O MATOPIBA reúne dois fatores importantes: demanda industrial e um calendário produtivo mais arriscado. Nesse cenário, o sorgo se encaixa muito bem”, afirma.

Além de apresentar maior tolerância a condições de déficit hídrico e altas temperaturas, o sorgo pode ser processado utilizando uma lógica industrial semelhante à do milho. Discussões técnicas e estudos recentes indicam que o cereal pode apresentar rendimento de etanol próximo ao do cereal por tonelada, com ajustes no processo industrial, enquanto os coprodutos resultantes também apresentam características adequadas para utilização na nutrição animal.

O especialista acrescenta ainda que o mesmo raciocínio pode ser aplicado ao Vale do Araguaia, no leste de Mato Grosso, especialmente em áreas entre Água Boa e Querência. Enquanto regiões como Campo Novo do Parecis, Lucas do Rio Verde, Sinop e Sorriso possuem uma cadeia de milho consolidada, com mercado e formação de preços bem estruturados, o leste do estado apresenta características mais próximas às novas fronteiras agrícolas.

Nessas áreas, o sorgo pode funcionar como alternativa para produtores que enfrentam maior risco climático e dificuldades para estabelecer uma segunda safra de milho dentro da janela ideal.

Uma indústria que vai além do etanol
Foto: Bruno Kraler / Pexels.com

Outro fator que contribuiu para a consolidação do modelo foi o aproveitamento dos coprodutos. O DDG (grãos secos de destilaria) passou a ter papel relevante na composição da receita das usinas e na integração com outras cadeias do agronegócio.

Dependendo do modelo de negócio, os coprodutos podem representar entre 20% e 30% da receita das unidades, além de serem utilizados na alimentação de bovinos, aves e suínos. “O DDG passou a integrar de forma muito direta outras cadeias do agronegócio. A usina compra o milho, produz etanol e DDG, e esse coproduto é utilizado na alimentação de bovinos, aves e suínos da própria região. Criou-se uma verdadeira engrenagem de economia circular, que fortalece a economia regional e agrega valor ao milho produzido localmente”, destaca Nogueira.

Esse modelo ajuda a explicar por que a instalação de uma usina pode provocar efeitos que vão além da indústria de biocombustíveis. Ao criar um mercado consumidor local para os grãos, a planta também pode estimular investimentos na produção agrícola, melhorar a estrutura de comercialização e fortalecer atividades pecuárias que utilizam os coprodutos.

Nova era do etanol de cereais

A mudança de perspectiva é estratégica para a indústria. Como o processo de produção utiliza o amido dos grãos, as usinas podem trabalhar com diferentes matérias-primas, desde que sejam adequadas ao processo industrial.

Isso permite pensar em uma nova geração de unidades mais flexíveis, capazes de ajustar o mix de matérias-primas de acordo com preço, disponibilidade regional, produtividade, condições climáticas e logística. “O mais adequado hoje é falar em etanol de cereais. Seja milho, trigo ou sorgo, todos possuem amido e podem ser utilizados para a produção de etanol e de coprodutos. A indústria ganha flexibilidade e pode adaptar sua matéria-prima às características de cada região”, ressalta o consultor.

Na prática, isso abre espaço para um novo conceito: a transformação das atuais usinas de etanol de milho em biorrefinarias de grãos, capazes de trabalhar com diferentes cereais de acordo com a oferta regional. “Hoje, o sorgo reúne dois fatores importantes: produtividade e margem. Para a indústria, é uma matéria-prima competitiva, principalmente em regiões onde seu preço tende a ser inferior ao do milho. E, para o produtor, pode representar uma alternativa interessante justamente onde o risco de estabelecer uma segunda safra de milho é maior”, conclui Nogueira.
Agosto mantém culturas de inverno sob atenção e reforça papel da nutrição líquida na proteção do potencial produtivo

Agosto marca uma nova etapa para as culturas de inverno no calendário agrícola brasileiro. A colheita do milho de segunda safra 2025/26 avançou de forma significativa nas últimas semanas e já alcançava 78,2% da área cultivada no país na primeira quinzena do mês. Em Mato Grosso, os trabalhos entraram na reta final, enquanto Paraná, Mato Grosso do Sul, Goiás, São Paulo e Minas Gerais seguem avançando nas operações em ritmos diferentes, influenciados principalmente pelas condições climáticas de cada região.

O trigo, por sua vez, entra em agosto com a implantação da safra praticamente concluída. Segundo a Conab, 99,9% da área prevista já estava semeada no início do mês. No Rio Grande do Sul, principal estado produtor, as lavouras apresentam diferentes estágios de desenvolvimento, com áreas mais precoces já entrando em floração. No Paraná, as condições das lavouras permanecem majoritariamente favoráveis, enquanto em estados como Bahia a escassez de chuvas vem provocando estresse hídrico e redução do potencial produtivo das primeiras áreas colhidas.

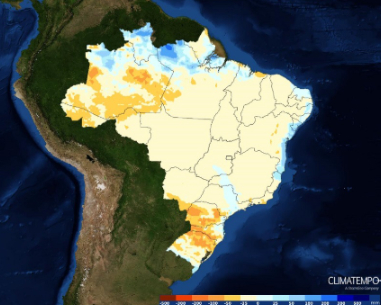
O cenário climático amplia a atenção do produtor. Agosto começou sob influência crescente do El Niño, com previsão de chuva acima da média no Sul do Brasil e possibilidade de novos episódios de temporais. Ao mesmo tempo, áreas do Centro-Oeste e do Sudeste enfrentam períodos de calor, tempo seco e baixa umidade, com temperaturas acima da média para esta época do ano. Essa combinação cria condições bastante distintas para as lavouras e reforça a importância do manejo nutricional diante dos diferentes tipos de estresse.

Para Leonardo Sodré, CEO da GIROAGRO, o clima instável gera obstáculos diferentes que podem ser abrandados com o uso de fertilizantes líquidos. “Esse inverno não está seguindo o roteiro. Tem região aquecendo quando devia estar frio, e região alagando quando devia estar seca, e a planta não perdoa esse tipo de instabilidade justamente na fase em que ela mais precisa de nutriente disponível. Não dá para controlar o clima, mas dá para garantir que a planta tenha o que precisa para não perder potencial produtivo no meio do caminho. É aí que a nutrição líquida bem aplicada faz a diferença”, afirma Sodré.

Esse é também um momento de reposicionamento estratégico para o produtor. Com as culturas de inverno avançando para fases importantes do ciclo e o milho de segunda safra entrando na reta final da colheita em diferentes estados, eficiência no uso de insumos e capacidade de resposta às condições climáticas ganham ainda mais importância. Em um cenário de custos pressionados e margens disputadas, preservar o potencial produtivo de cada hectare passa a ser fundamental para proteger a rentabilidade da lavoura.

Culturas de inverno como trigo, aveia e cevada se desenvolvem em um período marcado por condições que podem limitar seu desempenho. Temperaturas mais baixas, possibilidade de geadas em determinadas regiões, menor disponibilidade hídrica em parte do país e, neste ano, excesso de umidade em áreas do Sul formam um conjunto de estresses capaz de interferir na capacidade da planta de absorver nutrientes justamente em etapas importantes para a formação e o enchimento dos grãos.

É nesse ponto que a nutrição líquida se torna estratégica. Fertilizantes líquidos formulados com nutrientes quelatizados permitem maior velocidade de absorção foliar, maior translocação dentro da planta e menor perda por fixação no solo, problema recorrente em solos tropicais brasileiros. Na prática, isso significa entregar o nutriente certo no momento certo do ciclo, especialmente nas fases críticas de formação e enchimento de grãos, quando deficiências nutricionais podem se traduzir diretamente em perda de produtividade e qualidade.

No trigo, essa atenção ganha relevância adicional porque parte importante das lavouras do Sul ainda atravessará fases decisivas de desenvolvimento nas próximas semanas. O excesso de umidade previsto para a região pode elevar a pressão sobre as plantas e favorecer problemas fitossanitários, enquanto períodos de calor e baixa umidade em outras áreas produtoras impõem um tipo diferente de estresse. Plantas nutricionalmente equilibradas tendem a apresentar melhores condições para atravessar essas oscilações, tornando o manejo nutricional uma ferramenta de proteção do investimento realizado pelo produtor ao longo do ciclo.

O avanço do El Niño acrescenta mais uma variável a esse cenário. A expectativa para agosto é de chuva acima do normal no Sul, enquanto Centro-Oeste e Sudeste devem alternar períodos de tempo seco, calor e baixa umidade com a passagem de frentes frias. Para o produtor, isso significa trabalhar com uma lavoura exposta a mudanças relativamente rápidas de temperatura e disponibilidade hídrica, justamente quando algumas das principais culturas de inverno atravessam etapas determinantes para a produtividade.

O ponto central é entender que o teto produtivo de uma lavoura de inverno é construído ao longo de todo o ciclo, e não apenas no momento da colheita. Uma vez comprometido por deficiência nutricional em uma fase crítica, esse potencial dificilmente é recuperado integralmente nas etapas seguintes. Investir em nutrição líquida de qualidade nesse período é, portanto, menos uma questão de custo adicional e mais uma decisão de proteção de receita e do investimento já realizado na lavoura.

Milho ganha força, enquanto soja espera por novos sinais de demanda no mercado internacional

Enquanto o milho começa a encontrar espaço para uma recuperação no mercado internacional, a soja ainda enfrenta um obstáculo conhecido: a demanda. Os dados de oferta e demanda divulgados pelo Departamento de Agricultura dos Estados Unidos (USDA) em agosto mostram uma mudança importante no equilíbrio entre os dois grãos. No milho, estoques menores aumentam a sensibilidade do mercado a novas perdas de produção ou surpresas na demanda. Na soja, o aumento da oferta americana mantém os preços mais dependentes de novos estímulos, especialmente das compras chinesas.

No Brasil, porém, o comportamento das bolsas internacionais é apenas parte da formação dos preços, que também depende de câmbio, prêmios e demanda.

Soja ainda depende da demanda

Na soja, a produtividade americana foi revisada de 59,40 para 59,07 sacas por hectare, mas a área colhida aumentou 1,7%, para 34,72 milhões de hectares. Com isso, a produção chegou a 122,99 milhões de toneladas, acima das 121,8 milhões esperadas pelo mercado. Os estoques finais ficaram em 8,71 milhões de toneladas, enquanto a previsão de importação da China permaneceu em 115 milhões de toneladas. 

Para Isabella Pliego, analista de inteligência e estratégia da Biond Agro, o aumento da oferta americana reduz o espaço para uma alta mais consistente. “O que trava a soja hoje é demanda. O esmagamento maior sustenta farelo e óleo, mas não resolve o excedente de grão que precisa sair dos Estados Unidos”, afirma. 

A produção brasileira de soja para 2026/27 permanece projetada em 186 milhões de toneladas. Nesse cenário, o mercado passa a depender de novos sinais de demanda chinesa ou de perdas mais significativas nas lavouras americanas para ganhar sustentação.

Milho tem estoques mais apertados

No milho, a combinação entre exportações maiores e estoques menores mudou a percepção do mercado. As exportações americanas para 2025/26 subiram de 84,46 milhões para 86,36 milhões de toneladas, enquanto os estoques de passagem recuaram de 51,31 milhões para 49,40 milhões. Para 2026/27, os estoques finais foram projetados em 41,98 milhões de toneladas, queda de 7,65%. 

“A relação estoque/uso americana saiu do cenário mais  confortável e entrou em patamar justo, e assim o mercado começa a precificar risco: com pouco colchão, qualquer problema de clima ou surpresa de demanda gera reação de preço desproporcional ao tamanho do dado”, explica Isabella. 

Apesar da produção americana continuar elevada, em 406,75 milhões de toneladas, o menor volume disponível reduz a margem para novas perdas de produtividade ou aumento das exportações. A relação estoque/uso caiu de 11,01% para 10,12%, reforçando a mudança no balanço do cereal.

Câmbio segue decisivo para o produtor

No mercado brasileiro, os efeitos desse cenário ainda dependem de fatores domésticos. A projeção de estoques finais de milho para 2026/27 caiu de 11,1 milhões para 10,1 milhões de toneladas, enquanto o consumo interno subiu de 98 milhões para 100 milhões de toneladas. 

Para Isabella, a movimentação internacional precisa ser analisada em conjunto com as condições do mercado brasileiro. “Câmbio, prêmios da soja e exportações brasileiras de grãos continuam definindo quanto do movimento externo chega ao produtor. No milho, o consumo doméstico brasileiro também ganha importância”, afirma. 

O cenário desenhado pelos dados do USDA coloca milho e soja em momentos distintos. Enquanto o cereal passa a operar com menor margem de segurança nos estoques americanos e fica mais sensível a fatores como clima e demanda, a soja ainda precisa de novos estímulos para reduzir a pressão provocada pela oferta. Para o mercado brasileiro, a combinação entre esses fatores externos e as condições domésticas será determinante para definir os próximos movimentos de preços.

Milho sobe em março com apoio do petróleo, mas perde força em abril

Os preços do milho avançaram em março no mercado internacional e doméstico, sustentados pela valorização do petróleo e por incertezas relacionadas ao cenário geopolítico e aos custos de produção. O movimento, no entanto, perdeu força no início de abril, diante da queda do petróleo e de fatores sazonais no Brasil.

Na Bolsa de Chicago (CBOT), o cereal registrou alta média de 5,3% em março, para USD 4,53 por bushel. O suporte veio principalmente do petróleo mais elevado, que melhora as margens das usinas de etanol nos Estados Unidos e, consequentemente, aumenta a demanda pelo milho. Ao mesmo tempo, o conflito no Oriente Médio e os custos de insumos mantiveram o mercado atento aos riscos para a safra 2026/27.

Em abril, porém, o cenário externo mudou. A queda do petróleo, associada a sinais de alívio nas tensões entre Estados Unidos e Irã, reduziu o prêmio do milho via etanol e pressionou as cotações. Na média da primeira quinzena, os preços recuaram 0,5%, para USD 4,50 por bushel.

Foto: John Wu / Pexels.com

No Brasil, o milho também registrou alta em março, acompanhando o movimento externo e refletindo fatores internos. O atraso no plantio em algumas regiões da segunda safra, a oferta mais limitada por parte dos produtores — ainda focados na colheita da safra de verão — e as preocupações com o aumento dos custos logísticos, diante da alta do diesel e dos fretes, contribuíram para a valorização. Em Campinas, os preços subiram 4,4% no mês, para R$ 71 por saca.

No início de abril, no entanto, o mercado doméstico passou a ser pressionado. O avanço da colheita da primeira safra, a melhora das condições climáticas para a segunda safra e a valorização do real reduziram a paridade de exportação, enfraquecendo os negócios nos portos. Com compradores mais abastecidos e atuando de forma cautelosa, os preços em Campinas recuaram para abaixo de R$ 70 por saca na primeira quinzena do mês.

De acordo com o Itaú BBA, apesar da pressão recente, a segunda safra se desenvolve de forma positiva. As chuvas recentes aliviaram o estresse hídrico em regiões como o oeste do Paraná. Atualmente, a maior parte das lavouras está em fase vegetativa, enquanto cerca de um terço da área, concentrada em Mato Grosso, entrou em floração, etapa mais sensível à disponibilidade de água.

Preparo do solo, fertilização eficiente e bioinsumos impulsionam produtividade na safra e safrinha do milho em 2026

No Dia do Milho, celebrado em 24 de abril, o setor agropecuário destaca a relevância de uma das culturas mais estratégicas da economia brasileira. Presente na alimentação humana e animal, na produção de etanol, na indústria e nas exportações, o milho chega à safra 2026 com foco crescente em eficiência produtiva, sustentabilidade e controle de custos.

Dados da Companhia Nacional de Abastecimento (Conab) indicam que o Brasil deverá colher cerca de 138,45 milhões de toneladas de milho na safra 2025/26, mantendo o país entre os maiores produtores mundiais do cereal. A segunda safra, conhecida como safrinha, segue como principal motor da produção nacional, especialmente nas regiões Centro-Oeste, Sudeste e Matopiba.

Diante de margens mais apertadas e maior exigência do mercado, especialistas reforçam que o bom desempenho da cultura começa antes mesmo do plantio, com atenção especial ao preparo do solo.

Leonardo Sodré, CEO do grupo GIROAgro explica a importância da preparação do solo para a safra. “No que se refere a preparação do solo,  uma menor lixiviação reduz as perdas de nitrogênio, que é crítico para o milho. Já a tecnologia Stay Green mantém as folhas ativas por mais tempo, aumentando a fotossíntese.” Leonardo destaca que a linha Exclusive oferece aplicação antecipada via solo, com maior compatibilidade, que são ideais para uma janela de aplicação apertada na safrinha.

Entre as principais práticas recomendadas para a safra e safrinha estão a análise química e física do solo, correção da acidez com calcário, uso de gesso agrícola, manutenção de palhada e rotação de culturas.

Além de melhorar a estrutura do solo, essas medidas favorecem a retenção de água, aprofundamento radicular e maior aproveitamento dos nutrientes, fatores decisivos em anos de clima irregular.

Fertilização mais estratégica no campo e uso de bioinsumos 

Com oscilações recentes no mercado global de fertilizantes, produtores passaram a priorizar aplicações mais assertivas. Cresce o uso de adubação baseada em mapas de fertilidade, parcelamento do nitrogênio e fórmulas específicas por talhão.

A tendência mostra um campo mais técnico, em que a produtividade está ligada ao uso racional de insumos e não apenas ao aumento de volume aplicado.

Outra mudança importante na safra 2026 é o avanço dos bioinsumos no manejo do milho. Inoculantes, solubilizadores de fósforo, promotores de crescimento e biodefensivos têm ganhado espaço por aliar eficiência agronômica e sustentabilidade. Essas soluções contribuem para maior vigor inicial, melhor absorção de nutrientes, tolerância a estresses climáticos e redução parcial da dependência de produtos químicos convencionais.

Para Fellipe Parreira, responsável pelo  Portfólio e Acesso no Grupo GIROAgro “as adversidades climáticas que podem afetar a produção, destacam-se temperaturas extremas, excesso ou escassez de água no solo, alta salinidade e baixos valores de pH. Isso pode reduzir a atividade das bactérias simbióticas e comprometer a eficiência da fixação biológica do nitrogênio”, explica. O profissional complementa: “déficits de precipitação também podem interferir diretamente no processo de formação dos nódulos, prejudicando a produtividade da cultura. Desta forma, as condições climáticas desempenham um papel importante na variabilidade dos resultados observados em diferentes anos de cultivo”. 

Para pequenos e médios produtores, o custo-benefício e a possibilidade de integração com manejos tradicionais explicam o aumento da adoção. No campo, a safra 2026 revela um produtor cada vez mais atento à gestão. Compra antecipada de insumos, uso compartilhado de máquinas, apoio de cooperativas, aplicativos de monitoramento climático e busca por assistência técnica já fazem parte da rotina de propriedades de menor porte.

Na safrinha, o principal desafio continua sendo a janela de plantio após a soja, já que atrasos podem elevar riscos climáticos e impactar produtividade. Em 2026, o dia do milho evidencia uma nova realidade no campo: competitividade será cada vez mais resultado de solo bem manejado, nutrição eficiente e inovação sustentável.

Milho sobe em março com apoio do petróleo, mas perde força em abril

Os preços do milho avançaram em março no mercado internacional e doméstico, sustentados pela valorização do petróleo e por incertezas relacionadas ao cenário geopolítico e aos custos de produção. O movimento, no entanto, perdeu força no início de abril, diante da queda do petróleo e de fatores sazonais no Brasil.

Na Bolsa de Chicago (CBOT), o cereal registrou alta média de 5,3% em março, para USD 4,53 por bushel. O suporte veio principalmente do petróleo mais elevado, que melhora as margens das usinas de etanol nos Estados Unidos e, consequentemente, aumenta a demanda pelo milho. Ao mesmo tempo, o conflito no Oriente Médio e os custos de insumos mantiveram o mercado atento aos riscos para a safra 2026/27.

Em abril, porém, o cenário externo mudou. A queda do petróleo, associada a sinais de alívio nas tensões entre Estados Unidos e Irã, reduziu o prêmio do milho via etanol e pressionou as cotações. Na média da primeira quinzena, os preços recuaram 0,5%, para USD 4,50 por bushel.

No Brasil, o milho também registrou alta em março, acompanhando o movimento externo e refletindo fatores internos. O atraso no plantio em algumas regiões da segunda safra, a oferta mais limitada por parte dos produtores — ainda focados na colheita da safra de verão — e as preocupações com o aumento dos custos logísticos, diante da alta do diesel e dos fretes, contribuíram para a valorização. Em Campinas, os preços subiram 4,4% no mês, para R$ 71 por saca.

No início de abril, no entanto, o mercado doméstico passou a ser pressionado. O avanço da colheita da primeira safra, a melhora das condições climáticas para a segunda safra e a valorização do real reduziram a paridade de exportação, enfraquecendo os negócios nos portos. Com compradores mais abastecidos e atuando de forma cautelosa, os preços em Campinas recuaram para abaixo de R$ 70 por saca na primeira quinzena do mês.

De acordo com o Itaú BBA, apesar da pressão recente, a segunda safra se desenvolve de forma positiva. As chuvas recentes aliviaram o estresse hídrico em regiões como o oeste do Paraná. Atualmente, a maior parte das lavouras está em fase vegetativa, enquanto cerca de um terço da área, concentrada em Mato Grosso, entrou em floração, etapa mais sensível à disponibilidade de água.

Foto: Jahra Tasfia Reza / Pexels.com

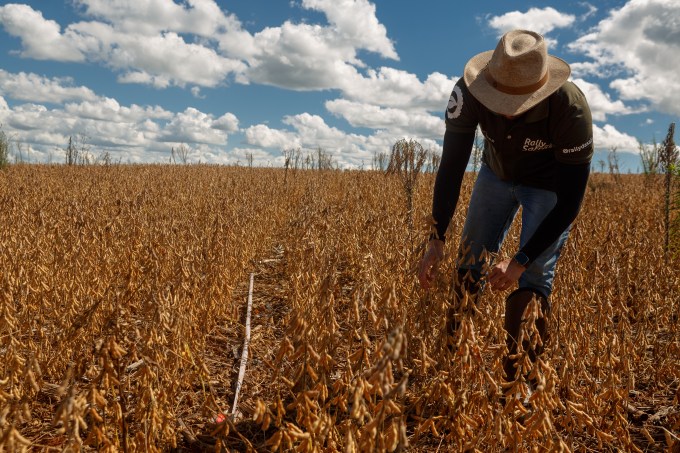
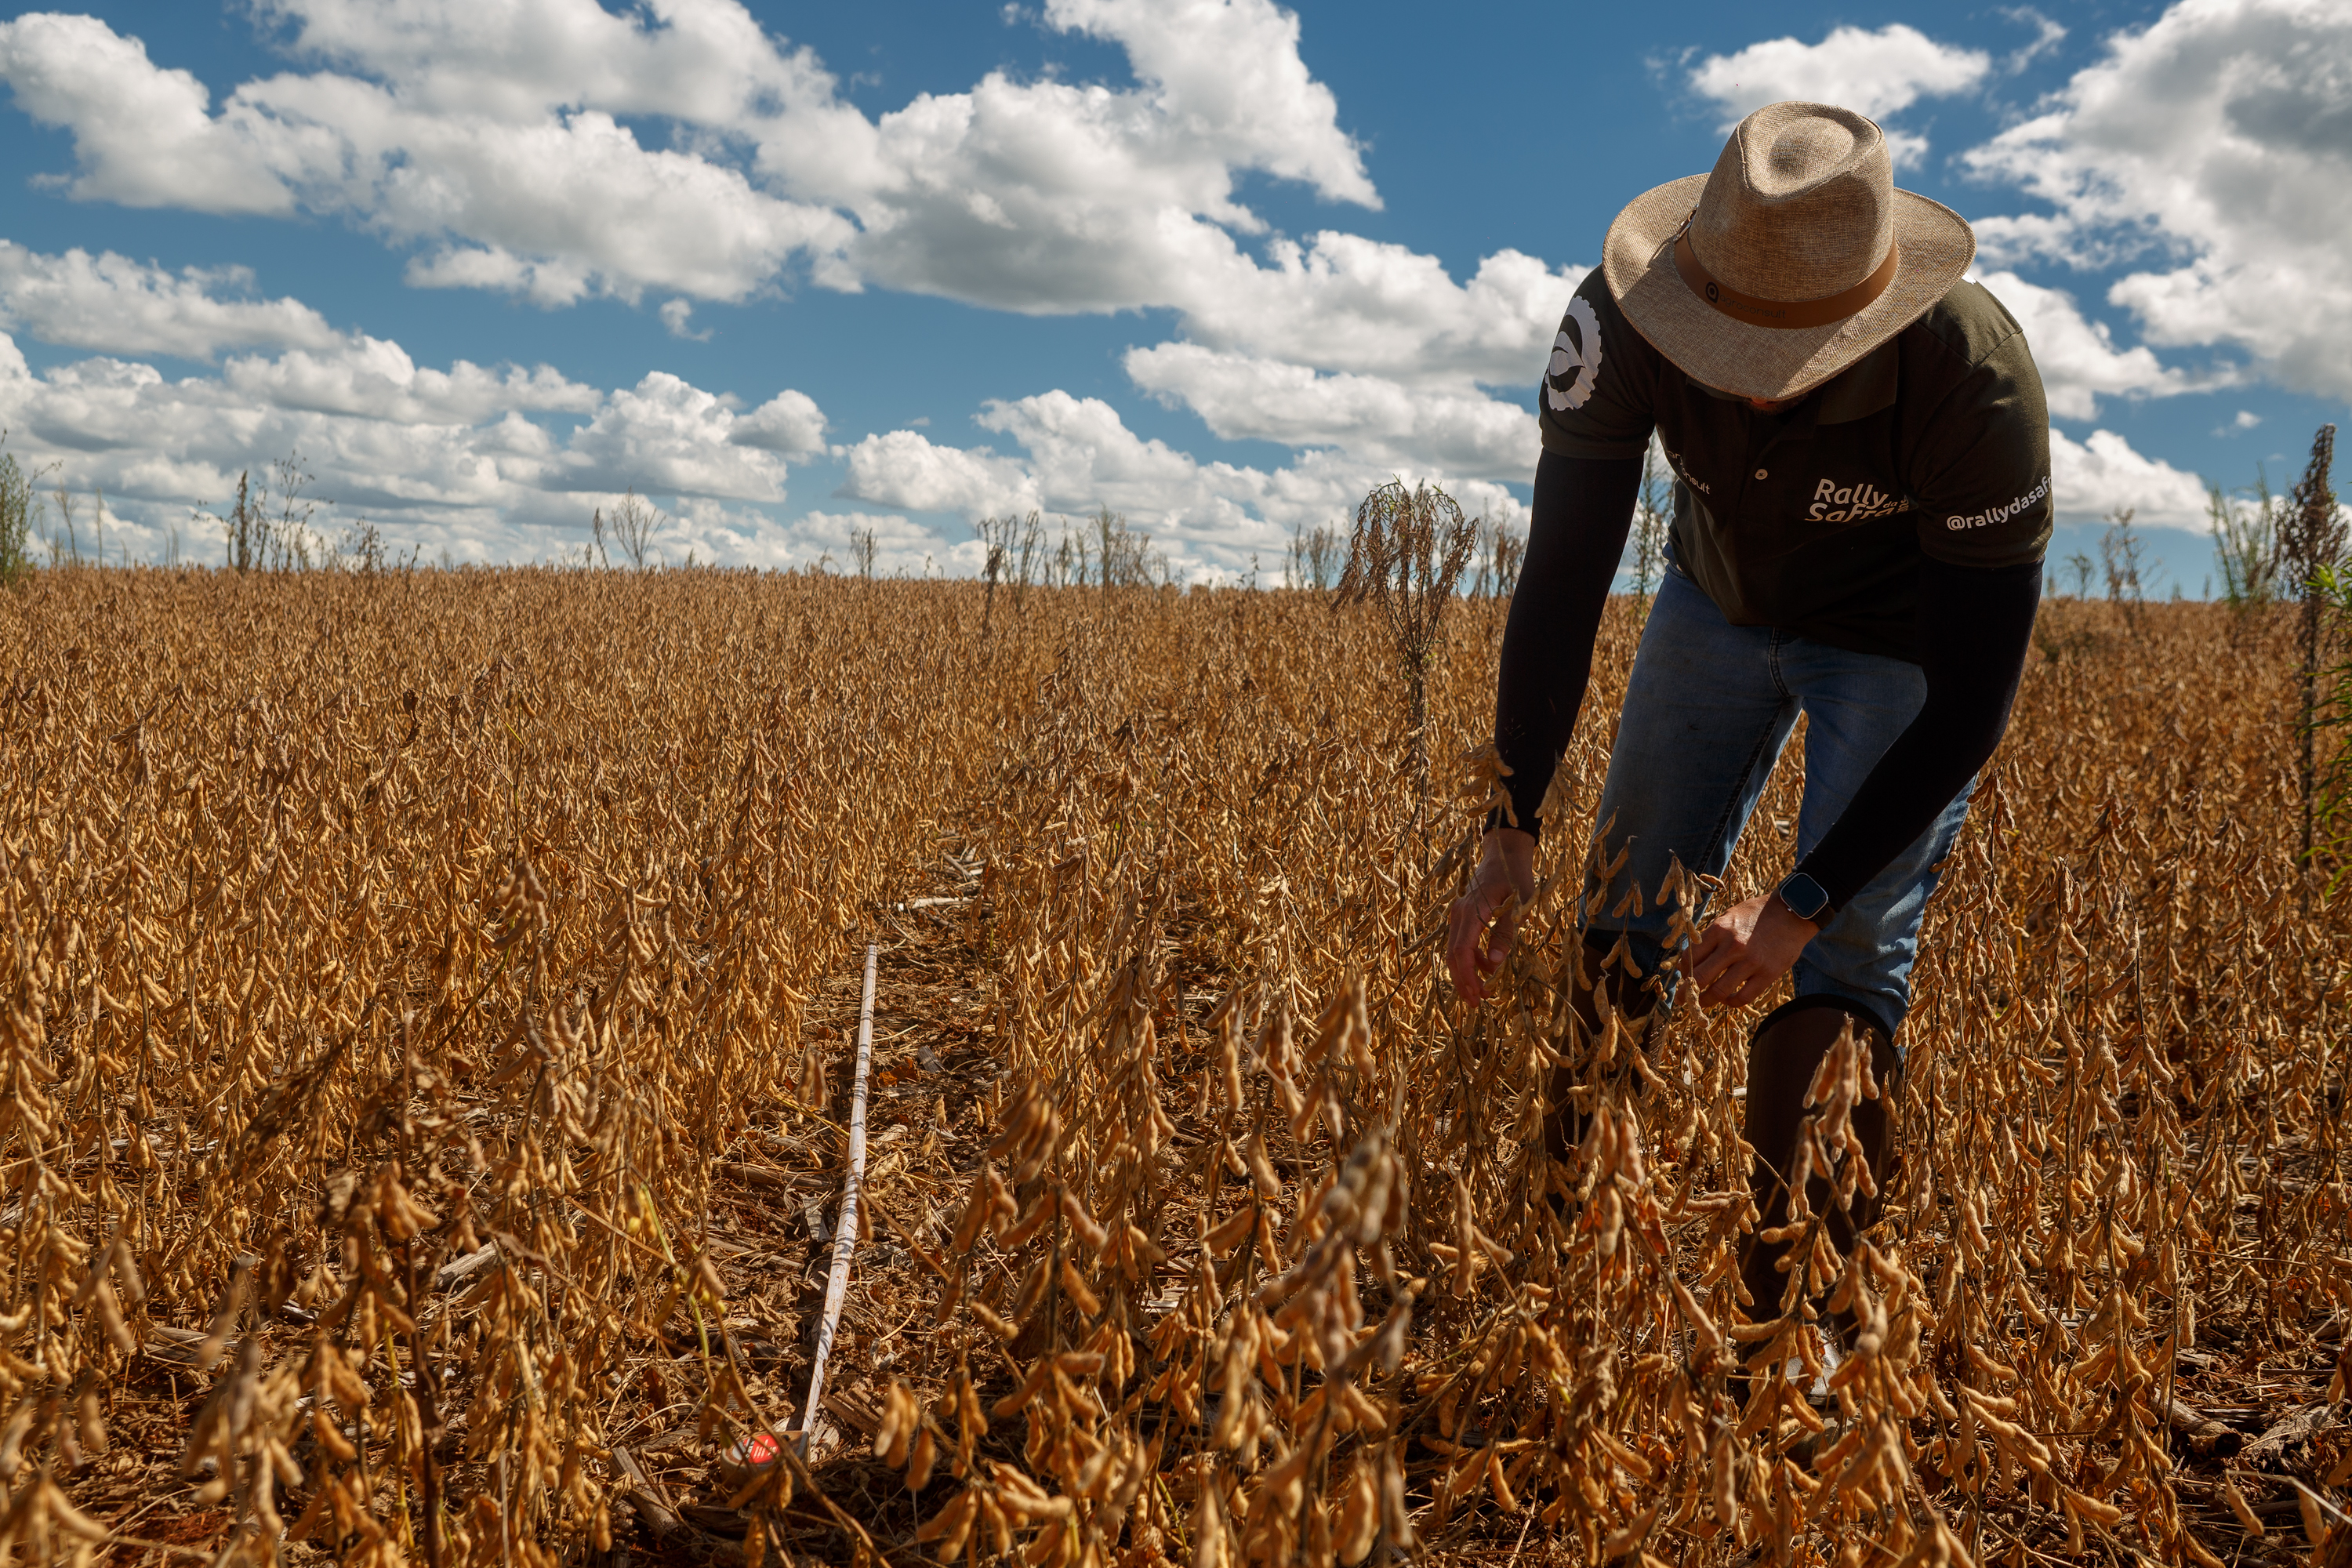
Safra de soja ganha 1,6 milhão de toneladas com encerramento de etapa do Rally da Safra

A Agroconsult elevou a estimativa da safra brasileira de soja para 184,7 milhões de toneladas, um crescimento de 6,7% em relação ao ciclo anterior e de 0,9% sobre a última revisão (03/março), após consolidar os dados finais da etapa soja do Rally da Safra. O novo número reflete ajustes tanto na produtividade quanto na área plantada, reforçando o cenário de mais uma grande safra no país.

A revisão ocorre após a conclusão dos dois principais levantamentos da consultoria — o de campo, realizado pelas equipes do Rally da Safra, e o de área plantada, com base em imagens de satélite da ferramenta Cropdata. Com aproximadamente 1.700 lavouras avaliadas em 14 estados e mais de 60 mil quilômetros percorridos desde janeiro, a Agroconsult revisou a produtividade nacional de 62,5 para 62,7 sacas por hectare.

Pelo lado da área, a leitura indica 49,1 milhões de hectares plantados com soja, um acréscimo de quase 300 mil hectares em relação à projeção inicial do Rally. Com isso, o ajuste total da safra 2025/26 em relação à estimativa anterior chega a 1,6 milhão de toneladas e, comparando com a temporada anterior, ultrapassa 11,5 milhões de toneladas: 30% desse crescimento ocorre em razão do aumento de área e 70% por ganhos de produtividade.

“Chegamos a um momento decisivo para a definição da safra de soja. É quando consolidamos os dados de campo coletados em todas as regiões do país, respeitando o calendário de colheita de cada área, e os integramos às informações de área plantada, obtidas com o suporte de tecnologias avançadas de processamento de imagens. Esse cruzamento de informações amplia de forma significativa a precisão das estimativas e reforça a confiabilidade dos números da produção nacional”, afirma André Debastiani, coordenador geral do Rally da Safra.

Entre os destaques positivos da safra estão Mato Grosso e Bahia. Com a colheita finalizada, Mato Grosso deve produzir 51,3 milhões de toneladas, mantendo a produtividade em 66 sacas por hectare – estável em relação ao relatório anterior e pouco acima da estimativa inicial do Rally (65 sacas).

“No início do Rally, as lavouras precoces do Mato Grosso já indicavam alto potencial produtivo. Em fevereiro, o excesso de chuvas trouxe preocupação com a qualidade e o peso dos grãos. Ainda assim, os dados finais mostram que o estado sustentou uma produtividade elevada, apoiada pelo maior número de grãos por hectare e bom peso dos grãos”, explica Debastiani.

Na Bahia, com 61% da safra colhida, os dados de campo confirmam uma das maiores revisões positivas da temporada. A produtividade estimada, que era de 66 sacas por hectare em janeiro, subiu para 68 em fevereiro e agora é estimada em 70,3 sacas por hectare — a maior do país. A produção estadual deve alcançar 9,7 milhões de toneladas.

Já o Rio Grande do Sul é o destaque negativo. Com apenas 11% da área colhida – ritmo inferior à média das últimas cinco safras -, o estado sofreu com a estiagem ao longo do ciclo. A estimativa de produtividade em janeiro, que era de 52 sacas por hectare, caiu para 47 sacas em fevereiro e foi ajustada para 48,3 sacas na rodada final. “Apesar da melhora da percepção de potencial do estado, após rodarmos o estado no final de março, a produção ainda deve ficar ligeiramente abaixo das 20 milhões de toneladas”, aponta Debastiani.

Entre os demais estados, houve algumas reduções de estimativas no terço final da colheita, em função de desafios climáticos pontuais. No Mato Grosso do Sul, o início da safra registrou implantação satisfatória, mas a irregularidade climática foi constante ao longo do desenvolvimento. A redução das chuvas e as altas temperaturas aceleraram a colheita, em meio à preocupação com a janela da segunda safra, e a produtividade foi revisada de 62,5 para 60 sacas por hectare.

Em Goiás, a safra se desenvolveu de forma satisfatória, mas a colheita trouxe peso de grãos e qualidade abaixo das expectativas. A produtividade foi reduzida de 67 para 66,2 sacas por hectares no estado.

No Paraná, a irregularidade das chuvas e as altas temperaturas afetaram principalmente as últimas áreas semeadas, em fevereiro e março, reduzindo o peso de grãos. A estimativa saiu de 67 para 66,1 sacas por hectare.

Já outros estados apresentaram revisões positivas. Em Minas Gerais, a combinação de fatores como a semeadura que, apesar dos atrasos, ocorreu de forma segura, sem necessidade de replantios, aliada ao bom nível de investimento nas lavouras e aos volumes adequados de chuva ao longo do desenvolvimento da cultura, resultou em uma produtividade recorde no estado de 68 sacas por hectare.

No MAPITO-PA, Maranhão e Piauí apresentaram bom peso de grãos em praticamente todas as regiões, o que elevou a produtividade no Maranhão para 64,2 sacas, e no Piauí, agora com 65 sacas por hectare. Já no Tocantins e Pará, as médias devem se manter próximas a 60 sacas por hectare.

Foto: Eduardo Monteiro / Rally da Safra

Segunda safra de milho

Encerrada a etapa soja, o Rally volta agora seu foco para a segunda safra de milho, que se desenvolve sob maior nível de risco climático em alguns estados. Entre 10 de maio e 15 de junho, as equipes técnicas estarão em campo para avaliar lavouras nos estados do Mato Grosso, Mato Grosso do Sul, Goiás e Paraná. A área estimada pela Agroconsult é de 18,5 milhões de hectares, crescimento de 2,5 % em relação ao ciclo anterior.

A produtividade média é estimada ainda dentro da linha de tendência – em 103,1 sacas por hectare – com produção total de 114,5 milhões de toneladas, o que corresponderia a uma queda de 7,6% frente à safra passada.  

“O que vai definir o potencial produtivo é o comportamento do clima em abril. Apesar das chuvas de março e dos bons níveis de umidade no solo, os modelos climáticos divergem”, afirma Debastiani. “Enquanto o modelo europeu indica chuvas mais consistentes, o americano projeta volumes abaixo da média, o que mantém o nível de incerteza elevado”.

Segundo ele, lavouras de estados como Goiás dependem de chuvas em abril e na primeira quinzena de maio, enquanto, no Mato Grosso, a necessidade de precipitações se concentra ao longo de abril para garantir o desenvolvimento adequado das lavouras.

Patrocinam a 23ª edição da expedição BASF, Credenz® e SoyTech® (marcas de sementes da BASF), xarvio® (plataforma digital oficial do Rally), OCP Brasil, Banco Santander, Agrivalle, John Deere, Mitsubishi, TIM e JDT Seguros.

Milho consorciado com capim pode gerar melhor retorno aos sistemas de produção

por Hemython Nascimento*

O cultivo de milho consorciado com capim é uma estratégia eficiente para otimizar o uso da área agrícola e gerar diversos ganhos aos sistemas de produção. Entre os principais benefícios dessa prática, destaca-se o importante trabalho realizado no solo pelo sistema radicular do capim, que pode dobrar o volume de raízes depositadas no perfil do solo.

Essas raízes contribuem para a descompactação e a melhoria da porosidade, aumentando a capacidade de infiltração e armazenamento de água. Além disso, favorecem a ciclagem de nutrientes, elevam o teor de matéria orgânica e ampliam o estoque de carbono do solo, aspectos fundamentais para a sustentabilidade produtiva.

Outra grande vantagem do consórcio entre milho e capim é a supressão de plantas daninhas. A presença da forrageira na área reduz a competição por água, luz e nutrientes com a cultura do milho, além de diminuir a necessidade e os custos com herbicidas. Após a colheita do cereal, o produtor ainda passa a contar com uma área de pastagem formada, que pode ser utilizada na alimentação do gado durante o período seco, garantindo uma “terceira safra” com a pecuária. Esse sistema também melhora o volume e a qualidade da palhada deixada para a safra seguinte.

Quais capins são mais indicados para o consórcio com o milho?

Entre as cultivares disponíveis no mercado, as mais indicadas e utilizadas em sistemas consorciados com o milho são a Brachiaria ruziziensis, a Brachiaria brizantha BRS Piatã e o Panicum maximum BRS Tamani. Cada material apresenta características específicas e diferentes aplicações.

Foto: Thiago Japyassu / Pexels.com

ruziziensis, por exemplo, destaca-se pelo baixo custo, rápido estabelecimento e facilidade de manejo. Já o capim Piatã apresenta maior produtividade, sistema radicular mais agressivo, melhor valor nutritivo e maior qualidade de palhada em comparação à ruziziensis. Além disso, possui um estabelecimento inicial um pouco mais lento, o que reduz a competição na fase inicial de desenvolvimento do milho.

O capim Tamani tem ganhado espaço nos sistemas consorciados, principalmente por suas características morfológicas. Trata-se de um Panicum de porte baixo, com pouco alongamento de colmo, o que mantém uma alta relação folha/colmo e gera menor competição com o milho. Além disso, apresenta alta produtividade, elevado teor de proteína e facilidade de manejo, proporcionando bom desempenho animal e palhada de excelente qualidade. Estudos recentes indicam o Tamani como um dos capins com maior compatibilidade para o consórcio com o milho, justamente por promover maior harmonia entre as culturas.

Cuidados necessários

Apesar dos benefícios, ainda existe um paradigma a ser quebrado em relação ao cultivo de milho consorciado com capins, especialmente no que diz respeito à competição entre as culturas. Muitos produtores temem perdas de produtividade. No entanto, para garantir que o milho mantenha níveis adequados de produção mesmo em consórcio, alguns aspectos são fundamentais, como a quantidade de sementes, o método de semeadura do capim e o uso de herbicidas para o chamado “travamento” da forrageira.

Resultados de pesquisas indicam que, quando o capim é semeado a lanço no momento do plantio do milho, o travamento da forrageira com produtos à base de mesotriona, quando o capim apresenta de 3 a 5 perfilhos, tem se mostrado eficiente para manter o equilíbrio do sistema, sem comprometer a produtividade de grãos.

Outra estratégia é a semeadura do capim em linha, nas entrelinhas do milho, quando o cereal estiver entre os estádios V3 e V5. Nesse caso, a competição é naturalmente menor e não há necessidade de realizar o travamento do capim com herbicidas.

*Engenheiro agrônomo, doutor em Zootecnia e gerente de P&D e Inovação da SBS Green Seeds.

StoneX eleva soja para 181,6 mi t e milho para 26,6 mi t em 2025/26

A StoneX, empresa global de serviços financeiros, revisou para cima suas estimativas para a produção brasileira de grãos na safra 2025/26, com destaque para a soja, segundo relatório divulgado hoje. A produção de soja agora é estimada em 181,6 milhões de toneladas, um aumento de 4 milhões em relação à projeção anterior.

O crescimento da produção decorre de ajustes tanto na área cultivada, estimada em 48,7 milhões de hectares, quanto na produtividade média nacional, projetada em 3,73 toneladas por hectare.

“Com a colheita avançando, as perspectivas seguem bastante positivas, apesar de algumas áreas apresentarem maior variabilidade, em função das irregularidades climáticas ocorridas ao longo do ciclo”, realça a especialista de Inteligência de Mercado da StoneX, Ana Luiza Lodi.

Para o milho primeira safra, a StoneX também realizou uma revisão positiva. A produção da safra 2025/26 pode alcançar 26,6 milhões de toneladas, o que representa um aumento de 2,3% em relação ao último número e pouco mais de 1 milhão de toneladas acima do registrado no ciclo 2024/25.

Essa elevação foi motivada principalmente por revisões de produtividade, com ajustes positivos em estados do Nordeste, além do Paraná. No Sul do país, a expectativa é de um rendimento médio bastante elevado, podendo atingir 11,5 toneladas por hectare na safra paranaense. No caso do milho verão, os estados do Norte e Nordeste ainda apresentam um ciclo mais tardio, mantendo o clima no radar.

No caso do milho segunda safra, a revisão na produção no reporte de janeiro foi sutil, 0,5%, saindo de 105,8 milhões de toneladas estimadas em janeiro para 106,3 milhões de toneladas neste mês. Houve aumento de área no Tocantins e Pará, enquanto Maranhão e Piauí registraram redução, com produtores atentos ao período de plantio da segunda safra de milho.

Foto: Lina Kivaka / Pexels.com

Oferta e demanda com projeções inalteradas

No balanço de oferta e demanda, a StoneX manteve inalterada a estimativa de demanda de soja para o ciclo 2025/26. Ainda assim, com o avanço da colheita, as compras chinesas da oleaginosa brasileira devem ganhar cada vez mais relevância nos próximos meses.

“O maior importador mundial cumpriu os termos iniciais do acordo com os Estados Unidos, mesmo com a soja norte-americana menos competitiva. A expectativa é que a China volte seu foco para o Brasil a partir de agora”, explica Ana Luiza.

Com isso, o aumento da estimativa de produção de soja acabou se revertendo em estoques finais mais elevados, já que não houve alterações na demanda. Para o milho, também não houve ajustes nas variáveis de demanda da safra 2025/26, mas o aumento da produção estimada foi compensado pela queda dos estoques iniciais, reflexo da elevação das exportações no ciclo 2024/25.

“Com o ano-safra 2024/25 encerrado no final de janeiro, os embarques brasileiros de milho devem totalizar cerca de 42 milhões de toneladas”, conclui Ana Luiza.

Ampla oferta global de milho em 2025 pressionou preços e etanol de milho ganhou mais espaço na demanda

O ano de 2025 foi determinante para o mercado mundial do milho, especialmente na América do Sul, onde Brasil e Argentina protagonizaram safras robustas, consolidando recordes de produção e ampliando a competitividade global do cereal.

A equipe de Inteligência de Mercado da StoneX analisou os fatos mais relevantes do ano e as projeções para o mercado do cereal em 2026. No Brasil, a produção alcançou a marca histórica de 139,4 milhões de toneladas em 2025, impulsionada por chuvas favoráveis no Centro-Oeste, enquanto a Argentina, apesar de uma leve retração na área plantada devido ao receio de pragas, também apresentou bons níveis de produtividade.

O cenário de abundância resultou em uma sobreoferta mundial, pressionando os preços internacionais. Entretanto, o consumo doméstico brasileiro seguiu em forte expansão, puxado principalmente pelo setor de etanol de milho, que registrou significativo aumento na capacidade instalada e ampliou sua presença para novas regiões, como Maranhão, Tocantins, Paraná e Piauí. Em 2025, o consumo nacional atingiu cerca de 91 milhões de toneladas, 6,5 milhões a mais que em 2024, com destaque para a utilização do cereal na alimentação animal e no crescente segmento de biocombustíveis.

Outro destaque do ano foi o avanço do DDG, coproduto da produção de etanol, cuja oferta crescente motivou esforços para abertura de novos mercados, incluindo a assinatura de acordo com a China para exportação, ainda sem embarques realizados. Paralelamente, o sorgo ganhou espaço como alternativa para a segunda safra, beneficiado pela abertura do mercado chinês e pela expansão das usinas de etanol, além de sua adaptabilidade a climas secos.

A expressiva produção brasileira impactou as exportações, que, apesar de terem crescido em relação a 2024, caíram 33% quando comparadas a 2023 devido ao fortalecimento do consumo interno e à valorização do basis, limitando a competitividade do Brasil no cenário internacional. Nos Estados Unidos, a área plantada de milho atingiu 40 milhões de hectares, resultando em uma safra de 432,3 milhões de toneladas, mesmo diante de desafios climáticos e fitossanitários. O país bateu recorde de exportações, beneficiado pelo dólar enfraquecido e pela demanda de parceiros como México, Vietnã e Espanha.

O setor norte-americano de etanol também manteve forte demanda pelo grão, embora restrições regulatórias tenham limitado maior crescimento. No campo sanitário, o fechamento da fronteira dos EUA para a importação de gado mexicano impactou as dinâmicas do mercado exportador de milho. Na China, o consumo cresceu em ritmo mais lento, com aumento da produção doméstica e queda nas importações. A União Europeia e a Ucrânia, após safras abaixo do esperado, buscam recuperação, enquanto as tensões geopolíticas na região do Mar Negro seguem como fator de risco.

Foto: Gilmer Diaz Estela / Pexels.com

Expectativas para 2026

Para 2026, as projeções indicam continuidade na expansão do consumo brasileiro, estimado em 97 milhões de toneladas, ao passo que a produção deve atingir 134,3 milhões de toneladas, abaixo do recorde do ano anterior. O setor de etanol de milho desponta como principal motor do crescimento doméstico, mas o equilíbrio entre oferta e demanda permanece no radar, podendo limitar excedentes exportáveis. Na Argentina, a expectativa é de recuperação da área plantada e do volume exportado, favorecida por reduções nas tarifas de exportação. Nos Estados Unidos, a leve redução prevista na área plantada deve manter os estoques confortáveis, restringindo movimentos de alta nos preços em Chicago.

No cenário global, a relação estoque/uso do milho deve ser a menor dos últimos anos, segundo o USDA, sinalizando um mercado mais ajustado. A esperada queda na produção dos principais players e o crescimento do consumo em países como Brasil, Índia e EUA podem contrabalançar parte da oferta, mas fatores como a sobreoferta de outros grãos, incertezas macroeconômicas e tensões políticas, especialmente entre Rússia e Ucrânia, aumentam a volatilidade.