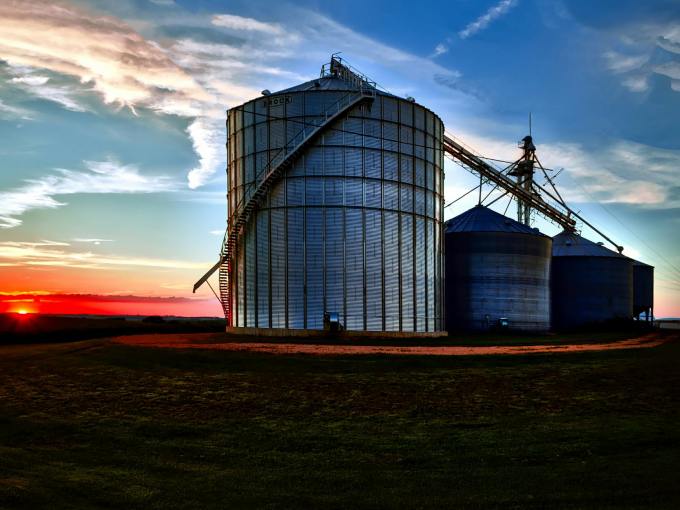
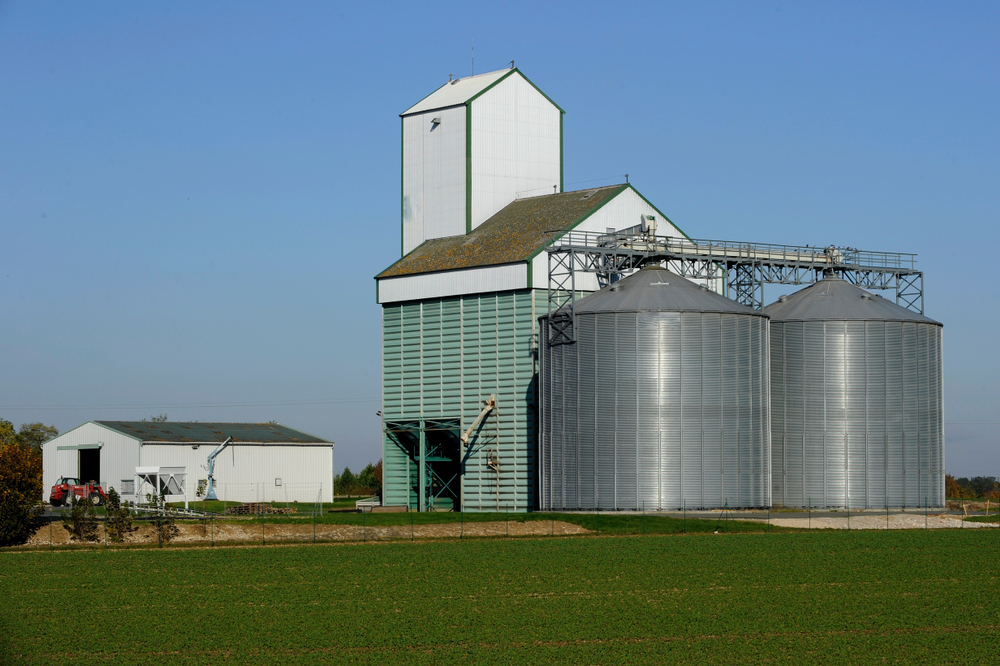
A termometria de precisão deixou de ser uma promessa futura e passou a integrar, na prática, os sistemas modernos de armazenagem de grãos. Esse avanço está diretamente ligado à automação e ao uso de dados confiáveis para orientar decisões operacionais, especialmente no acionamento da aeração.
Nesse contexto, a estação meteorológica e o sensor plenum exercem papel central. Enquanto a estação fornece informações contínuas sobre o ambiente externo, o sensor plenum indica as condições reais do ar insuflado nos silos após o início da aeração. Essa combinação garante uma leitura precisa do cenário em que o grão está inserido.
Dados como temperatura e umidade do ar, volume e status de chuva, pressão atmosférica, vento e ponto de orvalho — obtidos pela estação meteorológica e associados a informações de previsão via satélite, disponíveis em tempo real no portal DEEPCE — criam a referência necessária para que o sistema interprete corretamente os dados e saiba quando iniciar ou interromper a aeração de forma adequada.
Essas informações são fundamentais para tornar as decisões automatizadas mais eficientes na armazenagem. “A precisão da termometria depende da qualidade do dado que serve de referência para o sistema operar”, explica Everton Rorato, diretor comercial da PCE Engenharia. “Quando o ambiente externo e a condição real do ar insuflado são bem monitorados, o sistema consegue decidir com mais segurança o melhor momento para ligar ou não a aeração”, diz ele.
Na prática, a integração entre dados externos e internos permite identificar as janelas mais adequadas do dia para a operação, normalmente associadas a períodos de menor temperatura e condições mais favoráveis do ar. O cruzamento dessas informações evita acionamentos desnecessários e melhora o desempenho do sistema de aeração.
A automação passa, então, a atuar de forma mais precisa: pode resfriar a massa de grãos, manter a temperatura estável ou realizar aeração localizada para combater focos de aquecimento. O resultado é maior controle térmico, preservação da qualidade do grão e redução de riscos durante o período de armazenagem.
Além dos ganhos técnicos, a termometria de precisão associada à estação meteorológica gera impactos diretos na operação. A menor necessidade de intervenção manual reduz custos com mão de obra dedicada exclusivamente ao monitoramento, enquanto o uso mais racional da aeração contribui para a redução do consumo de energia elétrica.
Ao tornar as medições mais confiáveis e as decisões mais assertivas, a termometria de precisão consolida-se como uma ferramenta essencial no pós-colheita moderno, alinhando eficiência operacional, qualidade do produto armazenado e competitividade para produtores e armazenadores.
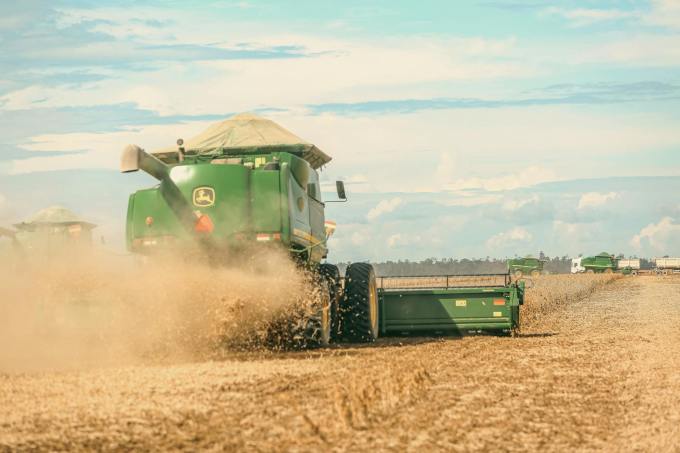
A StoneX, empresa global de serviços financeiros, revisou para cima suas estimativas para a produção brasileira de grãos na safra 2025/26, com destaque para a soja, segundo relatório divulgado hoje. A produção de soja agora é estimada em 181,6 milhões de toneladas, um aumento de 4 milhões em relação à projeção anterior.
O crescimento da produção decorre de ajustes tanto na área cultivada, estimada em 48,7 milhões de hectares, quanto na produtividade média nacional, projetada em 3,73 toneladas por hectare.
“Com a colheita avançando, as perspectivas seguem bastante positivas, apesar de algumas áreas apresentarem maior variabilidade, em função das irregularidades climáticas ocorridas ao longo do ciclo”, realça a especialista de Inteligência de Mercado da StoneX, Ana Luiza Lodi.
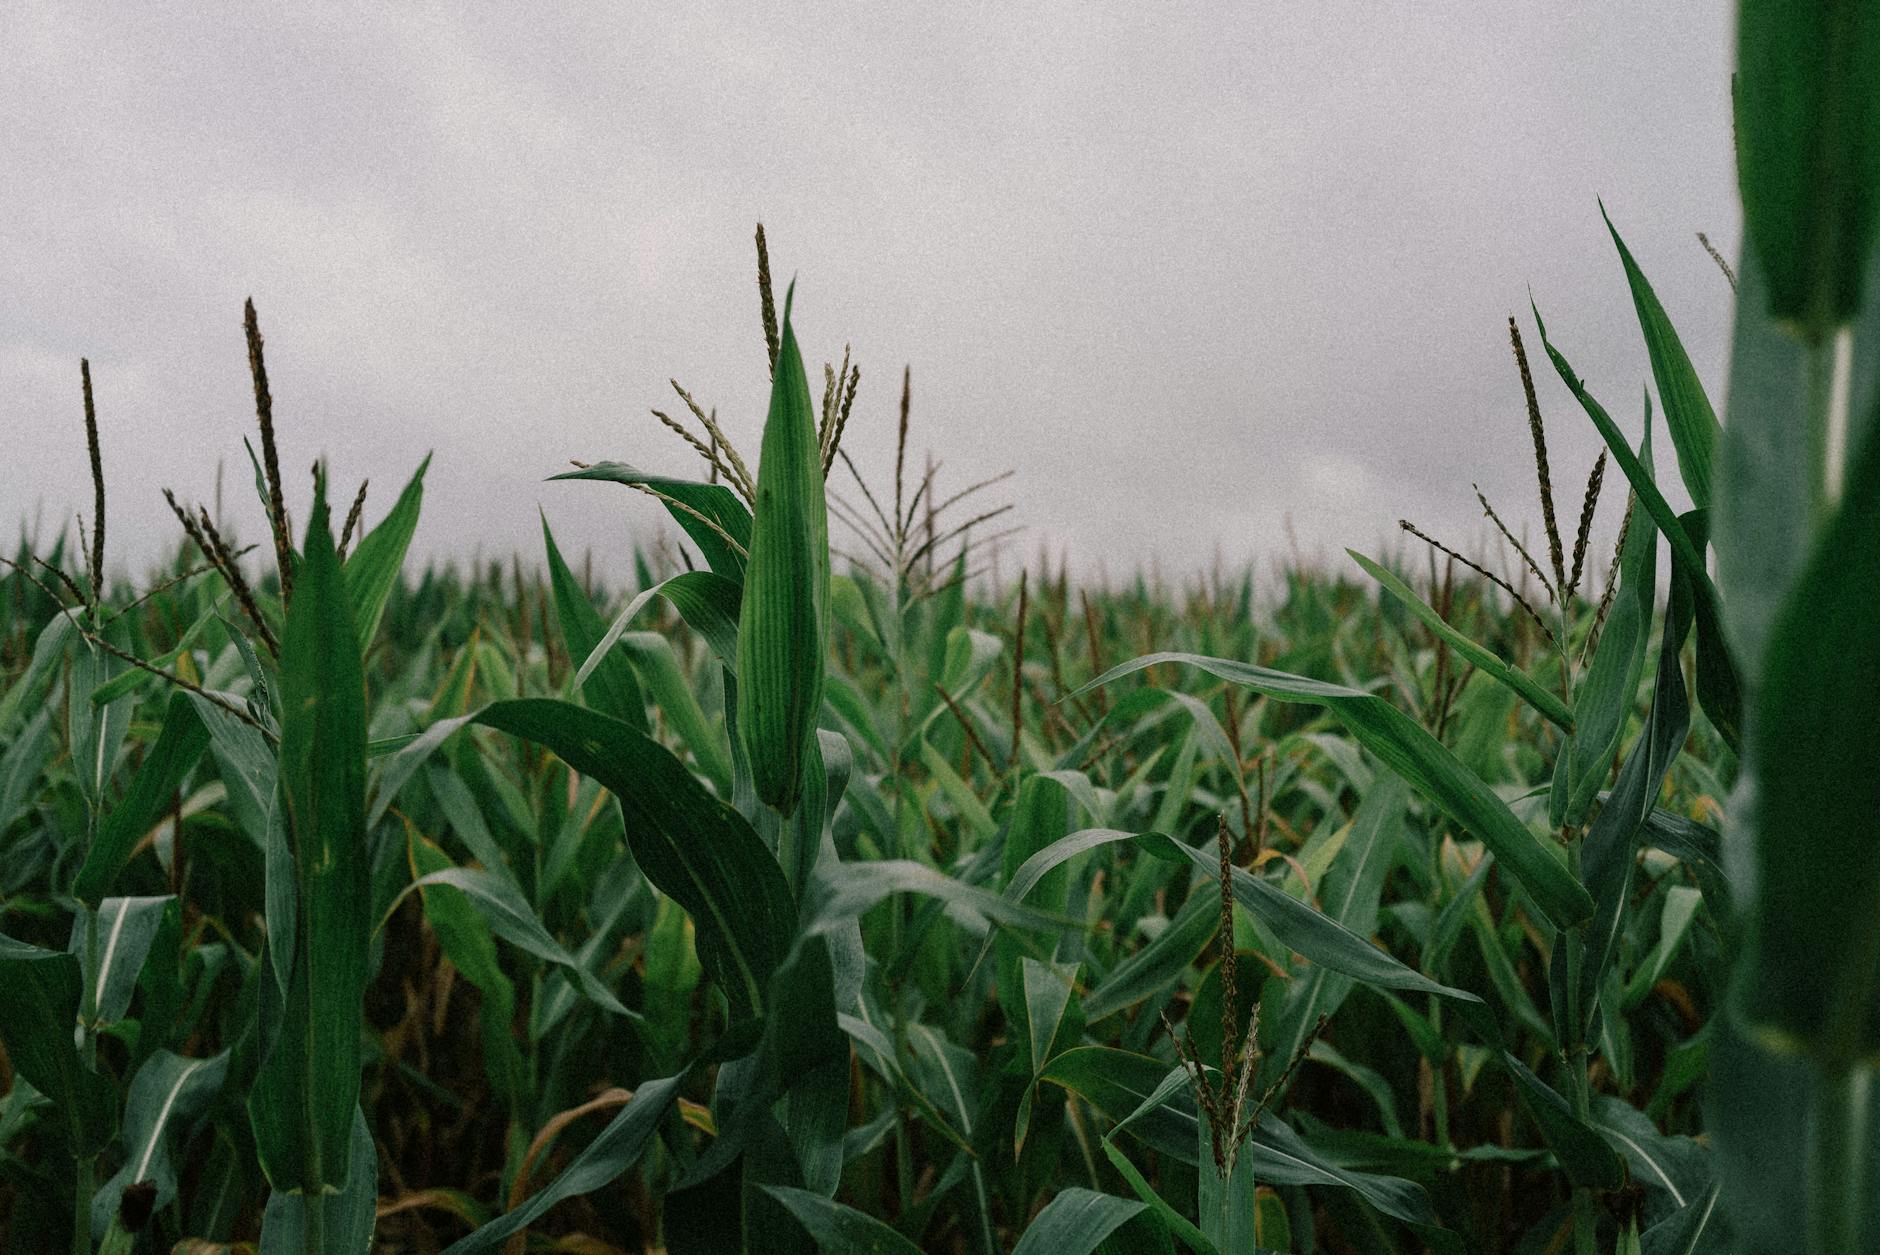
Para o milho primeira safra, a StoneX também realizou uma revisão positiva. A produção da safra 2025/26 pode alcançar 26,6 milhões de toneladas, o que representa um aumento de 2,3% em relação ao último número e pouco mais de 1 milhão de toneladas acima do registrado no ciclo 2024/25.
Essa elevação foi motivada principalmente por revisões de produtividade, com ajustes positivos em estados do Nordeste, além do Paraná. No Sul do país, a expectativa é de um rendimento médio bastante elevado, podendo atingir 11,5 toneladas por hectare na safra paranaense. No caso do milho verão, os estados do Norte e Nordeste ainda apresentam um ciclo mais tardio, mantendo o clima no radar.
No caso do milho segunda safra, a revisão na produção no reporte de janeiro foi sutil, 0,5%, saindo de 105,8 milhões de toneladas estimadas em janeiro para 106,3 milhões de toneladas neste mês. Houve aumento de área no Tocantins e Pará, enquanto Maranhão e Piauí registraram redução, com produtores atentos ao período de plantio da segunda safra de milho.
No balanço de oferta e demanda, a StoneX manteve inalterada a estimativa de demanda de soja para o ciclo 2025/26. Ainda assim, com o avanço da colheita, as compras chinesas da oleaginosa brasileira devem ganhar cada vez mais relevância nos próximos meses.
“O maior importador mundial cumpriu os termos iniciais do acordo com os Estados Unidos, mesmo com a soja norte-americana menos competitiva. A expectativa é que a China volte seu foco para o Brasil a partir de agora”, explica Ana Luiza.
Com isso, o aumento da estimativa de produção de soja acabou se revertendo em estoques finais mais elevados, já que não houve alterações na demanda. Para o milho, também não houve ajustes nas variáveis de demanda da safra 2025/26, mas o aumento da produção estimada foi compensado pela queda dos estoques iniciais, reflexo da elevação das exportações no ciclo 2024/25.
“Com o ano-safra 2024/25 encerrado no final de janeiro, os embarques brasileiros de milho devem totalizar cerca de 42 milhões de toneladas”, conclui Ana Luiza.
O ano de 2025 foi determinante para o mercado mundial do milho, especialmente na América do Sul, onde Brasil e Argentina protagonizaram safras robustas, consolidando recordes de produção e ampliando a competitividade global do cereal.
A equipe de Inteligência de Mercado da StoneX analisou os fatos mais relevantes do ano e as projeções para o mercado do cereal em 2026. No Brasil, a produção alcançou a marca histórica de 139,4 milhões de toneladas em 2025, impulsionada por chuvas favoráveis no Centro-Oeste, enquanto a Argentina, apesar de uma leve retração na área plantada devido ao receio de pragas, também apresentou bons níveis de produtividade.
O cenário de abundância resultou em uma sobreoferta mundial, pressionando os preços internacionais. Entretanto, o consumo doméstico brasileiro seguiu em forte expansão, puxado principalmente pelo setor de etanol de milho, que registrou significativo aumento na capacidade instalada e ampliou sua presença para novas regiões, como Maranhão, Tocantins, Paraná e Piauí. Em 2025, o consumo nacional atingiu cerca de 91 milhões de toneladas, 6,5 milhões a mais que em 2024, com destaque para a utilização do cereal na alimentação animal e no crescente segmento de biocombustíveis.
Outro destaque do ano foi o avanço do DDG, coproduto da produção de etanol, cuja oferta crescente motivou esforços para abertura de novos mercados, incluindo a assinatura de acordo com a China para exportação, ainda sem embarques realizados. Paralelamente, o sorgo ganhou espaço como alternativa para a segunda safra, beneficiado pela abertura do mercado chinês e pela expansão das usinas de etanol, além de sua adaptabilidade a climas secos.
A expressiva produção brasileira impactou as exportações, que, apesar de terem crescido em relação a 2024, caíram 33% quando comparadas a 2023 devido ao fortalecimento do consumo interno e à valorização do basis, limitando a competitividade do Brasil no cenário internacional. Nos Estados Unidos, a área plantada de milho atingiu 40 milhões de hectares, resultando em uma safra de 432,3 milhões de toneladas, mesmo diante de desafios climáticos e fitossanitários. O país bateu recorde de exportações, beneficiado pelo dólar enfraquecido e pela demanda de parceiros como México, Vietnã e Espanha.
O setor norte-americano de etanol também manteve forte demanda pelo grão, embora restrições regulatórias tenham limitado maior crescimento. No campo sanitário, o fechamento da fronteira dos EUA para a importação de gado mexicano impactou as dinâmicas do mercado exportador de milho. Na China, o consumo cresceu em ritmo mais lento, com aumento da produção doméstica e queda nas importações. A União Europeia e a Ucrânia, após safras abaixo do esperado, buscam recuperação, enquanto as tensões geopolíticas na região do Mar Negro seguem como fator de risco.
Para 2026, as projeções indicam continuidade na expansão do consumo brasileiro, estimado em 97 milhões de toneladas, ao passo que a produção deve atingir 134,3 milhões de toneladas, abaixo do recorde do ano anterior. O setor de etanol de milho desponta como principal motor do crescimento doméstico, mas o equilíbrio entre oferta e demanda permanece no radar, podendo limitar excedentes exportáveis. Na Argentina, a expectativa é de recuperação da área plantada e do volume exportado, favorecida por reduções nas tarifas de exportação. Nos Estados Unidos, a leve redução prevista na área plantada deve manter os estoques confortáveis, restringindo movimentos de alta nos preços em Chicago.
No cenário global, a relação estoque/uso do milho deve ser a menor dos últimos anos, segundo o USDA, sinalizando um mercado mais ajustado. A esperada queda na produção dos principais players e o crescimento do consumo em países como Brasil, Índia e EUA podem contrabalançar parte da oferta, mas fatores como a sobreoferta de outros grãos, incertezas macroeconômicas e tensões políticas, especialmente entre Rússia e Ucrânia, aumentam a volatilidade.
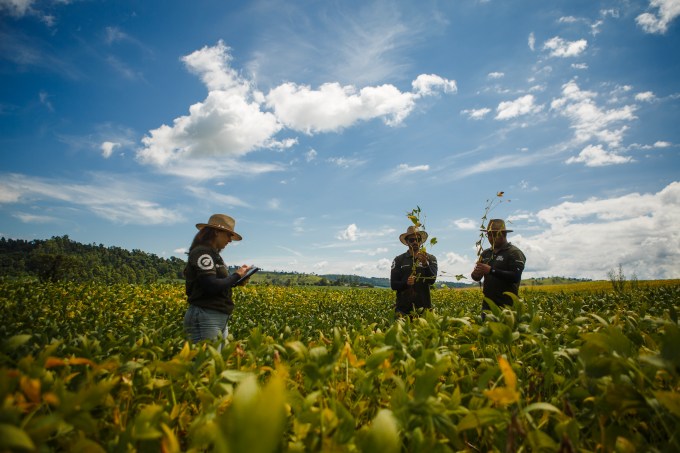
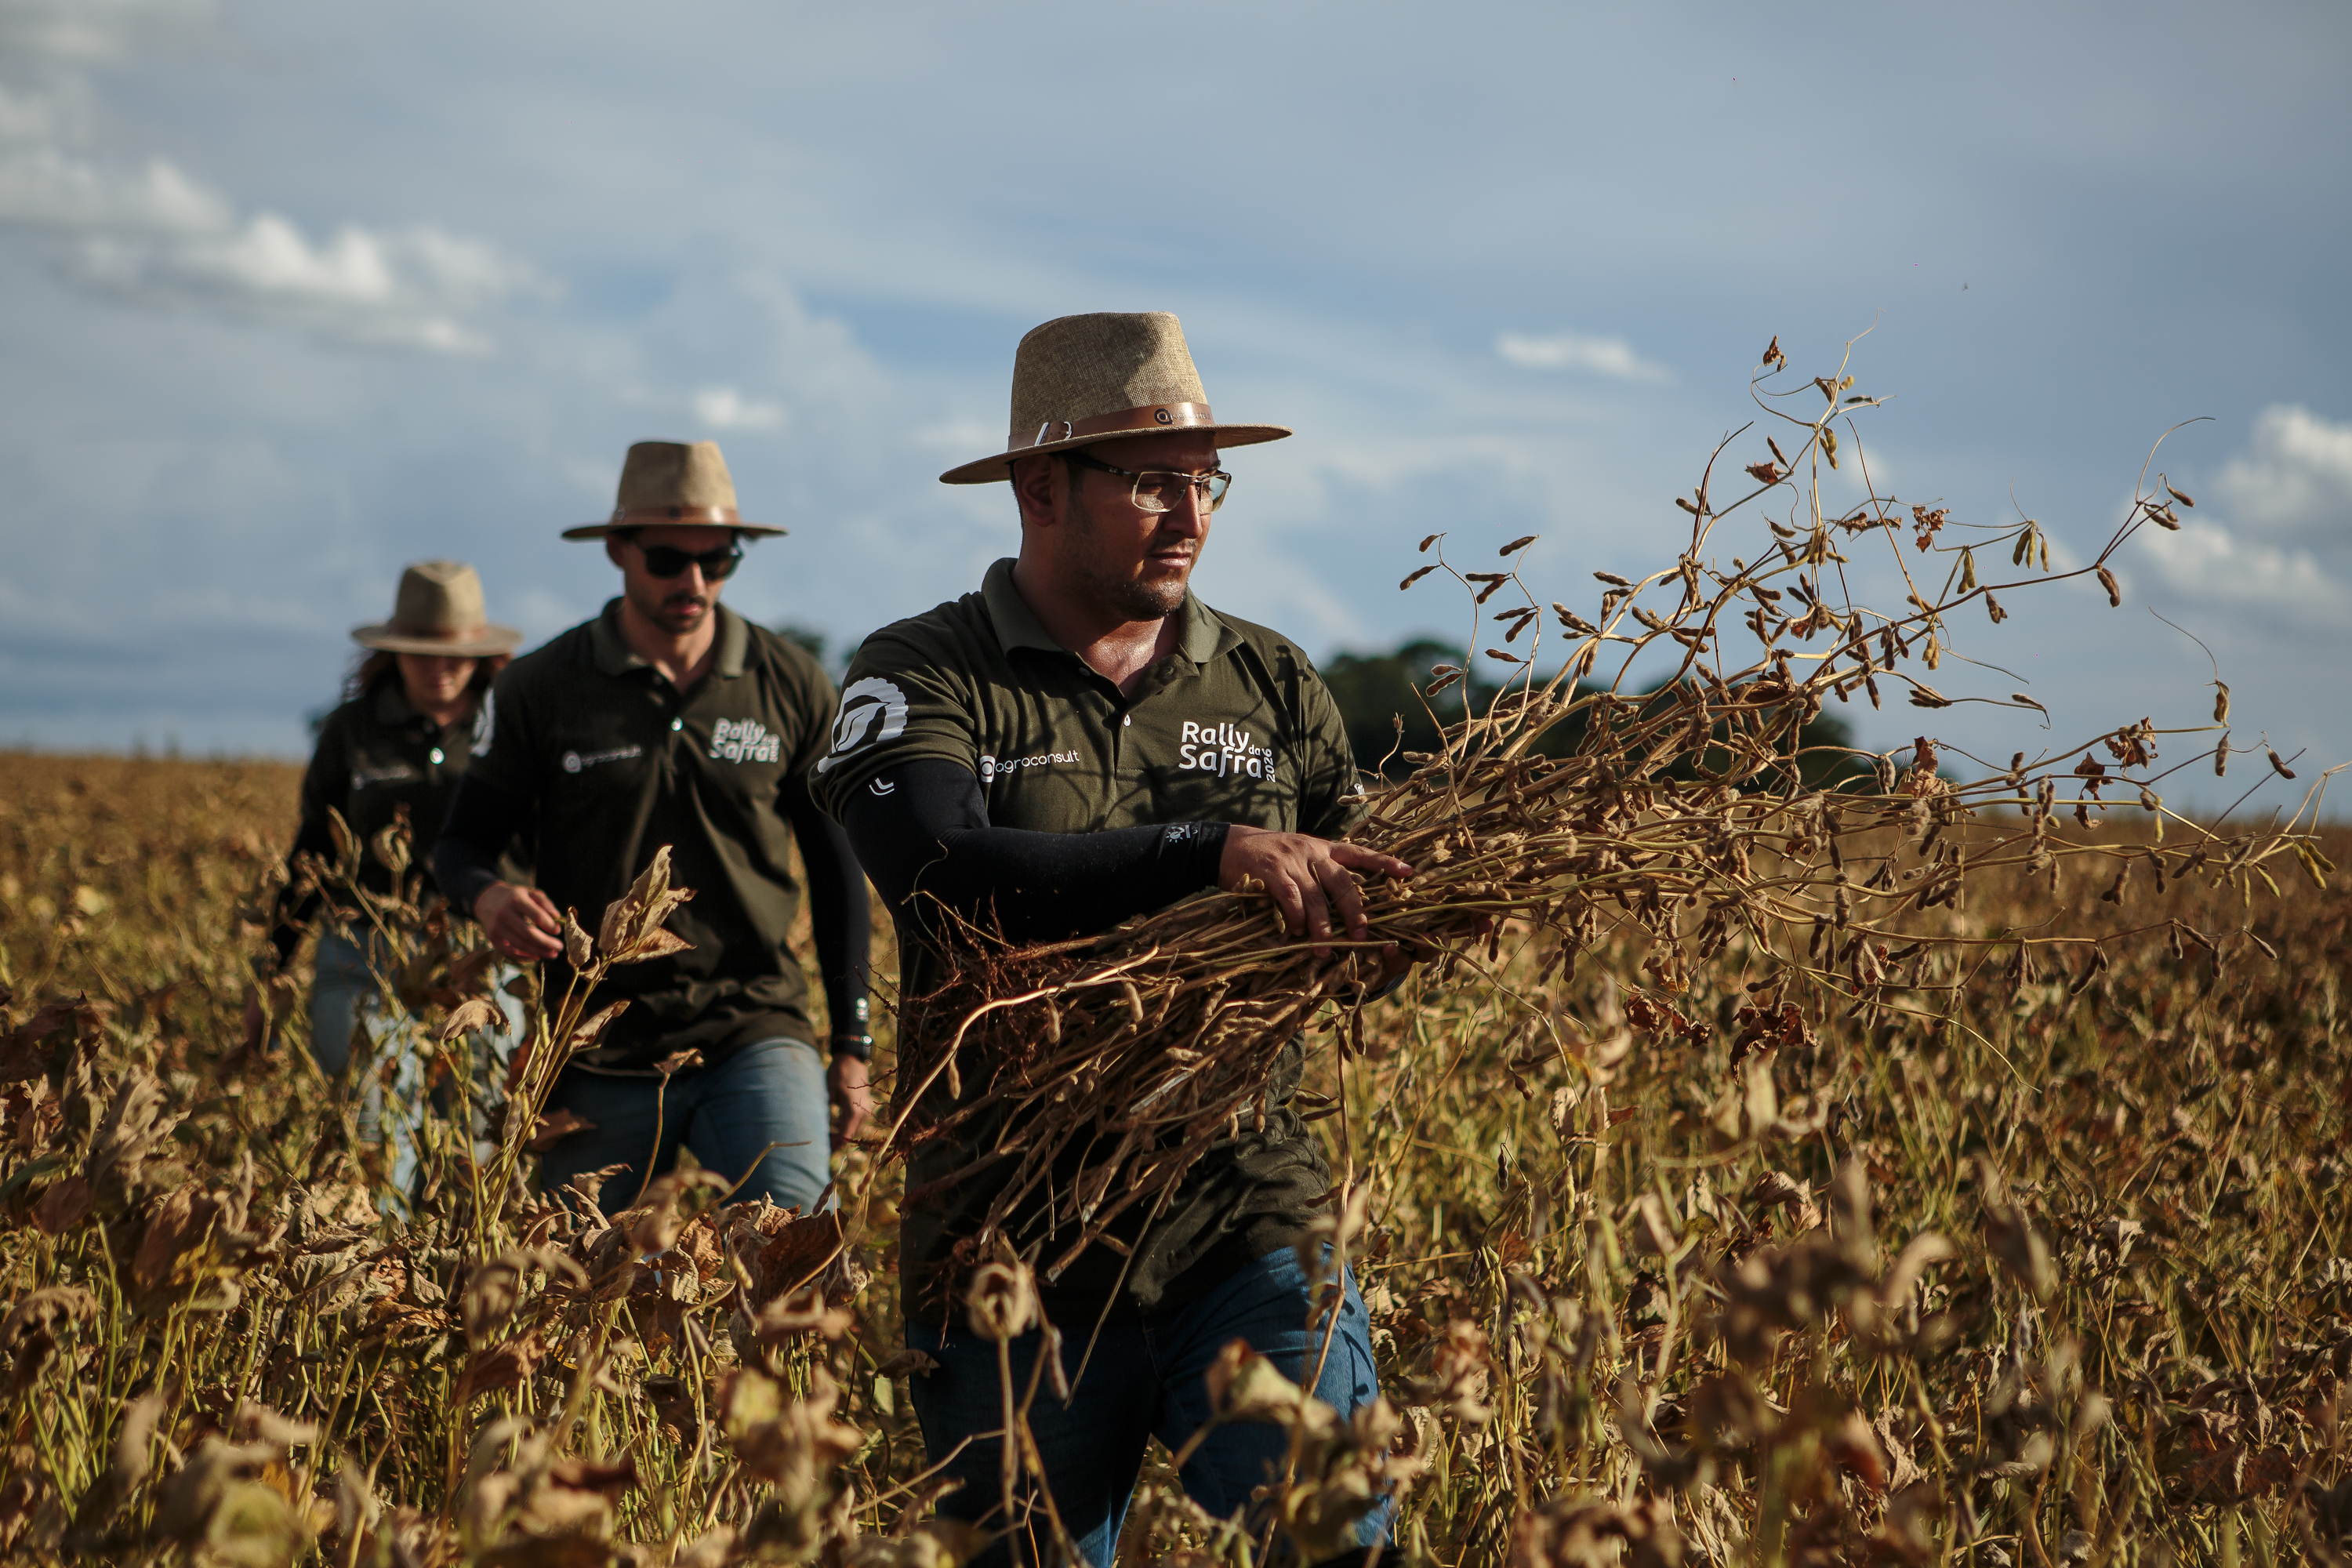
A ausência de problemas extremos e a expansão moderada da área plantada colocam a safra de soja 25/26 em um patamar distinto das anteriores. As equipes do Rally da Safra, maior expedição técnica privada do país, iniciam suas atividades em campo diante de um cenário raro: uma safra que começa dentro da normalidade e com potencial de crescimento.
Nos anos anteriores, logo no início do Rally, os sinais de quebra eram evidentes: em 22/23, o Rio Grande do Sul apresentava forte comprometimento produtivo; em 23/24, o Mato Grosso já indicava perdas; e, em 24/25, novamente o Rio Grande do Sul enfrentava um início de ano muito seco e quente. Na safra 25/26, o panorama é outro. As lavouras sustentam, até o momento, potencial produtivo dentro da média dos últimos cinco anos, sem projeções de recordes, mas também sem alertas de perdas expressivas, configurando um cenário equilibrado.
A estimativa pré-Rally da Agroconsult, organizadora da expedição técnica, aponta para uma produção histórica de soja 25/26 de 182,2 milhões de toneladas, com crescimento de 5,9% em relação à safra anterior. A produtividade média brasileira é estimada em 62,3 sacas por hectare, contra 60,0 sacas na temporada passada.
Já a área plantada deve alcançar 48,8 milhões de hectares – incremento próximo de 1 milhão de hectares. Embora o ritmo de expansão seja menor que a média dos últimos dez anos — período em que o crescimento anual girou em torno de 1,7 milhão de hectares — a ampliação da área cultivada persiste mesmo em um ambiente econômico desafiador.
André Debastiani, sócio-diretor da Agroconsult e coordenador geral do Rally da Safra, explica que esse movimento é impulsionado por diferentes fatores: investimentos de grupos agrícolas com visão de longo prazo; valorização da terra, especialmente em regiões de conversão de pastagens para agricultura; e a presença de produtores com maior solidez financeira, que aproveitam o momento para ampliar sua operação.
Alguns estados se destacam pela expansão. O Mato Grosso lidera o crescimento, com acréscimo de 277 mil hectares em relação à safra anterior. Goiás também avança, com quase 159 mil hectares adicionais, enquanto a região do MAPITO – Maranhão, Piauí e Tocantins – soma 108 mil hectares de incremento.
O único estado com redução de área é o Rio Grande do Sul (menos 42 mil hectares), onde parte das áreas que haviam migrado do milho verão para a soja na safra passada retornou ao milho nesta temporada. Além disso, o ambiente econômico e financeiro mais restritivo no estado limita novos investimentos, levando produtores a priorizar áreas mais produtivas e a deixar de lado regiões marginais, especialmente no sul gaúcho.
Além do crescimento de área na maior parte das regiões produtoras, Debastiani explica que, apesar das expectativas iniciais de que o ambiente econômico pressionaria também os investimentos no campo, o que se observa é diferente. “Os produtores têm mantido bons volumes de adubação, ainda que sem crescimento, e seguem investindo em tecnologia. Fora o Rio Grande do Sul, onde há redução no uso de tecnologia, os demais estados preservam um padrão sólido de investimento, com foco em altas produtividades. Esse conjunto forma o segundo fator positivo desta safra: além da expansão de área, há manutenção da tecnologia empregada, fundamental para sustentar o potencial produtivo”, ressalta.
Ritmo do plantio
O plantio apresentou início irregular nesta safra 25/26, lembrando o comportamento climático observado em 23/24 — ano marcado por forte instabilidade e uma das maiores quebras de produção já registradas no país. Em diversos estados, setembro e outubro foram meses de dificuldade para a regularização das chuvas. Em Goiás, por exemplo, o atraso foi histórico: o estado registrou o plantio mais tardio de sua série, com a normalização das chuvas somente no final de outubro. Situação semelhante ocorreu em Minas Gerais, no Maranhão, Piauí e em regiões do sudeste e leste do Mato Grosso, onde a chuva demorou mais a se estabelecer.
Esse cenário gerou inicialmente dúvidas sobre o potencial da safra. No entanto, a regularização climática em novembro permitiu que o plantio avançasse de forma consistente, reduzindo parte das preocupações.
Algumas regiões importantes se destacaram de forma positiva no plantio. O Oeste do Paraná registrou o plantio mais adiantado de sua história, enquanto o sul do Mato Grosso do Sul conseguiu iniciar cedo e em boas condições. No Mato Grosso, o cenário é misto: o médio-norte e o oeste do estado tiveram implantação dentro do calendário e com condições climáticas mais favoráveis, o que deve contribuir para que a segunda safra seja semeada dentro da janela de menor risco.
Clima e produtividades pré-Rally
Juntamente com as boas condições de plantio e baixos níveis de replantio, o clima entre novembro e dezembro ajudou a redefinir o cenário da safra 25/26. Após um início irregular, a melhora no regime de chuvas na virada do ano favoreceu a recuperação das lavouras em praticamente todas as regiões produtoras.
No Sul, a expectativa de um ciclo mais seco, em razão da influência do La Niña, não se confirmou. No Rio Grande do Sul, as chuvas de janeiro elevaram o potencial produtivo para 52 sacas por hectare, conforme a estimativa pré-Rally, acima da média dos últimos cinco anos, mas distante do recorde de 58 sacas em 20/21. No Paraná, as lavouras mantêm bom desenvolvimento, com colheita iniciada no oeste do estado e produtividade estimada em 65 sacas por hectare – próxima do resultado de 66 sacas obtido em 22/23.
No Centro-Oeste, o Mato Grosso deve alcançar produtividade de 65 sacas por hectare, segundo as estimativas pré-Rally (contra 66,5 sacas na safra passada), apesar do atraso inicial causado pela seca e dos primeiros sinais de atraso na colheita. No Mato Grosso do Sul, o ciclo avança com condições mais favoráveis que nas duas últimas safras, com estimativa de 61,5 sacas por hectare, mais de 10 sacas acima das duas últimas safras, embora abaixo de 22/23. Em Goiás, mesmo com plantio tardio, o potencial produtivo está em 66 sacas por hectare, duas sacas abaixo da safra 24/25.
No Nordeste, a Bahia combina expansão das áreas irrigadas com recuperação das lavouras de sequeiro após a retomada das chuvas, mantendo potencial de 66 sacas por hectare, dentro da média dos últimos cinco anos. Maranhão, Piauí e Tocantins enfrentaram atrasos e maior necessidade de replantio, mas a região deve alcançar média de 60 sacas por hectare, pouco abaixo da safra passada, mas ainda dentro da média histórica recente.
No Sudeste, São Paulo avançou rapidamente no plantio e projeta 62 sacas por hectare. Já Minas Gerais teve o plantio mais tardio dos últimos anos, o que pressiona o calendário do milho, mas mantém potencial de 66 sacas por hectare.
“As avaliações de campo são essenciais para aprofundar as análises, validar e ajustar os números. As previsões climáticas para os próximos 15 dias são favoráveis e não há um grande problema que preocupe os produtores. Caso essa condição permaneça em fevereiro e março devemos ter uma melhora significativa nos números de produtividade”, diz o coordenador do Rally.
100 mil quilômetros
As equipes técnicas do Rally irão percorrer mais de 100 mil km por 14 estados (MT, MS, GO, DF, MG, SP, PR, SC, RS, MA, PI, TO, BA e PA). As áreas visitadas respondem por 97% da área de produção de soja e 72% da área de milho. Patrocinam a 23ª edição da expedição BASF, Credenz® e SoyTech® (marcas de sementes da BASF), xarvio® (plataforma digital oficial do Rally), OCP Brasil, Banco Santander, Agrivalle, John Deere, Mitsubishi e JDT Seguros.
O relatório de janeiro do Departamento de Agricultura dos Estados Unidos (USDA) elevou a estimativa de produção de milho do país para 432,4 milhões de toneladas, ante 425,5 milhões no mês anterior, impulsionada por uma produtividade média recorde de 11,7 toneladas por hectare. De acordo com o Itaú BBA, o aumento da oferta amplia a pressão sobre os preços do milho no curto prazo.
“Os números de safra apresentados pelo USDA consolidaram um viés predominantemente baixista para o milho, com a confirmação de uma supersafra nos Estados Unidos e o forte aumento dos estoques, reforçando um cenário de pressão sobre os preços no curto prazo e ampliando a necessidade de produtores e agroindústrias ajustarem suas estratégias de proteção de margens”, afirma Francisco Queiroz, especialista da Consultoria Agro do Itaú BBA.
O estoque final norte-americano avançou 9,8%, alcançando 56,6 milhões de toneladas, o terceiro maior volume da série histórica. As exportações foram mantidas em 81,3 milhões de toneladas. O aumento da produção nos Estados Unidos contribuiu para um maior equilíbrio no quadro global de oferta e demanda, elevando o estoque de passagem da safra 2025/26, ainda que em patamar inferior ao da temporada anterior.
No Brasil, o desenvolvimento da primeira safra manteve-se positivo com as chuvas registradas em dezembro. O retorno das precipitações favoreceu a recuperação de áreas em Minas Gerais. No Maranhão, Piauí, Bahia e Goiás, as lavouras apresentaram reação após o período de estresse hídrico. No Rio Grande do Sul, a colheita teve início com perspectivas favoráveis de produtividade.
Ainda assim, as chuvas de janeiro serão determinantes para a confirmação da produção esperada no país, uma vez que cerca de 50% das lavouras encontram-se em fase reprodutiva.
Para a segunda safra, o ritmo de comercialização de fertilizantes segue alinhado à média em Mato Grosso, Paraná e Mato Grosso do Sul, indicando perspectiva favorável para o plantio nesses estados. Em Goiás, São Paulo e Minas Gerais, no entanto, a aquisição de insumos para a safra 2026 está atrasada, o que torna a decisão de plantio menos clara em função do atraso no cultivo da soja. As definições nessas regiões dependerão da janela de plantio e da evolução das condições climáticas nas próximas semanas.
O ano de 2025 foi marcado por preocupações climáticas na América do Sul, fator que influenciou os preços ao longo do período. A equipe de Inteligência de Mercado da StoneX apresenta um panorama dos fatos marcantes do mercado de soja em 2025 e as expectativas para 2026.
No Brasil, apesar de uma safra recorde nacional, o Rio Grande do Sul enfrentou perdas expressivas, limitando ainda mais a oferta da oleaginosa no ano passado. Por outro lado, a maioria dos estados brasileiros registrou produtividade favorável ou até mesmo recorde.
Na Argentina, questões climáticas também afetaram o potencial produtivo, mas o país conseguiu colher uma safra robusta, sem grandes ameaças à oferta. Globalmente, com a safra 24/25 consolidada, a produção superou o consumo, resultando em aumento dos estoques e limitando altas significativas nos preços.
A demanda global por soja segue em crescimento anual, porém de forma mais previsível. A produção acompanha esse avanço, e embora o clima possa trazer surpresas, os últimos anos não registraram quebras relevantes que restringissem o balanço do setor.
No cenário internacional, as tensões comerciais entre China e EUA foram destaque, culminando em acordos que restabeleceram o fluxo de exportações após taxações mútuas. A China concentrou suas compras na safra recorde brasileira de 24/25, importando mais de 85 milhões de toneladas. Com o acordo firmado em outubro de 2025, a previsão é de aquisição de 12 milhões de toneladas de soja norte-americana até fevereiro de 2026 e de 25 milhões de toneladas anuais nos próximos três anos, volumes similares aos praticados antes do acirramento comercial.
Perspectivas para o setor em 2026
Para o ciclo 25/26, as projeções permanecem positivas, com o Brasil caminhando para um novo recorde de produção e a Argentina mantendo resultados favoráveis, mesmo com redução de área em relação ao ano anterior. Nos Estados Unidos, a soja perdeu espaço para o milho, com redução de 7% na área plantada, totalizando 32,86 milhões de hectares. Ainda assim, a produção estimada foi robusta, atingindo 116 milhões de toneladas, com produtividade média recorde de 3,56 toneladas por hectare.
O cenário mundial segue com produção acima do consumo, embora a diferença prevista para 2026 deva ser menor. Isso mantém os estoques elevados e limita a possibilidade de altas expressivas nos preços.
Apesar do potencial brasileiro para ampliar produção e exportações, o ritmo de crescimento das importações chinesas já não é tão acelerado quanto nos anos anteriores. Com margens mais apertadas na indústria suína chinesa e ritmo econômico menos intenso, pairam dúvidas sobre o apetite chinês por soja. A China segue como principal mercado, mas nenhum outro país desponta para ocupar seu papel de destaque observado até meados da década passada.
O Banco Nacional de Desenvolvimento Econômico e Social (BNDES) disponibilizou mais R$ 15,3 bilhões para operações de crédito rural no âmbito de programas do Plano Safra 2025-2026. Deste montante, R$ 10,4 bilhões serão destinados às linhas voltadas para agricultura empresarial e R$ 4,9 bilhões para agricultura familiar.
Com a medida, o total de recursos ainda disponível nos diferentes Programas Agropecuários do Governo Federal (PAGF) a serem repassados pela instituição é de R$ 20,1 bilhões, com prazo de utilização até junho de 2026.
Os recursos poderão ser utilizados por produtores rurais, cooperativas e agricultores familiares para custeio e investimento em diversas finalidades, incluindo ampliação da produção, aquisição de máquinas e equipamentos, armazenagem e inovação.
O BNDES é um dos principais apoiadores do setor agropecuário. No Plano Safra 2025-2026, o Banco já aprovou R$ 26,4 bilhões no âmbito dos PAGF e atendeu a solicitações de mais de 105 mil operações por meio de operações indiretas, realizadas pela rede de agentes financeiros credenciados.
Além dos PAGFs, o BNDES também oferece soluções próprias para garantir a oferta de crédito ao setor agropecuário durante todo o ano, como o BNDES Crédito Rural – na atual safra, o produto já soma R$ 4,4 bilhões em operações aprovadas.
O Brasil deverá fechar 2025 com safra recorde de 346,1 milhões de toneladas de cereais, leguminosas e oleaginosas. O resultado representa um aumento de 18,2% em relação a 2024 (292,7 milhões de toneladas). Os dados são da estimativa calculada em dezembro de 2025, divulgada pelo Instituto Brasileiro de Geografia e Estatística (IBGE).
A previsão é de que em 2026, a produção seja menor. Segundo estimativas do IBGE, a safra brasileira em 2026 deve somar 339,8 milhões de toneladas, declínio de 1,8% em relação a 2025 ou 6,3 milhões de toneladas.
Para a safra 2026, o IBGE informou que está incluindo a canola e o gergelim, produtos que vêm ganhando importância na safra de cereais, leguminosas e oleaginosas nos últimos anos, muito embora ainda tenham seu cultivo limitado a poucas unidades da federação.
Recorde
Para 2025, o IBGE prevê recorde da série histórica. O arroz, o milho e a soja são os três principais produtos deste grupo que, somados, representaram 92,7% da estimativa da produção e respondem por 87,9% da área a ser colhida.
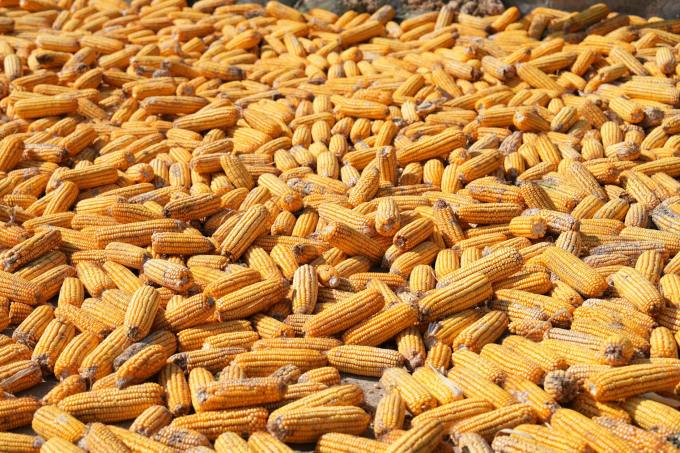
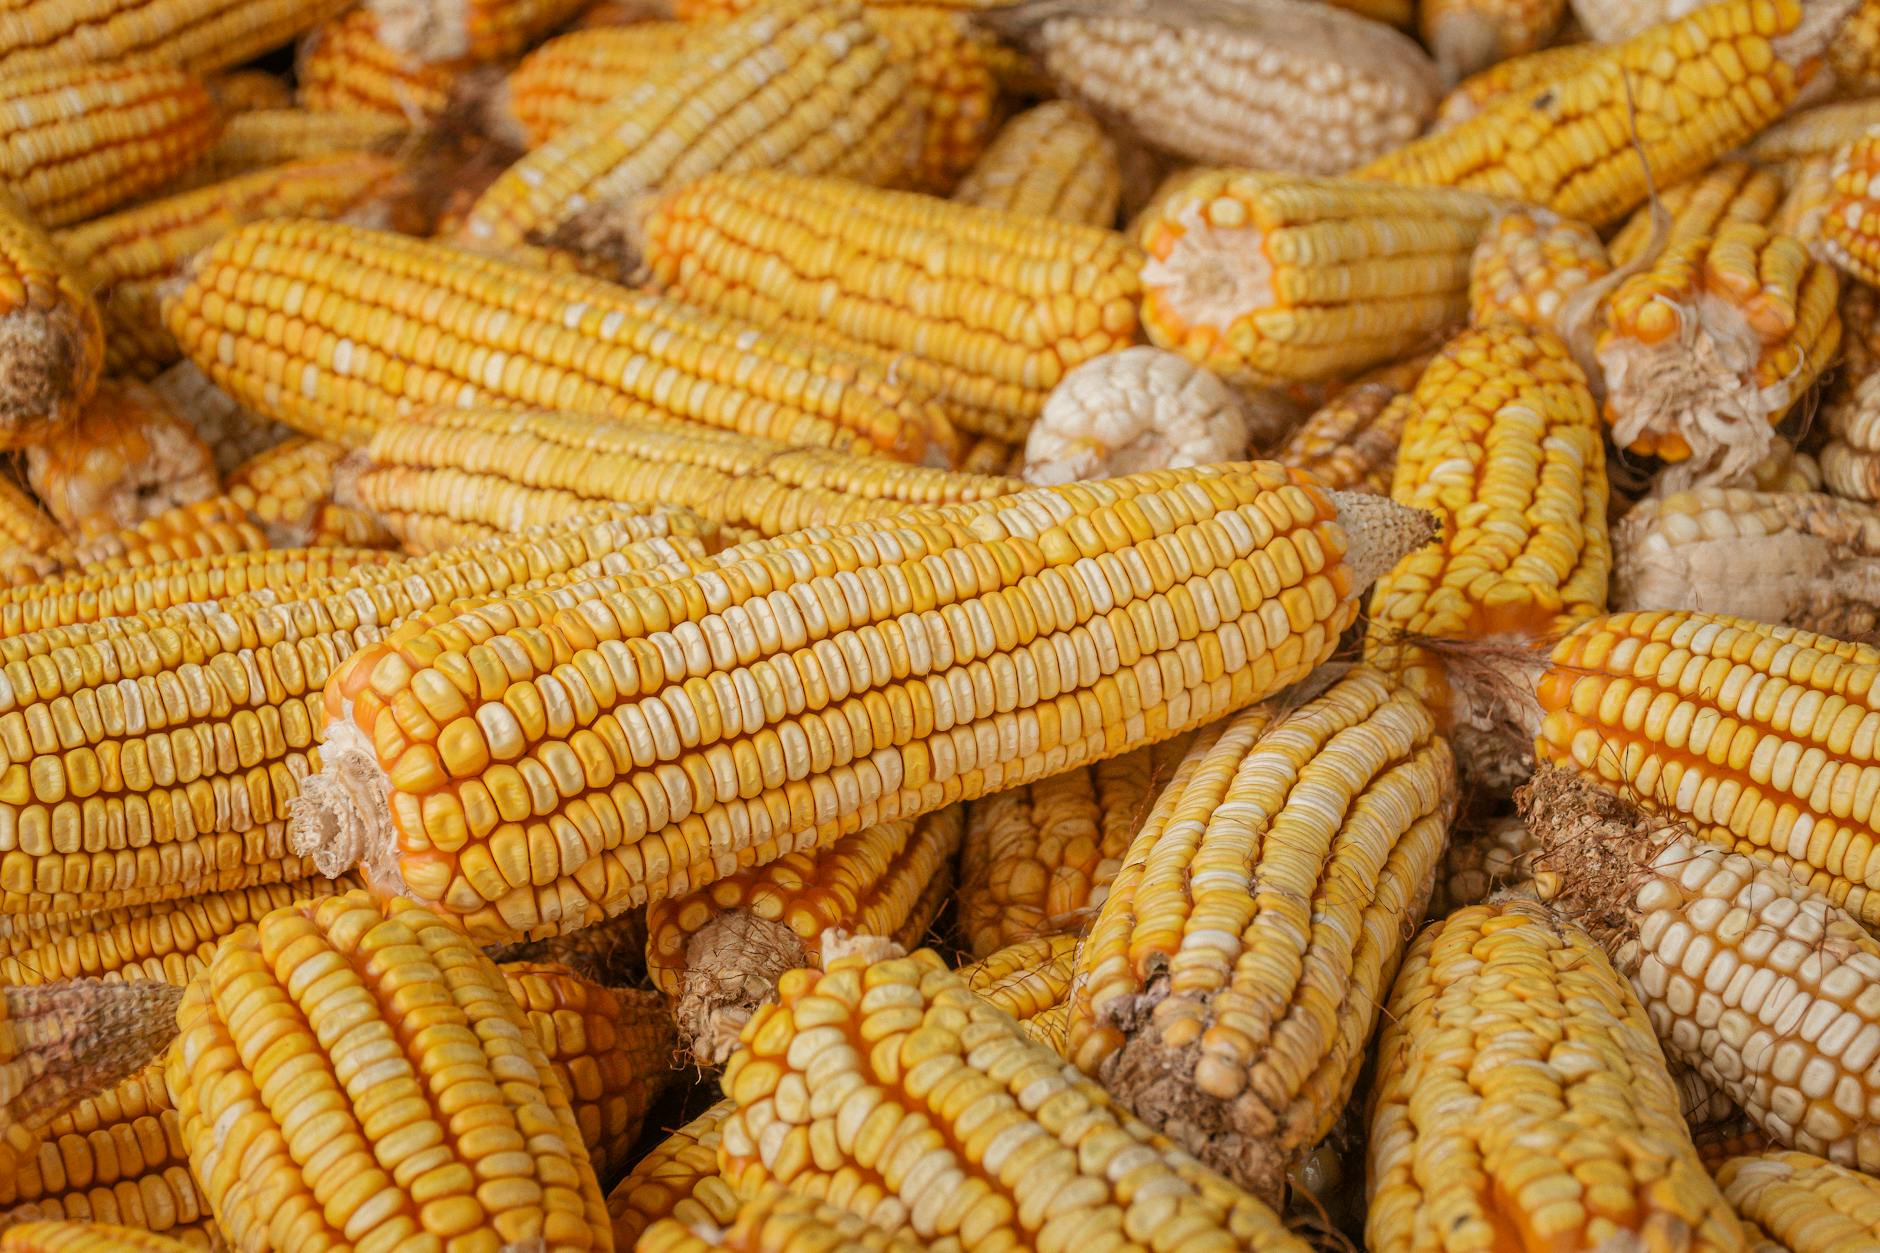
Para a soja, a estimativa de produção foi de 166,1 milhões de toneladas, novo recorde da série histórica, que representa alta de 14,6% em relação a 2024. Para o milho, a estimativa também foi recorde,141,7 milhões de toneladas (crescimento de 23,6%).
Outro recorde se refere à produção do algodão herbáceo em caroço, que chegou a 9,9 milhões de toneladas, um acréscimo de 11,4% em relação a 2024.
Já a produção do arroz em casca foi estimada em 12,7 milhões de toneladas (alta de 19,4%); a do trigo, em 7,8 milhões de toneladas (3,7% a mais que em 2024), e a do sorgo foi de 5,4 milhões de toneladas (35,5% a mais).
O prognóstico para 2026 divulgado nesta quinta foi o terceiro. Apesar de estimar uma produção em 2026 menor que em 2025, a previsão foi maior do que a do último prognóstico, divulgado em dezembro de 2024, pelo IBGE. Em relação ao segundo prognóstico, houve crescimento de 4,2 milhões de toneladas – alta de 1,2% na previsão para este ano.
De acordo com o IBGE, o declínio da produção de 2026 em relação à safra 2025 deve-se, principalmente, à menor estimativa para o milho (-6% ou -8,5 milhões de toneladas), para o sorgo (-13% ou -700,2 mil toneladas), para o arroz (-8% ou -1 milhão de toneladas), para o algodão herbáceo em caroço (-10,5% ou -632,7 mil toneladas) e para o trigo (-1,6% ou -128,4 mil toneladas).
Já para a soja, o IBGE estima um crescimento de 2,5% ou 4,2 milhões de toneladas. A produção do feijão também deve crescer 3,1% na primeira safra, chegando a 30,1 mil toneladas.
Os bioinsumos são altamente eficazes contra déficit hídrico na soja, complementando fertilizantes com mecanismos biológicos que aumentam as raízes em 20-30% e regulam hormônios de estresse. Microrganismos como Azospirillum, Bacillus e micorrizas melhoram a absorção de água e nutrientes sob seca, recuperando 10-20% da produtividade perdida em florescimento
Para Douglas Vaz-Tostes, gerente técnico nacional da GIROAgro, a força da safra está diretamente ligada à qualidade dos insumos utilizados. “A escolha correta dos insumos, principalmente dos fertilizantes, define a eficiência de todo o sistema produtivo. Quando o produtor investe em nutrientes adequados, na dose certa e no momento certo, ele reduz perdas, aumenta a rentabilidade e protege o potencial produtivo da cultura”, afirma o especialista.
Os fertilizantes foliares são uma das principais alternativas viáveis para a safra de soja 2026/27 no Brasil, especialmente sob chuvas irregulares no Centro-Oeste. A adoção já atinge 46,7% da área cultivada (soja 62% do total), com crescimento anual de 20%, comprovando eficácia prática em cenários climáticos adversos.
A previsão climática para 2026 no Rio Grande do Sul, por exemplo, indica um ano de transição: começa sob influência da La Niña, passa para neutralidade entre o fim do verão e o outono e pode evoluir para um episódio de El Niño entre o inverno e a primavera. Além disso, a meteorologista ressalta que fenômenos de curto prazo, menos previsíveis, podem ocorrer ao longo do ano e alterar temporariamente o padrão climático esperado, mesmo dentro desse cenário geral.
Apesar de ser um momento em que há muita adversidade climática, este não é um fator que irá determinar tanto o desempenho da safra de soja para o ano de 2026, que deve ser recorde no Brasil, superando 2025/26 apesar de chuvas irregulares localizadas. A Abiove projeta 177,7 milhões de toneladas, um aumento de cerca de 3,4% (172,1 milhões de toneladas) em relação a 2025.
O vice-presidente Geraldo Alckmin disse que o acordo entre Mercosul e União Europeia deve ser assinado nos “próximos dias” e que o governo brasileiro espera que entre em vigência ainda no ano de 2026. O vice-presidente destacou que o acordo fortalece o multilateralismo, em detrimento do isolacionismo. Para valorizar o potencial do acordo, Alckmin enumerou que a União Europeia é o segundo maior parceiro comercial do País e fica atrás apenas da China. Inclusive a corrente comercial (somando exportações e importações) no ano passado foi de US$ 100 bilhões.
Um exemplo é que somente a indústria de transformação brasileira exportou US$ 23,6 bilhões para a União Europeia, o que representou um crescimento de 5,4% desse setor (para o mundo, essa elevação foi de 3,8%).
“A União Europeia foi o primeiro ou o segundo destino da exportação de 22 estados brasileiros [no ano passado]”, afirmou o vice-presidente. Alckmin também observou que 30% dos exportadores brasileiros vendem produtos para aquele continente, o que representa mais de 9 mil empresas brasileiras. “Essas empresas exportadoras empregam mais de três milhões de trabalhadores, disse ele.



 Os dados são da estimativa calculada em dezembro de 2025, divulgada pelo Instituto Brasileiro de Geografia e Estatística (IBGE).