Expansão do etanol de cereais abre fronteiras para milho e sorgo no Brasil

A expansão do etanol produzido a partir de cereais começa a desenhar uma nova geografia para a indústria de biocombustíveis no Brasil. Depois de se consolidar principalmente em regiões com grande disponibilidade de milho, como Mato Grosso, o setor passa a avançar para novas fronteiras agrícolas, aproximando as usinas de áreas com potencial de crescimento na produção de grãos e abrindo espaço para matérias-primas alternativas, especialmente o sorgo.

Estima-se que o país possui atualmente 29 usinas de etanol de milho em operação, com capacidade para processar aproximadamente 20,9 milhões de toneladas de milho por ano e produzir cerca de 10,6 bilhões de litros de etanol. A expansão, entretanto, deve continuar, levantamentos setoriais de 2026 apontam 27 novos projetos em desenvolvimento para os próximos anos.

Segundo Enilson Nogueira, engenheiro agrônomo e consultor de mercado da Céleres, a origem do etanol de milho está diretamente ligada à necessidade de reduzir os impactos da logística sobre o preço do grão. “O etanol de milho surgiu como uma estratégia de agregação de valor ao cereal produzido localmente. Em vez de simplesmente exportar o grão, passou-se a transformá-lo em etanol, fortalecendo as cadeias produtivas internas e criando novas oportunidades econômicas na própria região”, explica.

O modelo ganhou força inicialmente no interior de Mato Grosso, em regiões como Campo Novo do Parecis, e posteriormente avançou para o eixo da BR-163, onde estão algumas das maiores unidades produtoras do país. A instalação das usinas permitiu transformar parte do excedente de milho da segunda safra em combustível, reduzindo a necessidade de transportar grandes volumes do cereal para outros mercados.

Além da agregação de valor, a proximidade com os centros consumidores também se tornou uma vantagem competitiva. Regiões do Centro-Oeste e do Centro-Norte, que anteriormente dependiam do etanol produzido em estados como São Paulo, Goiás e Minas Gerais, passaram a contar com oferta mais próxima. “O ganho de eficiência industrial ampliou ainda mais a competitividade. Atualmente, o etanol produzido em Mato Grosso chega, por exemplo, ao mercado paulista e disputa espaço diretamente com o combustível produzido a partir da cana-de-açúcar”, destacou o consultor.

Raio-x do MATOPIBA

Com a consolidação do modelo em MT e a busca por novas fontes de matéria-prima, a indústria começa a olhar para regiões que ainda apresentam espaço para expansão da produção de cereais. O MATOPIBA, formado por Maranhão, Tocantins, Piauí e Bahia, ganha destaque nesse cenário. A Bahia já conta com uma usina em operação, enquanto o Maranhão também passou a integrar o movimento de expansão do etanol de cereais.

Para Nogueira, a dinâmica dessas novas fronteiras é diferente daquela observada nas regiões mais tradicionais do Centro-Oeste. Em determinados locais, as condições climáticas e a maior instabilidade da janela de plantio tornam mais arriscado apostar exclusivamente no milho de segunda safra.

É justamente nesse ambiente que o sorgo pode ganhar espaço. “O MATOPIBA reúne dois fatores importantes: demanda industrial e um calendário produtivo mais arriscado. Nesse cenário, o sorgo se encaixa muito bem”, afirma.

Além de apresentar maior tolerância a condições de déficit hídrico e altas temperaturas, o sorgo pode ser processado utilizando uma lógica industrial semelhante à do milho. Discussões técnicas e estudos recentes indicam que o cereal pode apresentar rendimento de etanol próximo ao do cereal por tonelada, com ajustes no processo industrial, enquanto os coprodutos resultantes também apresentam características adequadas para utilização na nutrição animal.

O especialista acrescenta ainda que o mesmo raciocínio pode ser aplicado ao Vale do Araguaia, no leste de Mato Grosso, especialmente em áreas entre Água Boa e Querência. Enquanto regiões como Campo Novo do Parecis, Lucas do Rio Verde, Sinop e Sorriso possuem uma cadeia de milho consolidada, com mercado e formação de preços bem estruturados, o leste do estado apresenta características mais próximas às novas fronteiras agrícolas.

Nessas áreas, o sorgo pode funcionar como alternativa para produtores que enfrentam maior risco climático e dificuldades para estabelecer uma segunda safra de milho dentro da janela ideal.

Uma indústria que vai além do etanol
Foto: Bruno Kraler / Pexels.com

Outro fator que contribuiu para a consolidação do modelo foi o aproveitamento dos coprodutos. O DDG (grãos secos de destilaria) passou a ter papel relevante na composição da receita das usinas e na integração com outras cadeias do agronegócio.

Dependendo do modelo de negócio, os coprodutos podem representar entre 20% e 30% da receita das unidades, além de serem utilizados na alimentação de bovinos, aves e suínos. “O DDG passou a integrar de forma muito direta outras cadeias do agronegócio. A usina compra o milho, produz etanol e DDG, e esse coproduto é utilizado na alimentação de bovinos, aves e suínos da própria região. Criou-se uma verdadeira engrenagem de economia circular, que fortalece a economia regional e agrega valor ao milho produzido localmente”, destaca Nogueira.

Esse modelo ajuda a explicar por que a instalação de uma usina pode provocar efeitos que vão além da indústria de biocombustíveis. Ao criar um mercado consumidor local para os grãos, a planta também pode estimular investimentos na produção agrícola, melhorar a estrutura de comercialização e fortalecer atividades pecuárias que utilizam os coprodutos.

Nova era do etanol de cereais

A mudança de perspectiva é estratégica para a indústria. Como o processo de produção utiliza o amido dos grãos, as usinas podem trabalhar com diferentes matérias-primas, desde que sejam adequadas ao processo industrial.

Isso permite pensar em uma nova geração de unidades mais flexíveis, capazes de ajustar o mix de matérias-primas de acordo com preço, disponibilidade regional, produtividade, condições climáticas e logística. “O mais adequado hoje é falar em etanol de cereais. Seja milho, trigo ou sorgo, todos possuem amido e podem ser utilizados para a produção de etanol e de coprodutos. A indústria ganha flexibilidade e pode adaptar sua matéria-prima às características de cada região”, ressalta o consultor.

Na prática, isso abre espaço para um novo conceito: a transformação das atuais usinas de etanol de milho em biorrefinarias de grãos, capazes de trabalhar com diferentes cereais de acordo com a oferta regional. “Hoje, o sorgo reúne dois fatores importantes: produtividade e margem. Para a indústria, é uma matéria-prima competitiva, principalmente em regiões onde seu preço tende a ser inferior ao do milho. E, para o produtor, pode representar uma alternativa interessante justamente onde o risco de estabelecer uma segunda safra de milho é maior”, conclui Nogueira.
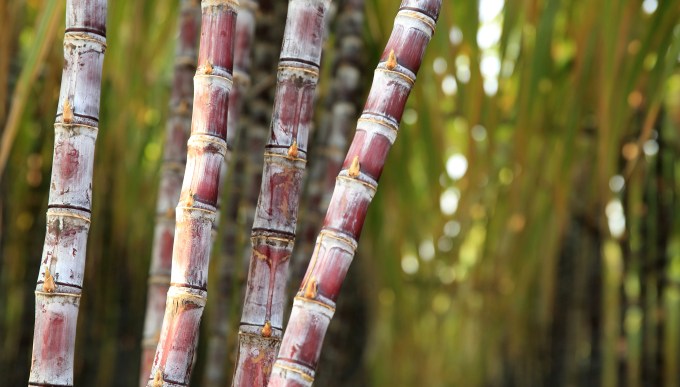
Excesso de chuvas compromete o acúmulo de ATR e desafia a colheita da cana-de-açúcar

As condições climáticas têm imposto um novo desafio ao setor sucroenergético brasileiro. Em um período tradicionalmente marcado por temperaturas mais amenas e redução das chuvas, favoráveis ao acúmulo de sacarose na cana-de-açúcar, a safra 2026/27 vem sendo marcada por um volume de chuvas acima do esperado para a época e elevada umidade do solo. O cenário prolonga o crescimento vegetativo da cultura, retarda a maturação e limita o acúmulo de Açúcares Totais Recuperáveis (ATR), principal indicador da qualidade da matéria-prima destinada à produção de açúcar e etanol.

Segundo o engenheiro agrônomo e gerente de Marketing Regional da IHARA, Michel Tomazela, a instabilidade climática tornou a definição da janela ideal de colheita um dos principais desafios da safra. “Antes era mais fácil prever como a lavoura iria evoluir. Hoje, a cada previsão de chuva, aumento da umidade ou mudança nas condições do tempo, aumenta a incerteza sobre o comportamento da maturação. Quando essa previsibilidade diminui, cresce o risco de perder parte do potencial de ATR que a cana construiu ao longo da safra. Nesse cenário, identificar o momento que entrega mais valor para a operação é fundamental. Essa decisão deve considerar o comportamento da lavoura, as condições climáticas e uma estratégia de colheita bem planejada”, afirma.

Previsão climática mantém o setor em alerta e impacta diretamente a rentabilidade

As perspectivas para as próximas semanas indicam que o desafio deve continuar. De acordo com informações da Rural Clima, a segunda quinzena de julho marcou o retorno das chuvas em importantes regiões produtoras de São Paulo, Paraná, Mato Grosso do Sul e Minas Gerais. A tendência é que esse padrão também se estenda ao Centro-Oeste no início de agosto, sob influência do El Niño.

Embora a disponibilidade hídrica seja importante para o desenvolvimento da cultura, a manutenção da umidade durante um período em que normalmente predomina o clima seco retarda a concentração natural de açúcares e exige ainda mais atenção ao planejamento da colheita.

O excesso de umidade altera o comportamento fisiológico da planta. Em vez de concentrar seus recursos no acúmulo de sacarose nos colmos, a cana mantém o crescimento vegetativo, atrasando a maturação. “Como consequência, a concentração de açúcar diminui justamente no período em que o setor espera obter os maiores índices de ATR, impedindo que a cana atinja o ponto ideal de colheita no tempo esperado. Se a colheita for antecipada para atender ao cronograma industrial, a matéria-prima pode chegar à usina com menor teor de sacarose e menor potencial de ATR”, explica Tomazela.

Além dessa redução, o encharcamento do solo dificulta a oxigenação das raízes, favorece a ocorrência de doenças e compromete as operações no campo. Nessas condições, o tráfego de máquinas torna-se mais difícil, provocando atrasos na colheita, aumento dos custos operacionais e interferindo diretamente no planejamento das usinas.

Os impactos se estendem por toda a cadeia produtiva. Como o ATR determina a quantidade de açúcar recuperável por tonelada de cana, sua redução afeta diretamente a rentabilidade da operação, o rendimento industrial e a competitividade do setor.

“Produzir grande volume de cana já não é suficiente. O que determina o retorno econômico é a qualidade da matéria-prima. O ATR é o indicador que transforma produtividade em rentabilidade”, explica Tomazela.

Quando a concentração de sacarose é menor, a indústria precisa processar um volume maior de cana para produzir a mesma quantidade de açúcar ou etanol. Isso aumenta os custos industriais, reduz a eficiência operacional e pode comprometer os resultados econômicos tanto das usinas quanto dos produtores.

Manejo da maturação ganha importância diante da variabilidade climática

Diante desse cenário, cresce a importância de estratégias capazes de reduzir os efeitos da variabilidade climática sobre a maturação da cana e preservar o potencial de ATR.

No Centro-Sul, a maturação ocorre naturalmente entre o outono e o inverno, quando temperaturas mais amenas e menor disponibilidade hídrica favorecem o acúmulo de sacarose. Nesta safra, no entanto, as chuvas frequentes e a elevada umidade alteraram esse padrão, dificultando a evolução da maturação e, consequentemente, o acúmulo de ATR, tornando a definição da janela de colheita ainda mais complexa.

Para enfrentar esse desafio, o consultor da MS Fernandes Consultoria Agrícola, Michel da Silva Fernandes, destaca que o manejo da maturação deve fazer parte de uma estratégia integrada de produção, associada ao controle de plantas daninhas, pragas e doenças, ao manejo nutricional e à escolha adequada das variedades, com o objetivo de favorecer o acúmulo de sacarose e preservar o potencial de ATR.

Os maturadores podem ser utilizados em diferentes fases da safra. No início do ciclo, ajudam a reduzir o crescimento vegetativo. No meio da safra, favorecem a maturação em regiões com outono e inverno chuvosos. Já no final, contribuem para inibir a retomada do desenvolvimento da planta, preservando níveis elevados de sacarose por mais tempo e ampliando a flexibilidade para definir a melhor janela de colheita, mesmo em cenários de maior instabilidade climática.

Entre as tecnologias utilizadas nesse manejo está o maturador sistêmico RIPER, da IHARA, desenvolvido para auxiliar produtores e usinas no planejamento da maturação ao longo da safra. Utilizado no início, no meio ou no final do ciclo, o produto permite maior flexibilidade na definição da janela de colheita, possibilitando adequar a estratégia às condições climáticas e ao potencial de maturação dos canaviais.

Em condições favoráveis de manejo, o RIPER pode proporcionar incrementos de 4% a 8% no teor de ATR, elevando a produção de toneladas de açúcar por hectare (TAH) e a rentabilidade da operação.

Para Tomazela, em um cenário de maior variabilidade climática, preservar a qualidade da matéria-prima tornou-se tão importante quanto alcançar elevados índices de produtividade. “Hoje, o desafio não é apenas produzir mais cana, mas colher no momento certo. O planejamento da maturação, aliado ao uso estratégico de tecnologias, permite aproveitar melhor o potencial da lavoura, aumentar o rendimento industrial e reduzir os impactos provocados pelas oscilações do clima”, conclui.

Ampla oferta global de milho em 2025 pressionou preços e etanol de milho ganhou mais espaço na demanda

O ano de 2025 foi determinante para o mercado mundial do milho, especialmente na América do Sul, onde Brasil e Argentina protagonizaram safras robustas, consolidando recordes de produção e ampliando a competitividade global do cereal.

A equipe de Inteligência de Mercado da StoneX analisou os fatos mais relevantes do ano e as projeções para o mercado do cereal em 2026. No Brasil, a produção alcançou a marca histórica de 139,4 milhões de toneladas em 2025, impulsionada por chuvas favoráveis no Centro-Oeste, enquanto a Argentina, apesar de uma leve retração na área plantada devido ao receio de pragas, também apresentou bons níveis de produtividade.

O cenário de abundância resultou em uma sobreoferta mundial, pressionando os preços internacionais. Entretanto, o consumo doméstico brasileiro seguiu em forte expansão, puxado principalmente pelo setor de etanol de milho, que registrou significativo aumento na capacidade instalada e ampliou sua presença para novas regiões, como Maranhão, Tocantins, Paraná e Piauí. Em 2025, o consumo nacional atingiu cerca de 91 milhões de toneladas, 6,5 milhões a mais que em 2024, com destaque para a utilização do cereal na alimentação animal e no crescente segmento de biocombustíveis.

Outro destaque do ano foi o avanço do DDG, coproduto da produção de etanol, cuja oferta crescente motivou esforços para abertura de novos mercados, incluindo a assinatura de acordo com a China para exportação, ainda sem embarques realizados. Paralelamente, o sorgo ganhou espaço como alternativa para a segunda safra, beneficiado pela abertura do mercado chinês e pela expansão das usinas de etanol, além de sua adaptabilidade a climas secos.

A expressiva produção brasileira impactou as exportações, que, apesar de terem crescido em relação a 2024, caíram 33% quando comparadas a 2023 devido ao fortalecimento do consumo interno e à valorização do basis, limitando a competitividade do Brasil no cenário internacional. Nos Estados Unidos, a área plantada de milho atingiu 40 milhões de hectares, resultando em uma safra de 432,3 milhões de toneladas, mesmo diante de desafios climáticos e fitossanitários. O país bateu recorde de exportações, beneficiado pelo dólar enfraquecido e pela demanda de parceiros como México, Vietnã e Espanha.

O setor norte-americano de etanol também manteve forte demanda pelo grão, embora restrições regulatórias tenham limitado maior crescimento. No campo sanitário, o fechamento da fronteira dos EUA para a importação de gado mexicano impactou as dinâmicas do mercado exportador de milho. Na China, o consumo cresceu em ritmo mais lento, com aumento da produção doméstica e queda nas importações. A União Europeia e a Ucrânia, após safras abaixo do esperado, buscam recuperação, enquanto as tensões geopolíticas na região do Mar Negro seguem como fator de risco.

Foto: Gilmer Diaz Estela / Pexels.com

Expectativas para 2026

Para 2026, as projeções indicam continuidade na expansão do consumo brasileiro, estimado em 97 milhões de toneladas, ao passo que a produção deve atingir 134,3 milhões de toneladas, abaixo do recorde do ano anterior. O setor de etanol de milho desponta como principal motor do crescimento doméstico, mas o equilíbrio entre oferta e demanda permanece no radar, podendo limitar excedentes exportáveis. Na Argentina, a expectativa é de recuperação da área plantada e do volume exportado, favorecida por reduções nas tarifas de exportação. Nos Estados Unidos, a leve redução prevista na área plantada deve manter os estoques confortáveis, restringindo movimentos de alta nos preços em Chicago.

No cenário global, a relação estoque/uso do milho deve ser a menor dos últimos anos, segundo o USDA, sinalizando um mercado mais ajustado. A esperada queda na produção dos principais players e o crescimento do consumo em países como Brasil, Índia e EUA podem contrabalançar parte da oferta, mas fatores como a sobreoferta de outros grãos, incertezas macroeconômicas e tensões políticas, especialmente entre Rússia e Ucrânia, aumentam a volatilidade.