Ampla oferta global de milho em 2025 pressionou preços e etanol de milho ganhou mais espaço na demanda

O ano de 2025 foi determinante para o mercado mundial do milho, especialmente na América do Sul, onde Brasil e Argentina protagonizaram safras robustas, consolidando recordes de produção e ampliando a competitividade global do cereal.

A equipe de Inteligência de Mercado da StoneX analisou os fatos mais relevantes do ano e as projeções para o mercado do cereal em 2026. No Brasil, a produção alcançou a marca histórica de 139,4 milhões de toneladas em 2025, impulsionada por chuvas favoráveis no Centro-Oeste, enquanto a Argentina, apesar de uma leve retração na área plantada devido ao receio de pragas, também apresentou bons níveis de produtividade.

O cenário de abundância resultou em uma sobreoferta mundial, pressionando os preços internacionais. Entretanto, o consumo doméstico brasileiro seguiu em forte expansão, puxado principalmente pelo setor de etanol de milho, que registrou significativo aumento na capacidade instalada e ampliou sua presença para novas regiões, como Maranhão, Tocantins, Paraná e Piauí. Em 2025, o consumo nacional atingiu cerca de 91 milhões de toneladas, 6,5 milhões a mais que em 2024, com destaque para a utilização do cereal na alimentação animal e no crescente segmento de biocombustíveis.

Outro destaque do ano foi o avanço do DDG, coproduto da produção de etanol, cuja oferta crescente motivou esforços para abertura de novos mercados, incluindo a assinatura de acordo com a China para exportação, ainda sem embarques realizados. Paralelamente, o sorgo ganhou espaço como alternativa para a segunda safra, beneficiado pela abertura do mercado chinês e pela expansão das usinas de etanol, além de sua adaptabilidade a climas secos.

A expressiva produção brasileira impactou as exportações, que, apesar de terem crescido em relação a 2024, caíram 33% quando comparadas a 2023 devido ao fortalecimento do consumo interno e à valorização do basis, limitando a competitividade do Brasil no cenário internacional. Nos Estados Unidos, a área plantada de milho atingiu 40 milhões de hectares, resultando em uma safra de 432,3 milhões de toneladas, mesmo diante de desafios climáticos e fitossanitários. O país bateu recorde de exportações, beneficiado pelo dólar enfraquecido e pela demanda de parceiros como México, Vietnã e Espanha.

O setor norte-americano de etanol também manteve forte demanda pelo grão, embora restrições regulatórias tenham limitado maior crescimento. No campo sanitário, o fechamento da fronteira dos EUA para a importação de gado mexicano impactou as dinâmicas do mercado exportador de milho. Na China, o consumo cresceu em ritmo mais lento, com aumento da produção doméstica e queda nas importações. A União Europeia e a Ucrânia, após safras abaixo do esperado, buscam recuperação, enquanto as tensões geopolíticas na região do Mar Negro seguem como fator de risco.
Foto: Gilmer Diaz Estela / Pexels.com

Expectativas para 2026

Para 2026, as projeções indicam continuidade na expansão do consumo brasileiro, estimado em 97 milhões de toneladas, ao passo que a produção deve atingir 134,3 milhões de toneladas, abaixo do recorde do ano anterior. O setor de etanol de milho desponta como principal motor do crescimento doméstico, mas o equilíbrio entre oferta e demanda permanece no radar, podendo limitar excedentes exportáveis. Na Argentina, a expectativa é de recuperação da área plantada e do volume exportado, favorecida por reduções nas tarifas de exportação. Nos Estados Unidos, a leve redução prevista na área plantada deve manter os estoques confortáveis, restringindo movimentos de alta nos preços em Chicago.

No cenário global, a relação estoque/uso do milho deve ser a menor dos últimos anos, segundo o USDA, sinalizando um mercado mais ajustado. A esperada queda na produção dos principais players e o crescimento do consumo em países como Brasil, Índia e EUA podem contrabalançar parte da oferta, mas fatores como a sobreoferta de outros grãos, incertezas macroeconômicas e tensões políticas, especialmente entre Rússia e Ucrânia, aumentam a volatilidade.
Safra recorde nos EUA traz viés negativo aos preços do milho

O relatório de janeiro do Departamento de Agricultura dos Estados Unidos (USDA) elevou a estimativa de produção de milho do país para 432,4 milhões de toneladas, ante 425,5 milhões no mês anterior, impulsionada por uma produtividade média recorde de 11,7 toneladas por hectare. De acordo com o Itaú BBA, o aumento da oferta amplia a pressão sobre os preços do milho no curto prazo.

“Os números de safra apresentados pelo USDA consolidaram um viés predominantemente baixista para o milho, com a confirmação de uma supersafra nos Estados Unidos e o forte aumento dos estoques, reforçando um cenário de pressão sobre os preços no curto prazo e ampliando a necessidade de produtores e agroindústrias ajustarem suas estratégias de proteção de margens”, afirma Francisco Queiroz, especialista da Consultoria Agro do Itaú BBA.

O estoque final norte-americano avançou 9,8%, alcançando 56,6 milhões de toneladas, o terceiro maior volume da série histórica. As exportações foram mantidas em 81,3 milhões de toneladas. O aumento da produção nos Estados Unidos contribuiu para um maior equilíbrio no quadro global de oferta e demanda, elevando o estoque de passagem da safra 2025/26, ainda que em patamar inferior ao da temporada anterior.

No Brasil, o desenvolvimento da primeira safra manteve-se positivo com as chuvas registradas em dezembro. O retorno das precipitações favoreceu a recuperação de áreas em Minas Gerais. No Maranhão, Piauí, Bahia e Goiás, as lavouras apresentaram reação após o período de estresse hídrico. No Rio Grande do Sul, a colheita teve início com perspectivas favoráveis de produtividade.

Ainda assim, as chuvas de janeiro serão determinantes para a confirmação da produção esperada no país, uma vez que cerca de 50% das lavouras encontram-se em fase reprodutiva.

Para a segunda safra, o ritmo de comercialização de fertilizantes segue alinhado à média em Mato Grosso, Paraná e Mato Grosso do Sul, indicando perspectiva favorável para o plantio nesses estados. Em Goiás, São Paulo e Minas Gerais, no entanto, a aquisição de insumos para a safra 2026 está atrasada, o que torna a decisão de plantio menos clara em função do atraso no cultivo da soja. As definições nessas regiões dependerão da janela de plantio e da evolução das condições climáticas nas próximas semanas.

Foto: Pixabay / Pexels.com

Produção de soja recua 0,9% na safra 25/26, enquanto milho verão avança 1,9%

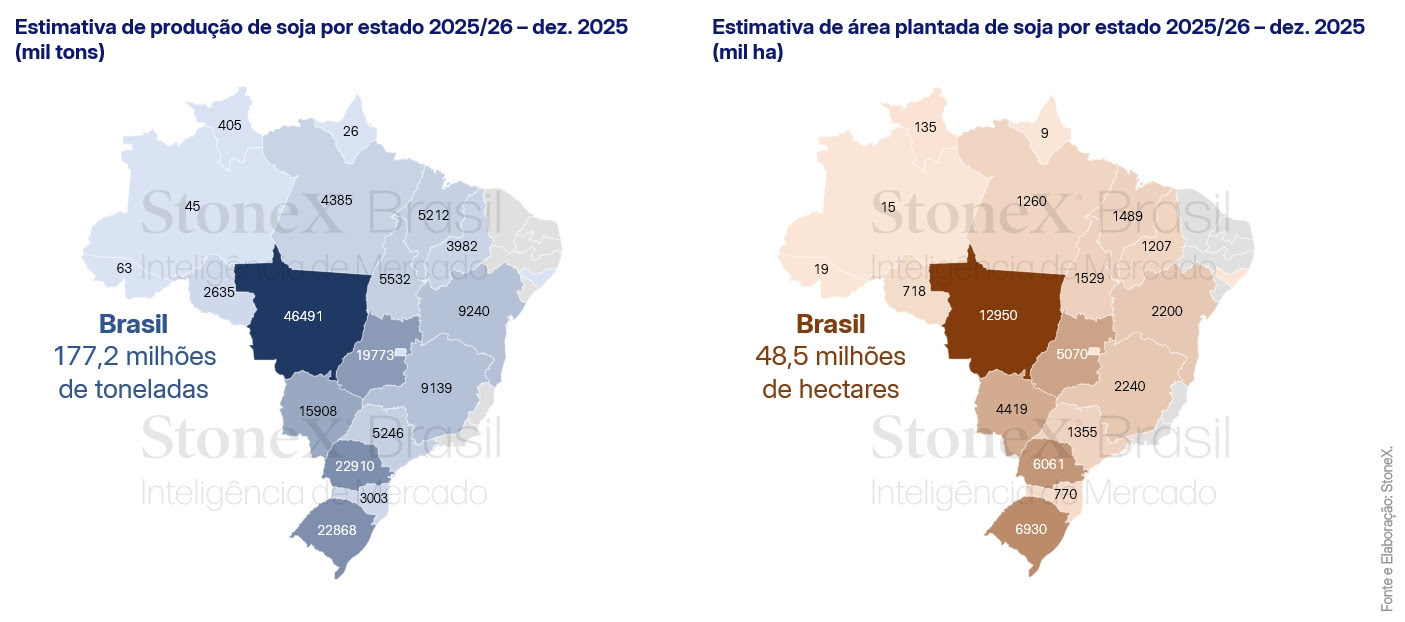
Em sua revisão mensal, a StoneX, empresa global de serviços financeiros, apresentou novos dados para a safra de soja 2025/26. Na atualização de dezembro, a consultoria ajustou para baixo a estimativa de produção nacional, agora projetada em 177,2 milhões de toneladas — ainda um recorde histórico, porém 0,9% inferior ao previsto no relatório anterior.

A redução resulta principalmente de um ajuste negativo na produtividade, apesar do leve aumento da área plantada. As irregularidades nas precipitações, especialmente em regiões de grande peso na produção brasileira, seguem impactando o potencial produtivo.

De acordo com a especialista de Inteligência de Mercado da StoneX, Ana Luiza Lodi, os estados de Mato Grosso e Goiás apresentaram cortes na produtividade estimada. “No maior produtor do país, Mato Grosso, também houve um leve recuo na área plantada, devido a atrasos no plantio e à necessidade de replantio em algumas localidades”, explica.

Embora estados das regiões Norte e Nordeste tenham registrado expansão de área, esse avanço não foi suficiente para compensar as perdas previstas no Centro-Oeste, que permanece determinante para o desempenho nacional.

Ainda segundo a especialista, o clima continuará como peça-chave nas próximas atualizações. “A consolidação do potencial produtivo dependerá do comportamento das chuvas nos próximos meses. Uma regularização das precipitações será essencial para confirmar as expectativas da safra”, destaca Ana Luiza.

Produção de milho é elevada para 26,1 milhões de toneladas

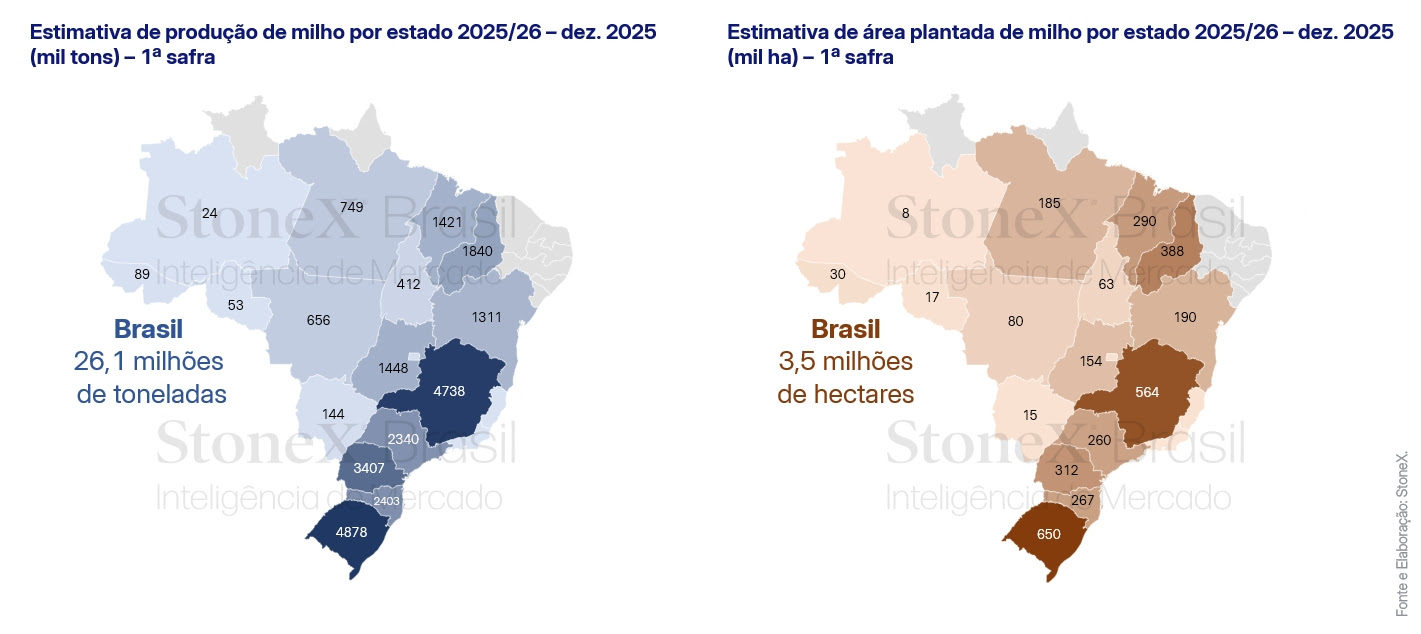
Neste levantamento, a StoneX revisou sua projeção para o milho verão 2025/26 e elevou a estimativa de produção nacional para 26,1 milhões de toneladas, aumento de 1,9% em relação ao relatório de novembro.

O ajuste foi impulsionado pelo crescimento da área prevista em estados do Norte e Nordeste, onde o plantio da primeira safra costuma ocorrer mais tarde. “Na produtividade, o Rio Grande do Sul se destacou pelo bom desenvolvimento das lavouras até o momento — embora a consolidação desse cenário ainda dependa de chuvas ao longo de dezembro”, compartilha Ana.

Assim como observado na soja, o clima permanece determinante para a definição final da safra. Apesar de a primeira safra de milho ser menor que a segunda, sua importância para o abastecimento interno no primeiro semestre segue elevada, especialmente em anos de maior volatilidade climática.

Estimativa para a segunda safra de milho registra alta de 1,1%

Na revisão de dezembro, a estimativa para a segunda safra de milho caiu para 105,8 milhões de toneladas, queda de 1,1% em relação ao mês anterior. Persistem preocupações com os atrasos no ciclo da soja, que podem afetar o início do plantio do milho safrinha — etapa que apresenta menores riscos quando implantada mais cedo.

Considerando as três safras de milho, incluindo a terceira, prevista em 2,5 milhões de toneladas, a produção total do ciclo 2025/26 é estimada em 134,4 milhões de toneladas, volume 0,6% abaixo do divulgado em novembro.

“O comportamento climático seguirá central para a definição do potencial produtivo do milho nos próximos meses”, conclui Ana Luiza.

Foto: Flambo / Pexels.com

Especialistas debatem custos de produção e competitividade de grãos no cenário global

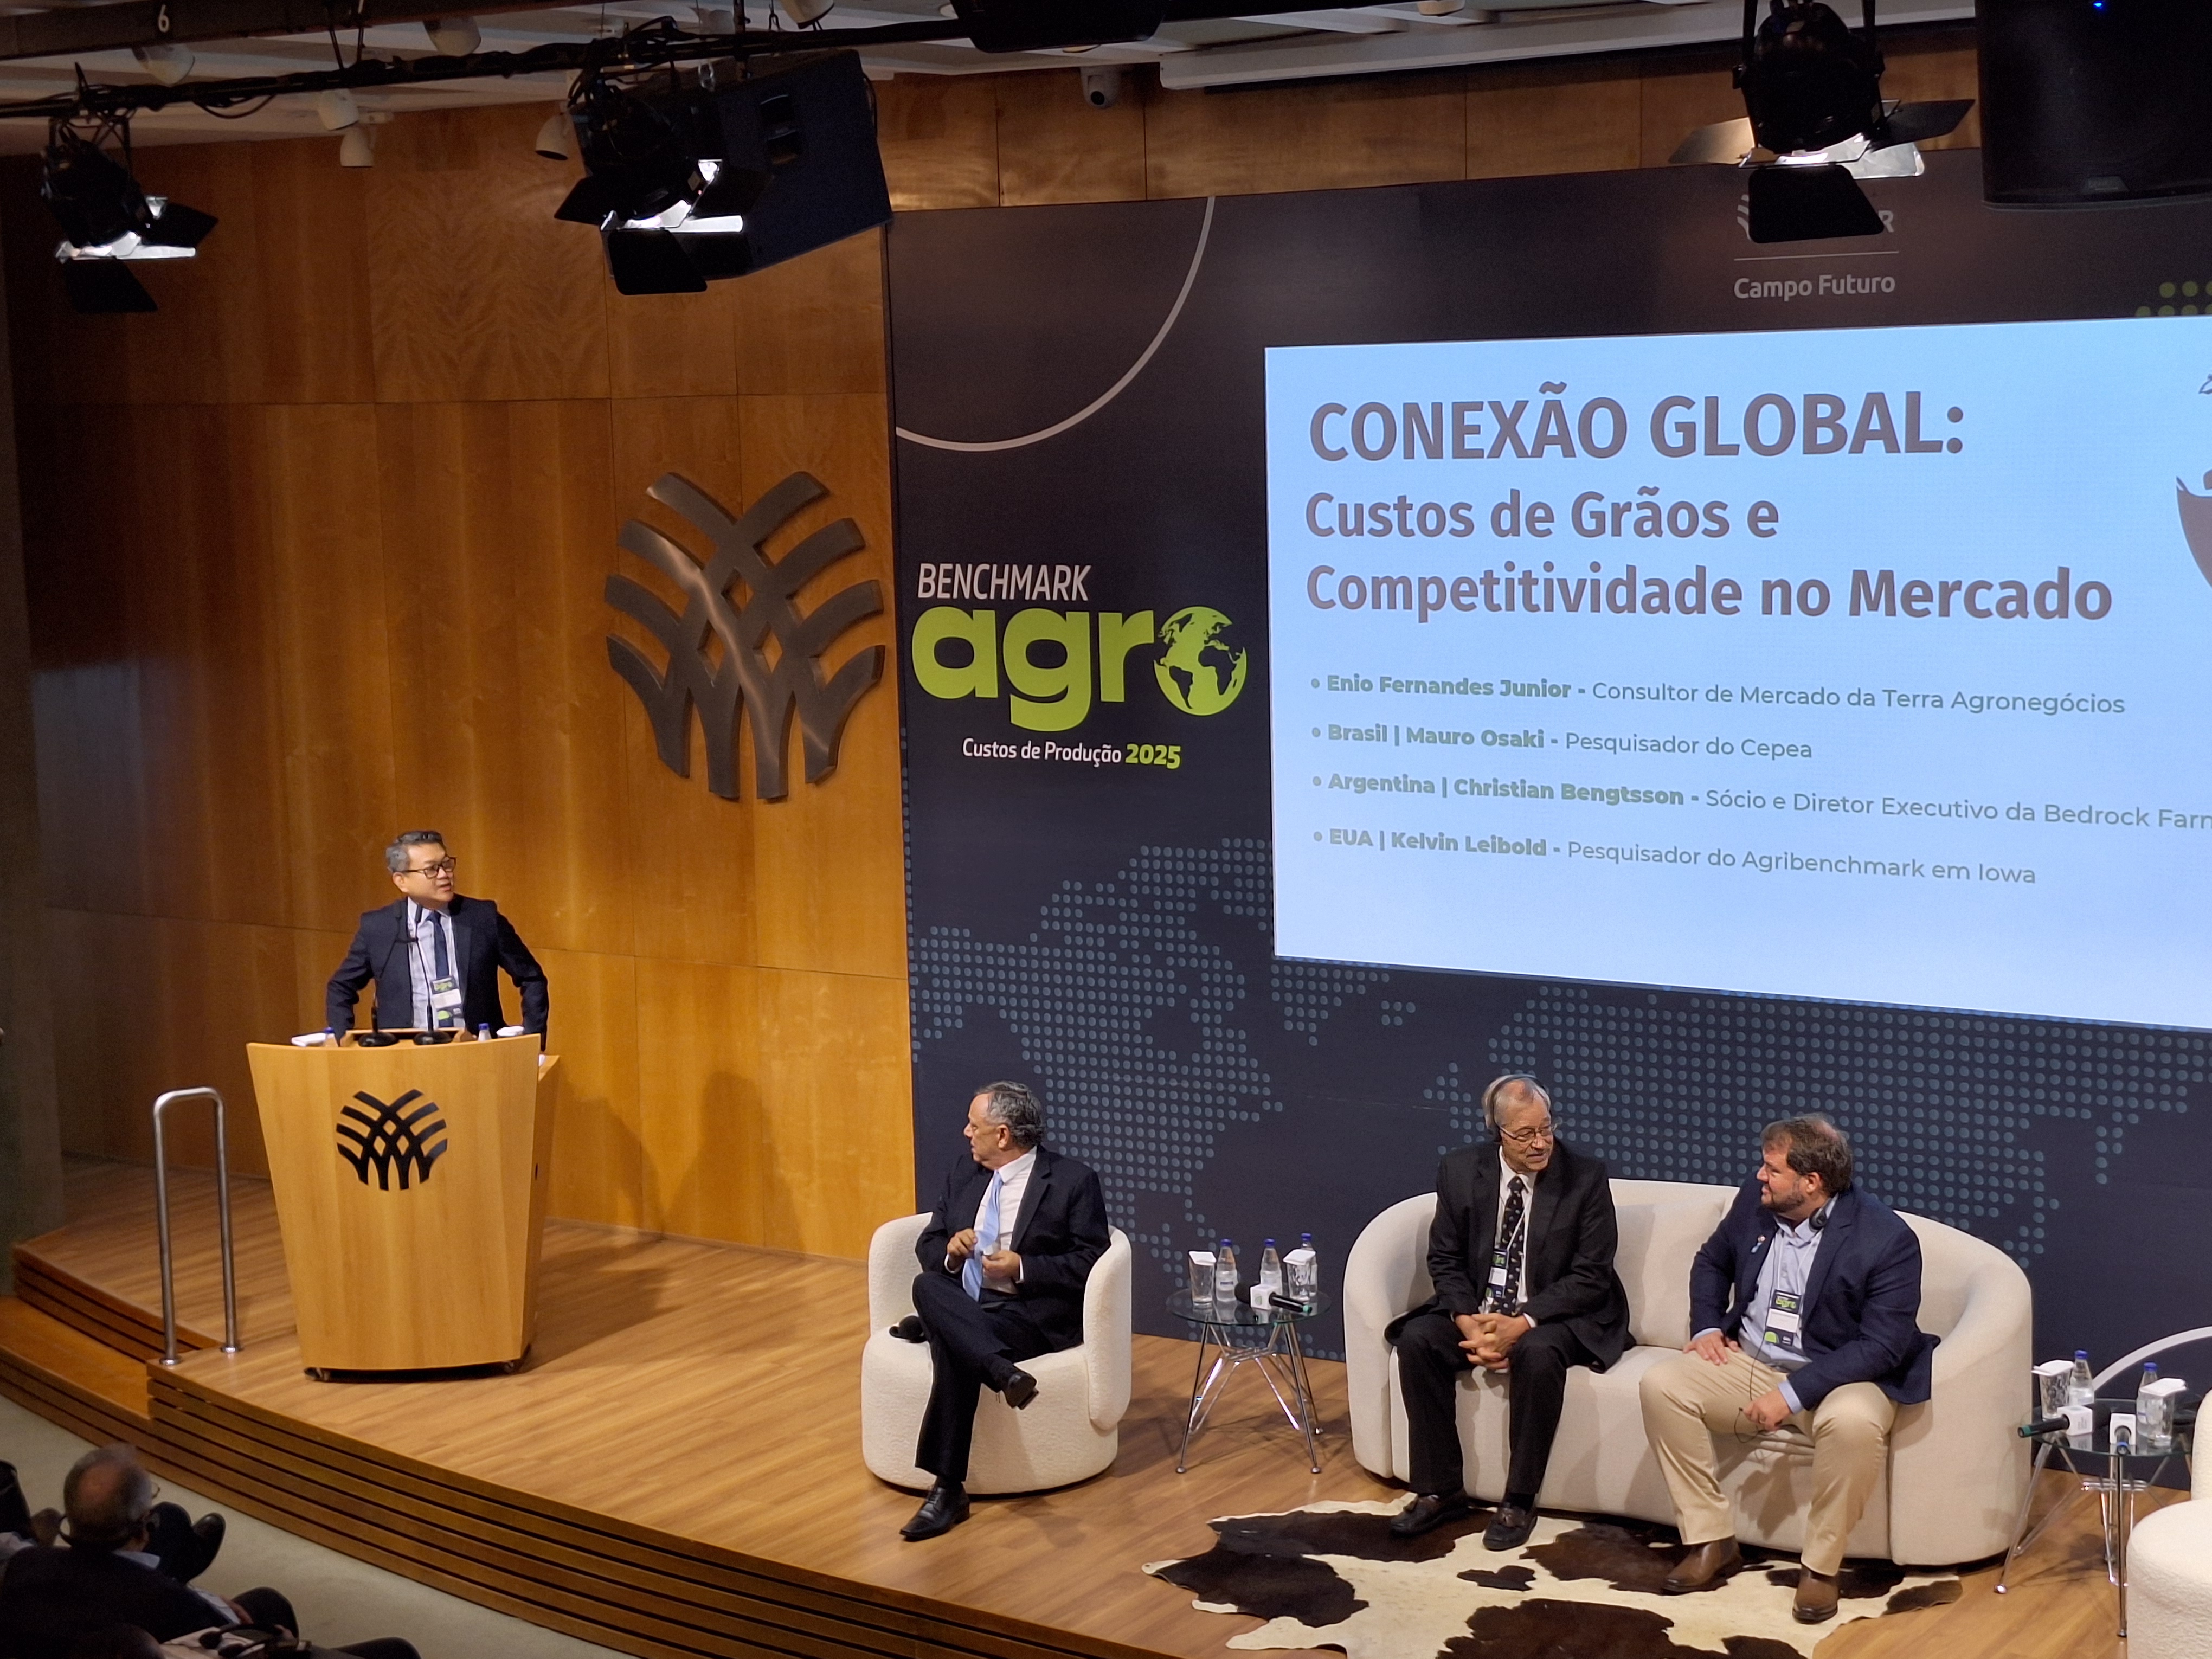
A Confederação da Agricultura e Pecuária do Brasil (CNA) promoveu o evento “Benchmark Agro – Custos Agropecuários 2025”, encerrando o Circuito de Resultados do Projeto Campo Futuro. O encontro reuniu especialistas nacionais e internacionais para discutir a competitividade e os desafios da próxima safra de soja e milho no Brasil, Argentina e Estados Unidos.

O painel “Conexão Global: Custos de Grãos e Competitividade no Mercado” apresentou um panorama detalhado de custos e produtividade.

Brasil: produtividade alta, margem em queda

Segundo o pesquisador Mauro Osaki (Cepea), a safra 2024/2025 de soja foi “espetacular” em produtividade, alcançando média de 61,7 sacas por hectare nas principais regiões monitoradas. No entanto, a margem bruta do grão recuou 63% em comparação com as últimas três safras, apesar de ter chegado a US$ 92 por tonelada. Osaki alertou para o Rio Grande do Sul, que enfrentou queda de produtividade e aumento do custo para US$ 127/t.

Foto: Jayme Vasconcellos / Agricultura e Negócios

Para o milho de segunda safra, a produtividade ficou acima de 7 ton/ha em Mato Grosso, Goiás e Mato Grosso do Sul, com um custo médio variando entre US$ 140 a 146 por tonelada.

Desafios na Argentina e EUA

Christian Bengtsson, da Bedrock Farmland Wealth, destacou que o agronegócio argentino enfrenta grandes desafios nos custos, principalmente devido às altas taxas de exportação: a soja paga 36% e o milho, 9,5%. Ele observou que, apesar disso, os produtores argentinos se mantêm em atividade graças a custos operacionais mais baixos, impulsionados pela fertilidade do solo e pela rotação de culturas, o que reduz a dependência de fertilizantes.

Nos Estados Unidos, Kelvin Leibold (Agribenchmark) focou nos custos de produção em Iowa. O pesquisador apontou que mais de 60% das terras são arrendadas, e os custos de insumos, especialmente sementes OGM, estão em ascensão. Leibold ressaltou a necessidade de inovar para superar o aumento constante nos custos dos insumos de soja, que afetam o preço final do produto no mercado.