Energia já pesa no custo por hectare, mas ainda é gerida apenas pela conta de luz

A energia elétrica deixou de representar apenas uma despesa operacional nas propriedades rurais. Com o avanço da irrigação, da armazenagem, da refrigeração e da automação, o consumo passou a influenciar diretamente o custo por hectare, a produtividade e a margem do produtor.

Mesmo assim, em muitas propriedades, a gestão energética ainda se resume à comparação entre a conta atual e a do mês anterior. O valor final da fatura, porém, não mostra se a energia está sendo utilizada nos horários mais adequados, se a demanda contratada corresponde à necessidade da operação ou se o contrato acompanha a sazonalidade da produção.

O tema ganha importância diante da expansão da agricultura irrigada. O Brasil possui cerca de 8,5 milhões de hectares irrigados e potencial para alcançar 55 milhões. A disponibilidade de energia confiável e acessível, no entanto, ainda é apontada como um dos obstáculos ao crescimento desse modelo de produção.

A dependência energética também está presente no bombeamento de água, na secagem e armazenagem de grãos, na climatização de granjas, na ordenha mecanizada e na refrigeração de leite, carnes, frutas e hortaliças.

Para Gustavo Sozzi, CEO da Lux Energia, esse cenário exige uma mudança na forma como o produtor acompanha o consumo. “A energia deixou de ser apenas uma conta que chega no fim do mês. Em propriedades com irrigação, refrigeração ou armazenagem, ela está diretamente ligada ao volume produzido, à conservação dos alimentos e à rentabilidade da operação. Por isso, precisa ser administrada como um insumo”, afirma.

Em atividades intensivas, uma redução indiscriminada do consumo pode provocar perdas superiores à economia obtida. Limitar a irrigação em um período crítico da cultura, reduzir a refrigeração ou adiar a secagem de grãos pode comprometer produtividade, qualidade e segurança da produção.
O desafio, portanto, não é alcançar o menor consumo possível, mas utilizar a energia de maneira mais eficiente. Entre os fatores que podem elevar os gastos estão a contratação de uma demanda superior à necessidade da propriedade, o funcionamento simultâneo de equipamentos, a concentração de atividades em horários mais caros e a manutenção de contratos que não consideram as diferenças entre os períodos de safra e entressafra.

“Uma propriedade pode ter um consumo elevado porque está produzindo mais, o que não representa necessariamente um problema. A ineficiência aparece quando a conta cresce sem que exista aumento proporcional da produção ou quando custos poderiam ser evitados com ajustes operacionais e contratuais”, explica Sozzi.

A sazonalidade torna essa análise especialmente importante no campo. O consumo pode variar conforme o regime de chuvas, a temperatura e as etapas de plantio, colheita, processamento e armazenagem. Um contrato adequado ao período de maior atividade pode ficar superdimensionado durante os meses de menor operação.

Custo energético pode virar indicador de produtividade

Com a profissionalização da gestão rural, a tendência é que o gasto com energia seja relacionado aos indicadores de produção. Em vez de acompanhar apenas o total da fatura, o produtor pode analisar o custo por hectare irrigado, tonelada armazenada, litro de leite refrigerado ou volume processado.

Esse acompanhamento permite identificar se o aumento da despesa está associado ao crescimento da produção ou à perda de eficiência.

A energia também precisa entrar na gestão de risco. Falhas ou oscilações no fornecimento podem interromper sistemas de irrigação, comprometer câmaras frias, afetar granjas automatizadas e provocar perdas em produtos que dependem de temperatura controlada.

Segundo Sozzi, não existe uma solução única para todas as propriedades. Ajustes contratuais, eficiência energética, geração distribuída, autoprodução e entrada no mercado livre podem ser alternativas, dependendo do perfil de consumo e da estrutura da operação.

“O ponto de partida deve ser conhecer como, quando e onde a energia é consumida. Sem esse diagnóstico, o produtor corre o risco de contratar uma solução que parece econômica, mas não corresponde às necessidades da propriedade”, ressalta.

Para o executivo, a evolução tecnológica do agronegócio precisa ser acompanhada pela gestão energética. “O campo incorporou máquinas, sensores e sistemas cada vez mais sofisticados. A energia que sustenta essa estrutura também precisa ser planejada. Quem conhece o próprio perfil de consumo consegue controlar custos e proteger a produtividade sem tomar decisões apenas pela fatura”, conclui.
Diesel dispara 6,67% no país na primeira quinzena de outubro, aponta Edenred Mobilidade

Os preços dos combustíveis voltaram a subir na primeira quinzena de outubro em todo o Brasil. Segundo o Índice de Preços Edenred Ticket Log (IPTL), que acompanha os valores praticados nas transações em postos de abastecimento de todo o país, a maior alta foi registrada pelo diesel comum, que avançou 6,67%, atingindo a média de R$ 7,20 por litro. O diesel S-10 também apresentou aumento expressivo, de 5,07%, chegando a R$ 7,46 por litro. O etanol subiu 2,38%, com preço médio de R$ 4,31. Já a gasolina manteve estabilidade, com leve alta de 0,15%, sendo comercializada a R$ 6,73 por litro.

A alta no preço do diesel reflete a volatilidade do mercado internacional e a necessidade contínua de complementação da oferta nacional. Conforme dados da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), o Brasil mantém uma expressiva dependência externa para abastecer o mercado doméstico de diesel rodoviário, uma vez que a capacidade de refino das unidades nacionais não supre integralmente o consumo. No mês de agosto, as importações responderam por 23,14% do total de vendas de diesel A no país. Como forma de mitigar os impactos desse cenário e conter o repasse excessivo de custos ao consumidor, o Ministério da Fazenda oficializou um incremento de R$ 1,40 por litro no subsídio concedido aos importadores de diesel rodoviário, elevando o benefício total de R$ 2,12 para R$ 3,52 por litro.

“A necessidade de recorrer ao mercado externo para garantir o abastecimento deixa os preços internos mais expostos às oscilações internacionais do combustível e dos custos de frete. Nesse cenário, o reforço de R$ 1,40 por litro no subsídio federal busca atenuar o repasse desses custos ao transporte rodoviário e à cadeia logística do país. Ainda assim, a medida não foi suficiente para conter a alta de 6,67% no preço do diesel comum na primeira quinzena de outubro. Por sua relevância para o transporte rodoviário, o diesel é um importante termômetro da atividade logística brasileira, e variações em seu preço podem ter reflexos em diferentes setores da economia”, explica Vinicius Fernandes, diretor de Unidades de Negócios da Edenred Mobilidade.

Na análise regional, o Sul registrou as maiores altas do diesel na primeira quinzena de outubro. O tipo comum subiu 11,70%, para R$ 6,97/L, e o S-10 avançou 7,50%, chegando a R$ 7,17/L. Apesar dos aumentos, a região manteve, ao lado do Sudeste, o menor preço médio do diesel comum (R$ 6,97/L) e registrou a gasolina mais barata do país, a R$ 6,43/L. No Centro-Oeste, o diesel comum subiu 6,97%, para R$ 7,21/L, enquanto o S-10 avançou 7,02%, atingindo R$ 7,62/L, a maior média regional para o combustível. O Norte concentrou os maiores preços médios regionais para todos os combustíveis analisados: R$ 7,75/L para o diesel comum, R$ 7,80/L para o S-10, R$ 5,19/L para o etanol e R$ 7,25/L para a gasolina. Já o Sudeste registrou o etanol mais barato do país, a R$ 4,20/L, mesmo após alta de 2,69% no período.

Foto: Emrecan Dora / Pexels.com

No recorte estadual, o diesel comum apresentou o maior preço médio em Roraima (R$ 8,19/L) e o menor em Minas Gerais (R$ 6,91/L). O Paraná registrou a maior alta, de 12,66%, com média de R$ 6,94/L, enquanto o Acre teve a maior queda, de 1,60%, para R$ 8,00/L. No diesel S-10, o Acre apresentou o maior preço (R$ 8,30/L), e o Rio Grande do Sul, o menor (R$ 6,95/L). Goiás liderou as altas, com avanço de 8,71%, para R$ 7,49/L, enquanto o Amazonas registrou a menor variação positiva, de 0,27%, chegando a R$ 7,36/L.

Entre os combustíveis leves, o etanol teve o maior preço médio em Sergipe (R$ 5,54/L) e o menor em São Paulo (R$ 4,03/L). Mato Grosso registrou a maior alta, de 3,96%, com média de R$ 4,20/L, enquanto o Rio Grande do Norte apresentou a maior queda, de 5,07%, para R$ 5,06/L. A gasolina variou entre R$ 7,64/L, em Roraima, e R$ 6,28/L, no Rio Grande do Sul. Pernambuco teve a maior alta, de 2,46%, para R$ 7,08/L, enquanto o Rio Grande do Norte registrou a maior queda, de 3,02%, chegando a R$ 6,74/L.

Etanol é mais vantajoso em 19 estados

O biocombustível foi a opção economicamente mais vantajosa em 19 estados: Acre, Amazonas, Bahia, Ceará, Distrito Federal, Goiás, Minas Gerais, Mato Grosso do Sul, Mato Grosso, Pará, Paraíba, Pernambuco, Piauí, Paraná, Rio de Janeiro, Rondônia, Santa Catarina, São Paulo e Tocantins. Já a gasolina foi mais vantajosa em seis estados, sendo Alagoas, Espírito Santo, Maranhão, Rio Grande do Norte, Rio Grande do Sul e Sergipe.

“A competitividade do etanol em relação à gasolina é um fator importante na escolha do combustível. Além disso, o biocombustível é uma alternativa mais sustentável para quem busca contribuir para uma mobilidade de baixo carbono, por emitir menos poluentes na atmosfera”, pontua o diretor da Edenred Mobilidade.

O IPTL é um índice de preços de combustíveis levantado com base nos abastecimentos realizados nos 21 mil postos credenciados da Edenred Ticket Log, com uma robusta estrutura de data science que consolida o comportamento de preços das transações nos postos, trazendo uma média precisa, que tem grande confiabilidade, por causa da quantidade de veículos administrados pela marca: mais de 1 milhão, com uma média de 55 transações por segundo. A Edenred Ticket Log, marca da linha de negócios de Mobilidade da Edenred Brasil, conta com mais de 30 anos de experiência e se adapta às necessidades dos clientes, oferecendo soluções modernas e inovadoras, a fim de simplificar os processos diários.

Mineração, energia e agronegócio aceleram demanda por comunicação via satélite em áreas críticas

A expansão de operações em regiões remotas, a digitalização da infraestrutura crítica e a necessidade crescente de monitoramento em tempo real vêm impulsionando a demanda por comunicação via satélite no país. Setores como mineração, energia e agronegócio, cada vez mais dependentes de conectividade para garantir segurança, eficiência e continuidade operacional, lideram esse movimento, ampliando o papel estratégico das redes satelitais no mundo todo.

Essa demanda ganha relevância no país diante de suas características territoriais e de seus desafios logísticos. Na mineração, operações instaladas em regiões remotas de estados como Pará e Minas Gerais dependem de comunicação contínua para monitoramento operacional, gestão de riscos e transmissão de dados de sensores em tempo real. Já no setor de energia, a expansão de parques solares e eólicos no Nordeste, além de linhas de transmissão em áreas isoladas, aumenta a necessidade de conectividade confiável para monitoramento remoto, automação e manutenção preventiva.

No agronegócio, a digitalização das operações no campo também acelera a adoção de tecnologias de conectividade crítica. Em regiões como Centro-Oeste e as novas fronteiras agrícolas do Norte do país, soluções via satélite vêm sendo utilizadas para apoiar aplicações de agricultura de precisão, rastreabilidade, monitoramento de ativos, gestão hídrica e integração de dispositivos IoT em fazendas localizadas longe dos grandes centros urbanos.

Segundo projeções internacionais do setor, o mercado global de comunicação via satélite deve manter crescimento consistente nos próximos anos, impulsionado principalmente pela expansão do IoT industrial, pela necessidade de redes mais resilientes e pelo avanço de arquiteturas híbridas que combinam múltiplas órbitas satelitais (LEO e GEO) com infraestrutura terrestre. Paralelamente, o avanço da inteligência artificial e da computação em nuvem vem ampliando a capacidade de processamento, automação e análise de dados em operações remotas.

Além da expansão econômica, fatores climáticos e territoriais também ampliam a relevância da conectividade satelital no país. Eventos extremos, como enchentes, queimadas e interrupções de infraestrutura em regiões isoladas, reforçam a necessidade de sistemas capazes de assegurar continuidade operacional e comunicação em cenários críticos.

“Os próximos anos devem consolidar uma nova fase da conectividade satelital, cada vez mais integrada às operações de setores estratégicos da economia. Há um potencial muito relevante principalmente em mineração, energia e agricultura, segmentos que avançam rapidamente na digitalização e exigem comunicação confiável, inclusive em regiões remotas. Queremos fortalecer ainda mais nossa atuação nesses mercados, apoiando clientes com soluções resilientes, inteligentes e que garantem continuidade operacional”, afirma Flávio Franklin, diretor da Globalsat Group Brasil, empresa que desenvolve soluções voltadas à continuidade da comunicação em áreas sem cobertura terrestre ou sujeitas a falhas de infraestrutura, combinando redes satelitais e terrestres para garantir disponibilidade de dados em tempo real.

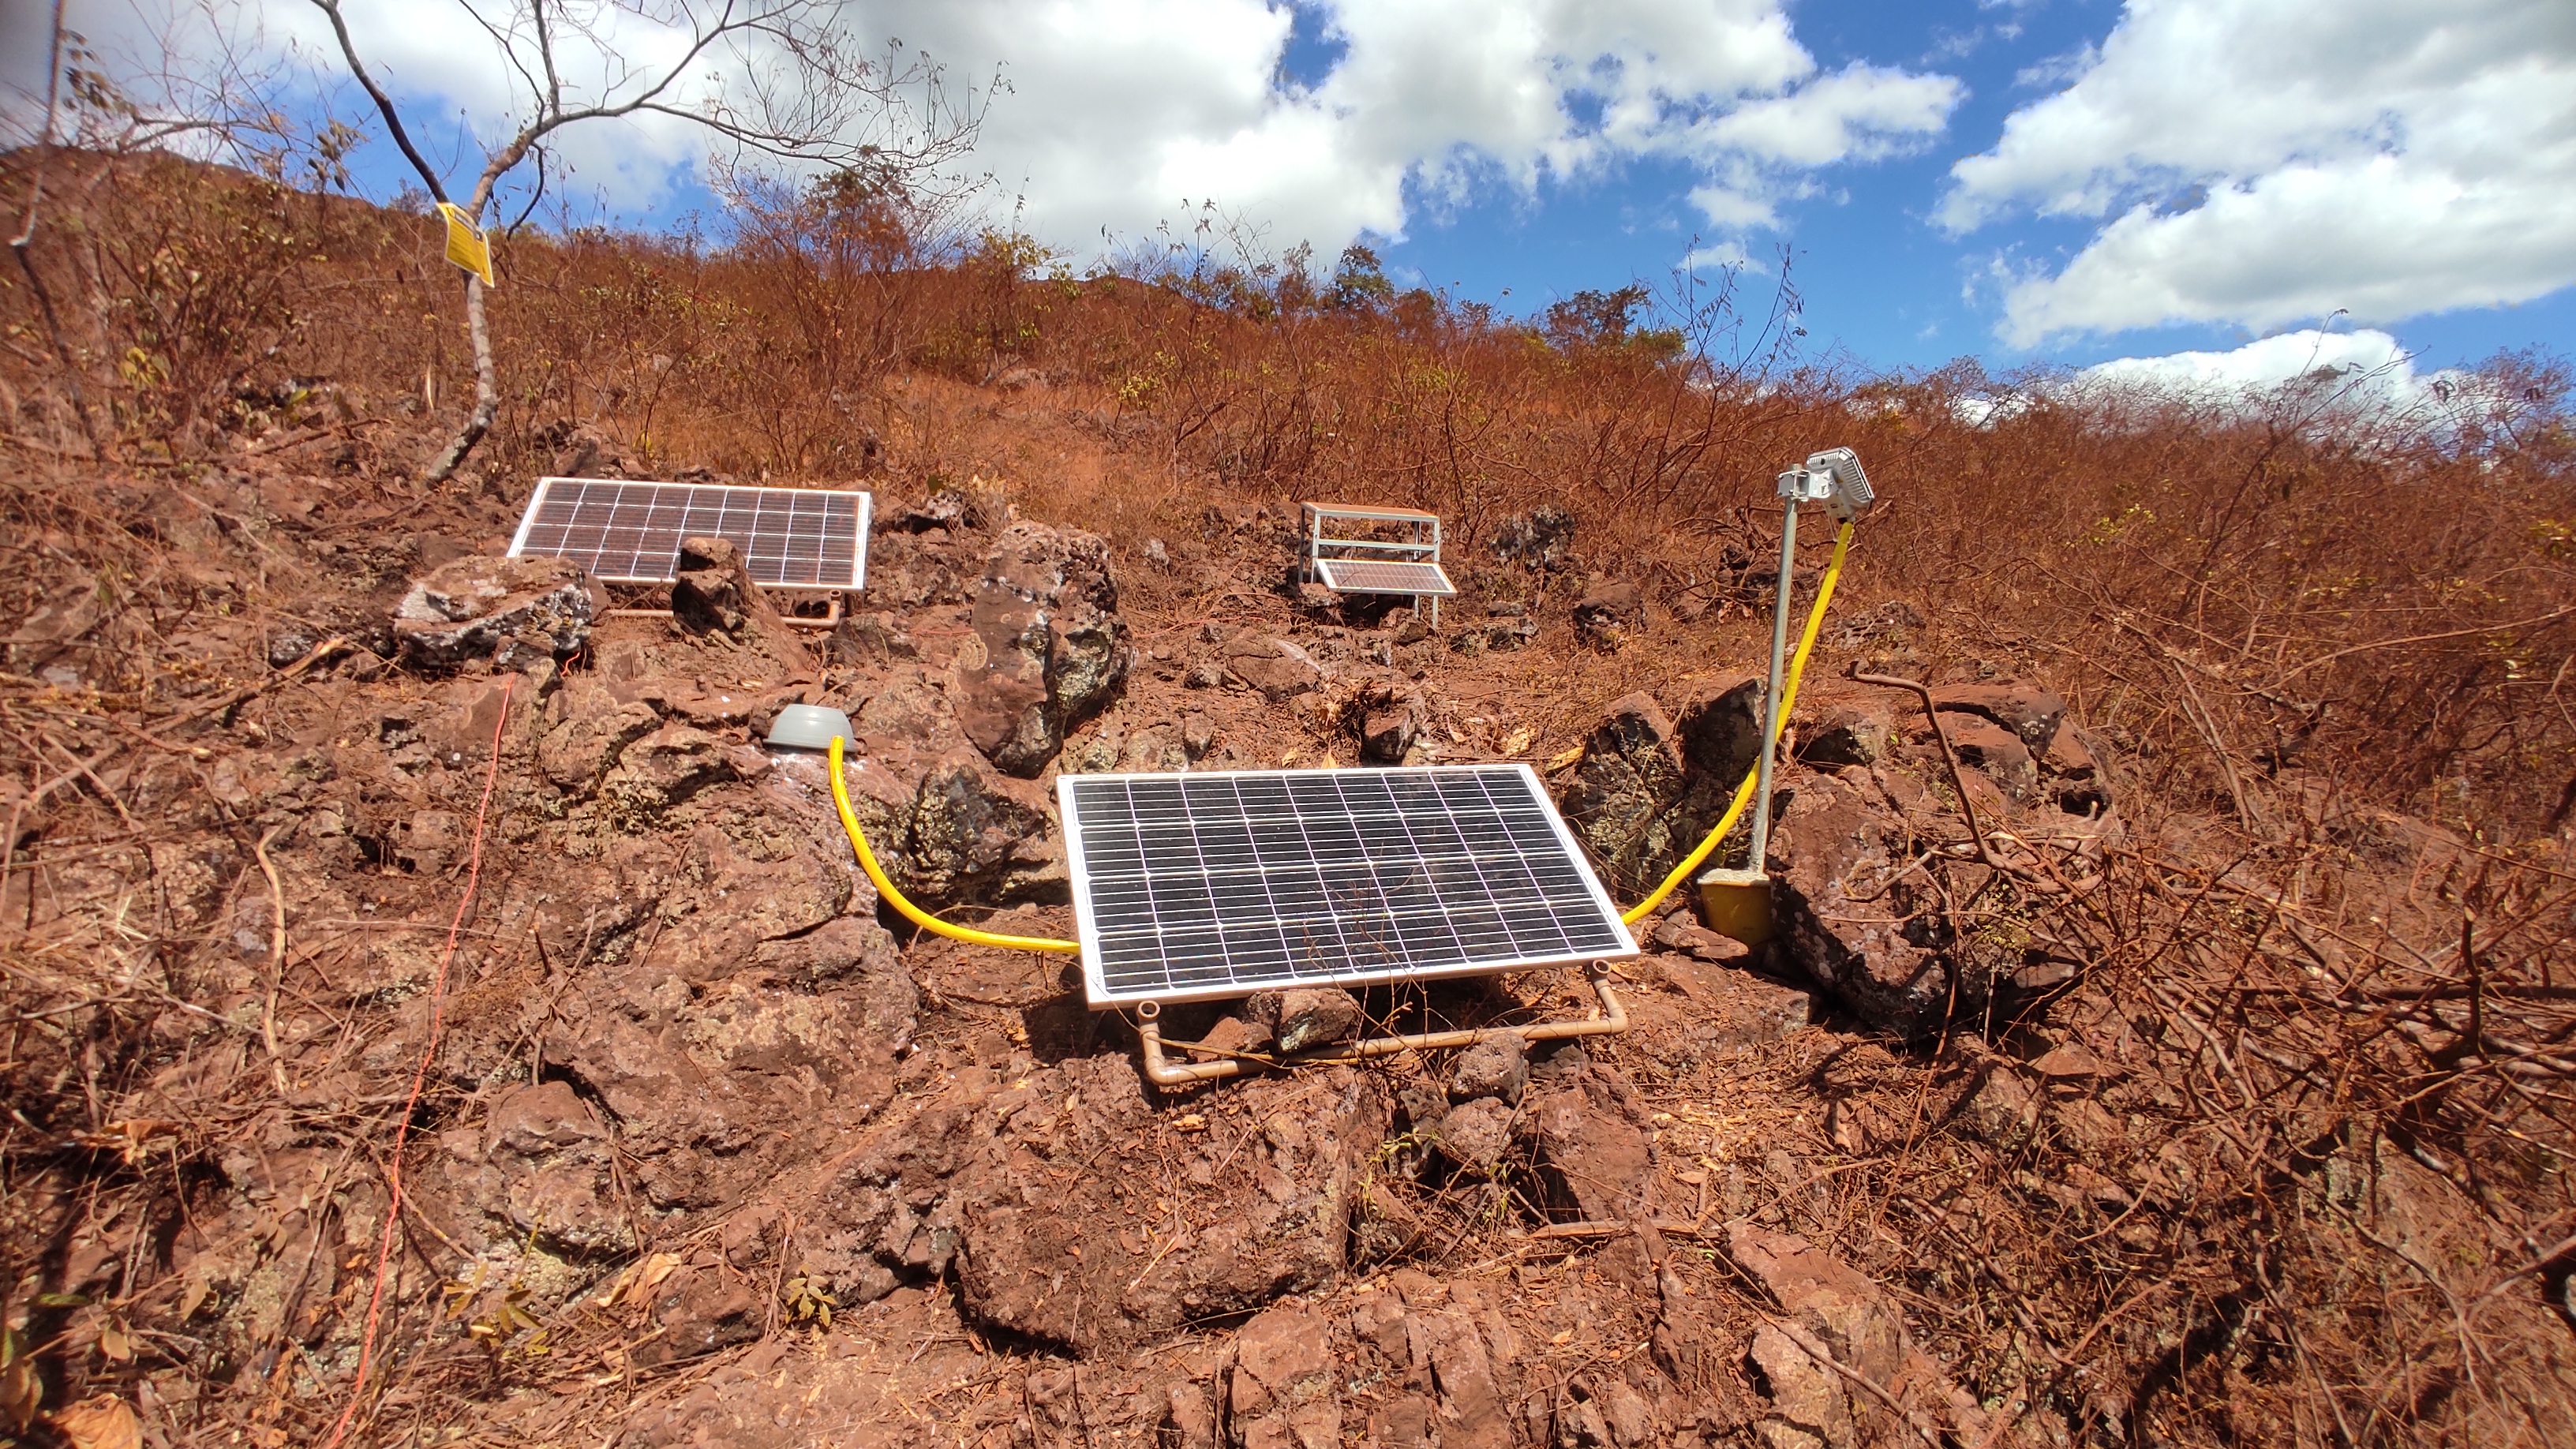
Foto: Divulgação Globalsat Group / Case BioEspeleo

Um mês de guerra: o conflito entre EUA, Israel e Irã e seus efeitos sobre a ordem internacional e a economia global

Um mês após o início dos ataques conduzidos por Estados Unidos e Israel contra o Irã, o cenário internacional revela um conflito que evoluiu muito além das expectativas iniciais. Para João Alfredo Nyegray, professor de Relações Internacionais da Pontifícia Universidade Católica do Paraná (PUC/PR), o que se observa neste primeiro mês de guerra é a rápida transição de uma operação militar pontual para um confronto com efeitos sistêmicos.

Segundo Nyegray, a reação do Irã foi amplamente subestimada por analistas e formuladores de política. “Havia uma expectativa de que o Irã teria uma resposta limitada ou enfrentaria instabilidade interna. O que vimos foi o oposto: uma resposta coordenada, com uso intensivo de mísseis, drones e ativação de aliados regionais, ampliando o conflito e elevando o custo estratégico para seus adversários”, afirma o professor.

Na avaliação do especialista, esse comportamento revela uma lógica central do equilíbrio de poder: mesmo atores com menor capacidade militar convencional podem compensar essa assimetria por meio de estratégias indiretas. “O Irã demonstrou capacidade de transformar vulnerabilidade em poder de pressão. Isso altera o cálculo estratégico de Estados Unidos e Israel”, destaca.

No plano geopolítico mais amplo, o professor Nyegray chama atenção para a atuação de Rússia e China. Embora não participem diretamente do conflito, ambos os países desempenham um papel relevante ao limitar o isolamento do Irã e reforçar a dinâmica de um sistema internacional cada vez mais multipolar. “A guerra evidencia que grandes potências não estão dispostas a permitir que uma única potência defina os resultados de crises regionais. Rússia e China operam como contrapesos indiretos, ainda que de formas distintas — Moscou mais alinhada politicamente e Pequim mais pragmática, sobretudo em função de seus interesses energéticos”.

Os efeitos econômicos da guerra já se fazem sentir de maneira significativa. O petróleo voltou a ultrapassar os US$ 100 por barril, impulsionado tanto por riscos à oferta quanto pelo aumento do prêmio geopolítico. A instabilidade no Estreito de Ormuz — responsável por cerca de 20% do fluxo energético global —, intensifica as preocupações com abastecimento e logística.

De acordo com o professor , “o impacto vai muito além do preço do combustível. Trata-se de um choque que se espalha por cadeias produtivas inteiras, afetando transporte, alimentos, indústria e inflação global. É a geopolítica entrando de forma direta no custo de vida”.

Nesse contexto, o Brasil apresenta uma posição relativamente diferenciada. Nyegray destaca que a estrutura consolidada de biocombustíveis no país atua como um amortecedor parcial. “O Brasil construiu, ao longo de décadas, uma matriz energética mais diversificada. O etanol e o biodiesel reduzem a dependência direta do petróleo e suavizam o impacto no consumidor”, explica.

Foto: Tara Winstead / Pexels.com

Ainda assim, o especialista alerta para limites dessa vantagem. “Os biocombustíveis não eliminam o problema. O diesel continua sendo um ponto de vulnerabilidade, e o país segue exposto ao aumento de custos logísticos e à inflação global. O que o Brasil tem é uma vantagem relativa, não uma blindagem”.

Para Nyegray, o primeiro mês de guerra já deixa claro que o conflito transcende o campo militar. “Estamos diante de um episódio que revela as transformações da ordem internacional. Energia, segurança e poder continuam profundamente interligados, e as empresas e governos que não incorporarem essa dimensão geopolítica em suas decisões estarão cada vez mais expostos a riscos”, conclui.

Mercado de commodities inicia 2026 com projeções mistas em meio às incertezas econômicas globais, aponta StoneX

Em 2026, o complexo de commodities deve apresentar um desempenho entre a estabilidade e uma leve tendência de queda, influenciado principalmente pelo comportamento esperado das matérias-primas energéticas, que têm grande peso nos índices globais do setor. No entanto, essa dinâmica não deve se repetir de maneira uniforme entre as demais categorias de bens primários. Quem afirma é o gerente de Inteligência de Mercado da StoneX, Vitor Andrioli, em relatório especial divulgado pela corretora, “Perspectivas para Commodities 2026“.

A economia mundial em 2025 superou expectativas apesar do impacto das tarifas americanas, que mudaram o comércio internacional. Para 2026, espera-se ritmo de crescimento semelhante, mas com riscos elevados pela instabilidade da política econômica dos EUA, incertezas sobre o Federal Reserve e no cenário geopolítico.

Andrioli destaca que apesar dos investimentos em Inteligência Artificial favorecerem a manutenção do otimismo no ambiente de negócios e a perspectiva de ganhos de produtividade em diversas indústrias, essa expansão está vulnerável a mudanças nas condições de crédito e à capacidade das empresas de tecnologia em gerar resultados sólidos.

Agronegócio

No segmento de grãos e oleaginosas, a StoneX afirma que a soja segue com balanço global confortável, com destaque para novo recorde de produção no Brasil, estimado atualmente em 177,6 milhões de toneladas. Para o milho, a sobreoferta nos EUA pressiona preços, enquanto no Brasil a próxima safrinha ainda está indefinida, mas a participação do país como exportador deve cair devido ao mercado interno aquecido pelo etanol.

Entre as soft commodities, café e cacau mostram recuperação na produção dos principais exportadores, mas estoques globais ainda restritos; o açúcar mantém viés de baixa com superávit previsto, enquanto o algodão inicia 2026 com ampla oferta e menor área plantada no Brasil e Austrália.

Nos fertilizantes, o grupo ressalta que as restrições de oferta mantêm os preços elevados, com destaque para a alta da amônia, devido a problemas de produção, impactando os custos de fabricação da ureia, além de uma possível suspensão das exportações chinesas de fosfatados. Instabilidade no Irã e Venezuela também adiciona riscos à disponibilidade e aos custos dos fertilizantes que esses países exportam ao Brasil e à Índia.

Foto: Tom Fisk / Pexels.com

Energia

O petróleo tende a seguir um balanço confortável, com a perspectiva de uma demanda em crescimento mais modesto e o aumento de produção no Brasil, Canadá, Guiana e Argentina. O gás natural tem preços sustentados nos EUA, enquanto Europa e Ásia enfrentam demanda fraca e oferta abundante.

Metais

Nos metais, o ouro e a prata se valorizam com a busca por proteção financeira e o descompasso entre a demanda aquecida – seja pelo uso industrial ou pelo setor de IA – e um crescimento menos acelerado da oferta.

Real brasileiro

No âmbito doméstico, a questão fiscal ainda é uma vulnerabilidade para a valorização do real, que pode se tornar mais evidente em um ano de eleições polarizadas e com poucas chances de avanço de pautas econômicas no Congresso. Ao mesmo tempo, o diferencial de juros do Brasil deve seguir elevado, com a expectativa de redução bastante gradual da Selic, favorecendo o real ao incentivar a entrada capitais de curto prazo.

Transmissão de energia no Brasil: quais são as perspectivas para 2026?

por Maria Guilhermina*

O setor elétrico brasileiro presenciou, no final de outubro último, o único leilão de transmissão do ano – e o resultado surpreendeu pelo elevado nível de concorrência. Todos os 7 lotes ofertados foram arrematados, totalizando R$ 5,53 bilhões em investimentos previstos e distribuídos em projetos localizados em 12 estados, do Sudeste ao Nordeste. A disputa feroz entre cerca de 20 proponentes resultou em um deságio médio de 47,98% sobre a Receita Anual Permitida (RAP) máxima estabelecida.  

Agora, as atenções do setor se voltam para as novas licitações de transmissão já no radar para 2026. O governo federal e a EPE (Empresa de Pesquisa Energética) projetam um salto nos investimentos contratados nos próximos dois anos, em grande parte impulsionados pela necessidade de integração das fontes renováveis de energia.  

Nesse contexto, o MME já confirmou a realização de dois leilões de transmissão em 2026. O primeiro está marcado para março, com lotes já definidos e em fase final de consulta pública na Aneel. É esperado que nesse certame estejam incluídos os lotes remanescentes retirados do leilão de 2025, além de novos empreendimentos de grande porte. O segundo leilão de 2026 está previsto para o segundo semestre, com sua lista de obras ainda sendo fechada conforme a EPE conclui estudos até o fim de 2025.  

Essa divisão em dois eventos por ano reflete uma mudança estratégica: em vez de um megaleilão único anual, distribuir projetos em leilões semestrais pode diluir riscos, atrair um pool maior de investidores a cada rodada e dar mais fôlego para preparação das propostas. Para o setor empresarial, isso traz a oportunidade de planejar capital e consórcios com antecedência, enquanto para o governo significa antecipar a contratação de infraestrutura crítica.

Mudanças regulatórias também estão no horizonte

Neste ano, o Congresso já discutiu a Medida Provisória 1.304 – de modernização do setor elétrico que, embora esteja focada principalmente em geração e comercialização, incluiu dispositivos visando agilizar o licenciamento ambiental de obras de transmissão estratégicas – um gargalo conhecido.  

Há expectativa de aprimoramento dos mecanismos de licenciamento e de coordenação federativa para linhas interestaduais, reduzindo atrasos por questões ambientais ou fundiárias. A Aneel, por sua vez, estuda inovações no modelo de edital para os próximos certames, possivelmente incrementando as exigências de capital próprio mínimo ou reforçando a análise de viabilidade econômico-financeira das propostas de menor RAP. Tudo isso em resposta às lições aprendidas: garantir que altos investimentos prometidos se convertam em obras no prazo.

Foto: Pixabay / Pexels.com

Do ponto de vista tecnológico e de planejamento, o avanço das fontes renováveis aparece como principal vetor da expansão da transmissão. A matriz elétrica brasileira vem passando por uma transformação: o contínuo crescimento da geração eólica, sobretudo no Nordeste, e solar fotovoltaica, cria a necessidade de novos “corredores de escoamento” de energia limpa para os grandes centros consumidores no Sudeste e Sul. Já está em construção um quarto sistema de corrente contínua (HVDC) ligando o Nordeste ao Sudeste, complementando os três existentes, que são Itaipu, Belo Monte e Madeira.  

A EPE também estuda a viabilidade de novos projetos de ultra-alta tensão em HVDC para serem licitados até 2027, o que pode alterar a escala dos próximos leilões – são obras mais caras e complexas, porém capazes de transferir grandes blocos de energia a longas distâncias com menores perdas. Espera-se, portanto, que os leilões de 2026 incluam alguns desses projetos estruturantes, possivelmente linhas de 800 kV em corrente contínua conectando polos de renováveis (no Nordeste ou no Norte) às regiões Sudeste/Centro-Oeste, reforçando a segurança energética nacional.

Paralelamente, o crescimento exponencial de geração distribuída e de novas cargas, como o aumento da frota de veículos elétricos, e a expansão dos data centers no país, também demanda reforços na rede de transmissão e subtransmissão.  

O Operador Nacional do Sistema (ONS) tem alertado para eventuais saturações de rede em horários de pico de renováveis, e a resposta passa tanto por obras físicas quanto por soluções de gerenciamento de demanda e armazenamento. Ou seja, o leilão de 2025 pode ter sido um termômetro de apetite de investidores, mas os próximos serão um termômetro da capacidade do planejamento setorial absorver tendências tecnológicas e de mercado.

Olhando adiante, as perspectivas para 2026 são ambiciosas e desafiadoras. Os próximos leilões tendem a ser ainda maiores em investimentos, puxados pela integração de fontes renováveis em ritmo acelerado e por necessidades de reforço estrutural do SIN – Sistema Interligado Nacional.  

As empresas, por sua vez, já se preparam para novos rounds de competição – possivelmente calibrando suas estratégias após as lições de 2025. Será fundamental que o arcabouço regulatório permaneça estável e convidativo a investimentos, ao mesmo tempo em que incorpore melhorias pontuais para mitigar riscos de atraso e insolvência.  

A expansão da transmissão não é apenas um empreendimento de engenharia e capital: é um pilar estratégico para sustentar o crescimento econômico sustentável do Brasil, assegurando que a energia gerada – cada vez mais limpa e diversificada – alcance todos os cantos do país com confiabilidade e custo acessível. O sucesso contínuo dessa empreitada pode consolidar a posição do Brasil como um dos destinos mais atrativos do mundo para investimentos em infraestrutura energética, ao mesmo tempo em que oferece as bases para uma matriz elétrica robusta, integrada e preparada para o futuro.

*Head de Energia da Tractebel Brasil, Chile e Canadá.