Excesso de chuvas compromete o acúmulo de ATR e desafia a colheita da cana-de-açúcar

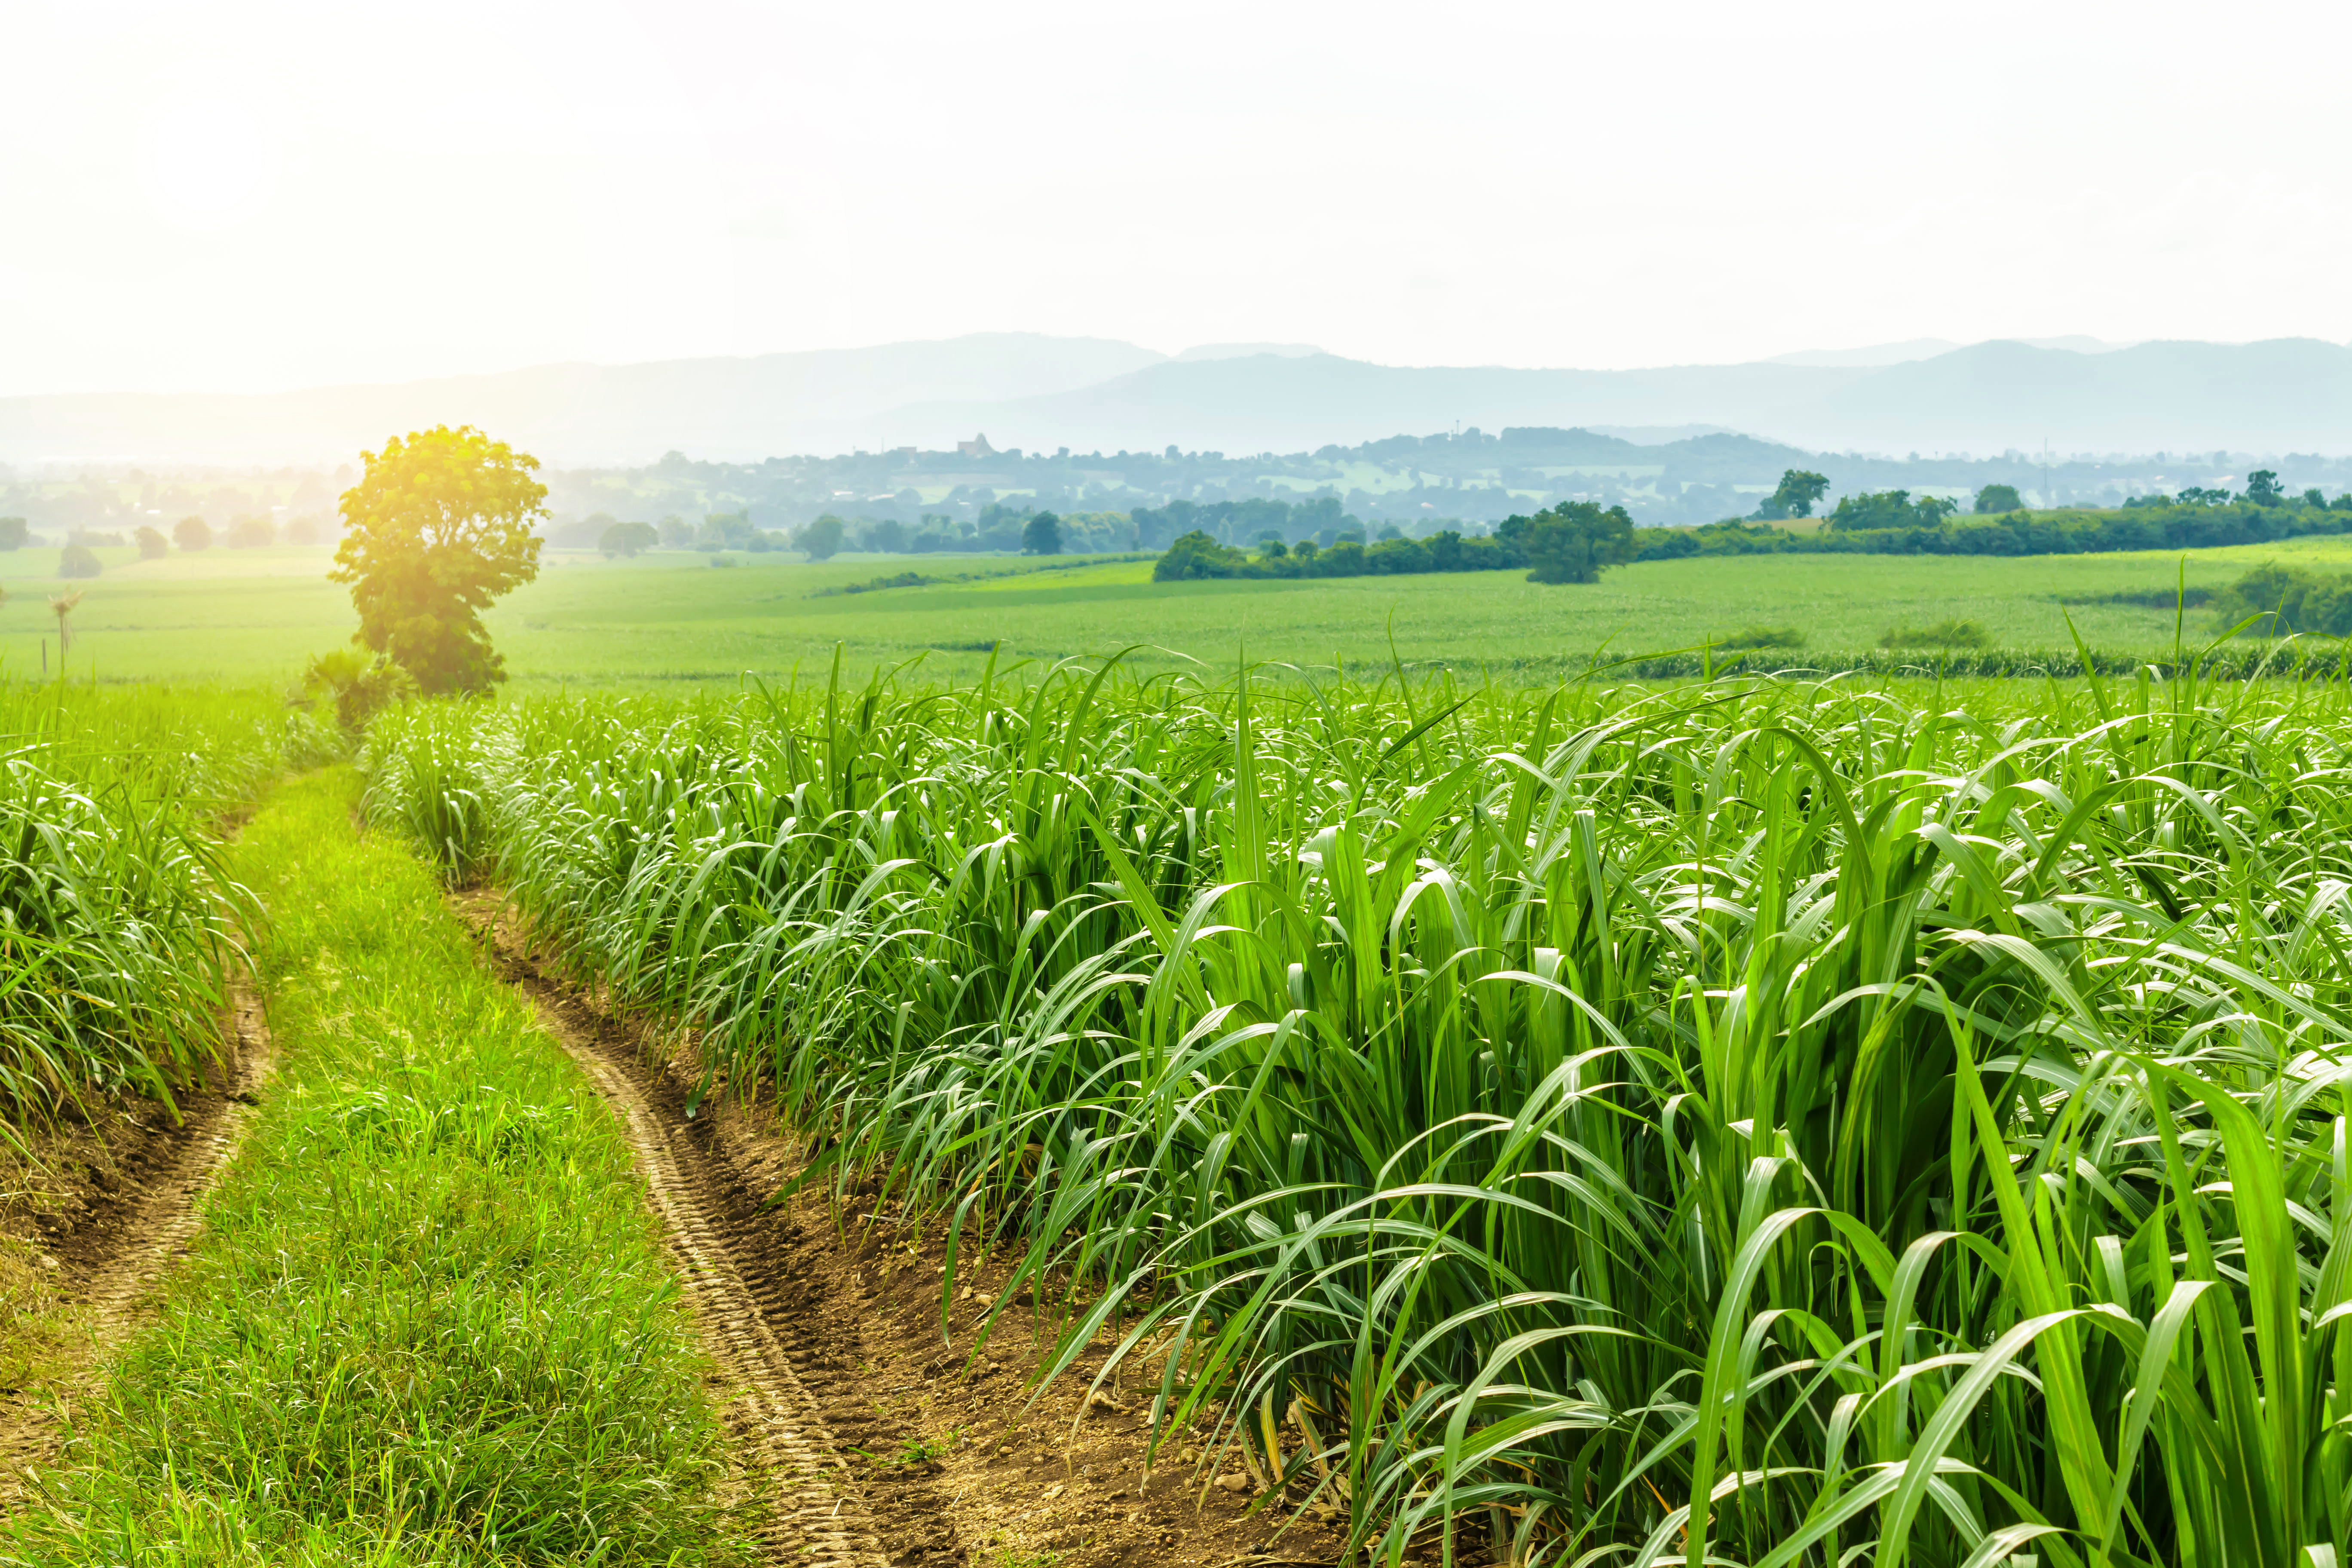
As condições climáticas têm imposto um novo desafio ao setor sucroenergético brasileiro. Em um período tradicionalmente marcado por temperaturas mais amenas e redução das chuvas, favoráveis ao acúmulo de sacarose na cana-de-açúcar, a safra 2026/27 vem sendo marcada por um volume de chuvas acima do esperado para a época e elevada umidade do solo. O cenário prolonga o crescimento vegetativo da cultura, retarda a maturação e limita o acúmulo de Açúcares Totais Recuperáveis (ATR), principal indicador da qualidade da matéria-prima destinada à produção de açúcar e etanol.

Segundo o engenheiro agrônomo e gerente de Marketing Regional da IHARA, Michel Tomazela, a instabilidade climática tornou a definição da janela ideal de colheita um dos principais desafios da safra. “Antes era mais fácil prever como a lavoura iria evoluir. Hoje, a cada previsão de chuva, aumento da umidade ou mudança nas condições do tempo, aumenta a incerteza sobre o comportamento da maturação. Quando essa previsibilidade diminui, cresce o risco de perder parte do potencial de ATR que a cana construiu ao longo da safra. Nesse cenário, identificar o momento que entrega mais valor para a operação é fundamental. Essa decisão deve considerar o comportamento da lavoura, as condições climáticas e uma estratégia de colheita bem planejada”, afirma.

Previsão climática mantém o setor em alerta e impacta diretamente a rentabilidade

As perspectivas para as próximas semanas indicam que o desafio deve continuar. De acordo com informações da Rural Clima, a segunda quinzena de julho marcou o retorno das chuvas em importantes regiões produtoras de São Paulo, Paraná, Mato Grosso do Sul e Minas Gerais. A tendência é que esse padrão também se estenda ao Centro-Oeste no início de agosto, sob influência do El Niño.

Embora a disponibilidade hídrica seja importante para o desenvolvimento da cultura, a manutenção da umidade durante um período em que normalmente predomina o clima seco retarda a concentração natural de açúcares e exige ainda mais atenção ao planejamento da colheita.

O excesso de umidade altera o comportamento fisiológico da planta. Em vez de concentrar seus recursos no acúmulo de sacarose nos colmos, a cana mantém o crescimento vegetativo, atrasando a maturação. “Como consequência, a concentração de açúcar diminui justamente no período em que o setor espera obter os maiores índices de ATR, impedindo que a cana atinja o ponto ideal de colheita no tempo esperado. Se a colheita for antecipada para atender ao cronograma industrial, a matéria-prima pode chegar à usina com menor teor de sacarose e menor potencial de ATR”, explica Tomazela.

Além dessa redução, o encharcamento do solo dificulta a oxigenação das raízes, favorece a ocorrência de doenças e compromete as operações no campo. Nessas condições, o tráfego de máquinas torna-se mais difícil, provocando atrasos na colheita, aumento dos custos operacionais e interferindo diretamente no planejamento das usinas.

Os impactos se estendem por toda a cadeia produtiva. Como o ATR determina a quantidade de açúcar recuperável por tonelada de cana, sua redução afeta diretamente a rentabilidade da operação, o rendimento industrial e a competitividade do setor.

“Produzir grande volume de cana já não é suficiente. O que determina o retorno econômico é a qualidade da matéria-prima. O ATR é o indicador que transforma produtividade em rentabilidade”, explica Tomazela.

Quando a concentração de sacarose é menor, a indústria precisa processar um volume maior de cana para produzir a mesma quantidade de açúcar ou etanol. Isso aumenta os custos industriais, reduz a eficiência operacional e pode comprometer os resultados econômicos tanto das usinas quanto dos produtores.
Manejo da maturação ganha importância diante da variabilidade climática

Diante desse cenário, cresce a importância de estratégias capazes de reduzir os efeitos da variabilidade climática sobre a maturação da cana e preservar o potencial de ATR.

No Centro-Sul, a maturação ocorre naturalmente entre o outono e o inverno, quando temperaturas mais amenas e menor disponibilidade hídrica favorecem o acúmulo de sacarose. Nesta safra, no entanto, as chuvas frequentes e a elevada umidade alteraram esse padrão, dificultando a evolução da maturação e, consequentemente, o acúmulo de ATR, tornando a definição da janela de colheita ainda mais complexa.

Para enfrentar esse desafio, o consultor da MS Fernandes Consultoria Agrícola, Michel da Silva Fernandes, destaca que o manejo da maturação deve fazer parte de uma estratégia integrada de produção, associada ao controle de plantas daninhas, pragas e doenças, ao manejo nutricional e à escolha adequada das variedades, com o objetivo de favorecer o acúmulo de sacarose e preservar o potencial de ATR.

Os maturadores podem ser utilizados em diferentes fases da safra. No início do ciclo, ajudam a reduzir o crescimento vegetativo. No meio da safra, favorecem a maturação em regiões com outono e inverno chuvosos. Já no final, contribuem para inibir a retomada do desenvolvimento da planta, preservando níveis elevados de sacarose por mais tempo e ampliando a flexibilidade para definir a melhor janela de colheita, mesmo em cenários de maior instabilidade climática.

Entre as tecnologias utilizadas nesse manejo está o maturador sistêmico RIPER, da IHARA, desenvolvido para auxiliar produtores e usinas no planejamento da maturação ao longo da safra. Utilizado no início, no meio ou no final do ciclo, o produto permite maior flexibilidade na definição da janela de colheita, possibilitando adequar a estratégia às condições climáticas e ao potencial de maturação dos canaviais.

Em condições favoráveis de manejo, o RIPER pode proporcionar incrementos de 4% a 8% no teor de ATR, elevando a produção de toneladas de açúcar por hectare (TAH) e a rentabilidade da operação.

Para Tomazela, em um cenário de maior variabilidade climática, preservar a qualidade da matéria-prima tornou-se tão importante quanto alcançar elevados índices de produtividade. “Hoje, o desafio não é apenas produzir mais cana, mas colher no momento certo. O planejamento da maturação, aliado ao uso estratégico de tecnologias, permite aproveitar melhor o potencial da lavoura, aumentar o rendimento industrial e reduzir os impactos provocados pelas oscilações do clima”, conclui.
Varejo brasileiro sobe 4,2% no segundo trimestre de 2026

O comércio varejista brasileiro registrou uma alta de 4,2% no segundo trimestre de 2026 em comparação ao mesmo período do ano anterior. O resultado, impulsionado por uma reação expressiva no mês de junho, foi divulgado pelo Índice do Varejo Stone (IVS). Após dois meses consecutivos de retração, as vendas de junho avançaram 1,1% frente a maio e expressivos 5,7% no confronto anual, sinalizando que o mercado de trabalho aquecido e o nível de renda começam a blindar o setor contra os impactos do crédito caro.

A recuperação observada em junho interrompe uma sequência incômoda de quedas que vinha acendendo o alerta no setor. Segundo o levantamento, a melhora nas condições de emprego e a resiliência da renda das famílias foram os grandes pilares para este fechamento de trimestre positivo.

Contudo, o cenário macroeconômico ainda exige cautela. O endividamento persistente das famílias e as taxas de juros elevadas continuam a funcionar como um freio para uma arrancada mais vigorosa do consumo de bens duráveis.

Diante desse cenário de crédito restrito e necessidade de máxima eficiência, muitas empresas do setor têm recorrido à inteligência de dados para reter clientes e otimizar vendas. Ferramentas de tecnologia focadas em hiperpersonalização, como a Customer Data Platform, têm se tornado essenciais para que os varejistas consigam unificar as informações de seus consumidores, prevendo comportamentos de compra e melhorando a conversão mesmo em períodos de maior cautela no consumo.

Os números apurados em junho indicam um resgate importante do ritmo de vendas do comércio após a perda de tração nos dois meses anteriores. Esse movimento de ajuste permitiu que o varejo finalizasse o período entre abril e junho com um desempenho consolidado acima do patamar registrado no mesmo intervalo do ano anterior.

A expectativa é que o início de um ciclo de corte de juros traga um alívio gradual ao comércio, embora os reflexos práticos na economia real costumem demorar alguns meses para serem sentidos pelo consumidor final.

O crescimento de junho foi disseminado, com cinco dos oito segmentos pesquisados registrando taxas positivas na comparação com o mês anterior:

Material de Construção: +2,1%

Outros Artigos de Uso Pessoal e Doméstico: +2,0%

Móveis e Eletrodomésticos: +1,3%

Supermercados, Alimentos, Bebidas e Fumo: +1,0%

Artigos Farmacêuticos: +0,6%

Em contrapartida, o setor de Livros, Jornais, Revistas e Papelaria amargou a maior queda mensal, despencando 6,7%, seguido por recuos em Combustíveis (-1,8%) e no setor de Tecidos, Vestuário e Calçados (-1,1%).

O cenário na comparação anual (Junho 2026 vs. Junho 2025)

Quando o retrovisor aponta para o mesmo mês do ano anterior, o cenário é de otimismo generalizado: todos os segmentos avaliados registraram expansão. O destaque ficou com o setor de Combustíveis e Lubrificantes (+7,6%) e o canal de Supermercados e Alimentos (+7,4%), seguidos de perto por Material de Construção (+6,8%), Livros, Jornais, Revistas e Papelaria (+6,3%) e Móveis e Eletrodomésticos (+5,9%). Completando a lista, o setor de Outros Artigos de Uso Pessoal e Doméstico subiu 5,1%, Artigos Farmacêuticos cresceram 3,2% e Tecidos, Vestuário e Calçados avançaram 2,6%.

Um dos dados mais robustos do levantamento indica que todas as 27 unidades da federação registraram crescimento nas vendas em junho na comparação anual. No entanto, a intensidade dessa retomada varia drasticamente conforme a região geográfica.

O desempenho regional destacou-se pela força das economias nortistas, que dominaram o topo do ranking de crescimento anual. Roraima figurou como o principal expoente do varejo no período, registrando uma expressiva alta de 13,2%, seguido de perto pelo Pará, que alcançou 10,3%. O vigor da região Norte manteve-se consistente com as marcas de Rondônia (10,0%) e Amapá (9,9%), enquanto Sergipe, representando o Nordeste, completou o grupo de maior ascensão com um avanço de 9,6% nas vendas. O crescimento na região Norte ainda foi reforçado pelos desempenhos do Acre (+8,4%) e do Amazonas (+7,2%).

Nos estados que concentram o maior PIB do país, os números mostraram solidez: Minas Gerais cresceu 6,4%, seguido por São Paulo (+5,4%), Rio de Janeiro (+4,8%) e Paraná (+4,3%).

Na ponta oposta, o menor ritmo de expansão foi registrado no Distrito Federal, que beirou a estabilidade com apenas 0,1% de alta. Piauí (+1,4%), Rio Grande do Sul (+2,3%) e Rio Grande do Norte (+3%) também caminharam abaixo da média nacional de crescimento.

De acordo com a análise do índice, esse mapeamento revela como as desigualdades estruturais brasileiras influenciam o consumo direto nas pontas. A velocidade com que cada unidade federativa retoma o ritmo de vendas permanece intimamente ligada a fatores locais, como as taxas de emprego locais, o acesso a linhas de financiamento regionais e a capacidade financeira das famílias em cada estado.

Foto: Reprodução / Freepik

Mercosul volta ao radar de empresas brasileiras e pode ampliar exportações de indústrias do interior

O Mercosul voltou a ganhar espaço nas estratégias de internacionalização de empresas brasileiras. Dados da Secretaria de Comércio Exterior indicam que o bloco respondeu por cerca de 7% a 8% das exportações do país em 2025, com corrente de comércio superior a US$ 40 bilhões anuais. A retomada ocorre em meio à busca por diversificação de mercados diante de tensões geopolíticas e disputas comerciais globais.

Além da proximidade geográfica, o perfil da pauta exportadora ajuda a explicar o movimento. Diferentemente de mercados como China, que concentram compras em commodities, os países do Mercosul são importantes compradores de produtos industrializados brasileiros, como veículos, máquinas, equipamentos e bens de maior valor agregado.

Fábio Nascimento, contador e CEO do Grupo FN, afirma que o bloco regional costuma ser um primeiro passo natural para empresas que pretendem iniciar operações no comércio exterior. “O Mercosul reúne condições que facilitam a entrada de empresas brasileiras no comércio internacional. Há acordos tarifários, proximidade logística e uma demanda relevante por produtos industrializados”, afirma.

Entre os destinos regionais, a Argentina segue como um dos principais parceiros industriais do Brasil. Dados da Secretaria de Comércio Exterior mostram que mais de 85% das exportações brasileiras para o país são produtos manufaturados, incluindo automóveis, autopeças, máquinas e equipamentos industriais. O fluxo comercial tem peso relevante para cadeias produtivas brasileiras ligadas à indústria automotiva, metalmecânica e de tecnologia.

Esse cenário também abre espaço para empresas localizadas fora dos grandes centros industriais. Regiões como o Vale do Paraíba, que reúne polos de manufatura avançada, tecnologia e indústria aeroespacial, têm potencial para ampliar presença no comércio regional. Empresas instaladas na região produzem componentes, equipamentos e soluções tecnológicas que podem encontrar demanda crescente em países vizinhos.

Segundo o especialista, muitas companhias de médio porte ainda não exploram o mercado regional por acreditarem que exportar exige uma estrutura complexa. “A internacionalização costuma ser vista como algo distante da realidade de empresas médias, mas o Mercosul pode ser um caminho mais acessível para iniciar esse processo”, aponta.

O avanço do comércio exterior também tem ampliado a presença de pequenas e médias empresas brasileiras nas exportações. Levantamento da Agência Brasileira de Promoção de Exportações e Investimentos (ApexBrasil) e do Ministério do Desenvolvimento mostra que mais de 40% das empresas exportadoras do país são pequenas ou médias, embora ainda representem uma parcela menor do valor total exportado.

Para o executivo, esse dado mostra que o comércio internacional deixou de ser exclusivo de grandes companhias. “Hoje existem programas de apoio, linhas de financiamento e estruturas de consultoria que ajudam pequenas e médias empresas a acessar mercados internacionais”, explica. 

Vantagens e alertas para empresas que pretendem exportar

A expansão para mercados regionais pode trazer ganhos relevantes para companhias brasileiras. Entre os benefícios estão a ampliação de mercado consumidor, diversificação de receitas e possibilidade de ganho de escala na produção.

Ao mesmo tempo, especialistas alertam que a internacionalização exige atenção a fatores como variações cambiais, diferenças regulatórias e gestão de contratos internacionais. Avaliar capacidade produtiva, logística e estrutura financeira antes de assumir novos compromissos comerciais é considerado essencial.

Segundo o executivo, empresas que adotam uma estratégia gradual de internacionalização tendem a consolidar presença regional e ampliar competitividade. “Começar pelo Mercosul permite que a empresa aprenda a operar no comércio exterior, desenvolva processos internos e construa experiência para acessar mercados mais distantes no futuro”, conclui.

Em um cenário global marcado por instabilidade geopolítica e reorganização das cadeias produtivas, a integração regional volta a ganhar importância estratégica. Para indústrias instaladas fora dos grandes centros econômicos, o fortalecimento do comércio dentro do Mercosul pode representar uma oportunidade concreta de ampliar exportações e reduzir a dependência de poucos mercados internacionais.

Foto: Beate Vogl / Pexels.com